---
title: Calendar & VRP
description: โครงสร้าง Calendar Spread และ Volatility Risk Premium
inline_math: true
---
# Calendar & VRP
ประกอบ Long option อายุไกลกับ Short option อายุใกล้ แล้วติดตาม Net Greeks และส่วนต่าง IV − RV
## กลยุทธ์ Calendar Spread
Long Calendar Spread ประกอบด้วยการซื้อออปชันอายุไกลและขายออปชันชนิดเดียวกันที่ราคาใช้สิทธิเดียวกันแต่อายุใกล้ โดยมักได้ประโยชน์จากการเสื่อมของมูลค่าเวลาขาสั้นเมื่อราคาอยู่ใกล้ราคาใช้สิทธิ และจาก IV ที่เพิ่มขึ้นเมื่อ Net Vega เป็นบวก ทั้งนี้ IV ของสองอายุอาจเปลี่ยนต่างกัน จึงต้องพิจารณาแยกแต่ละขา ([Options Industry Council](https://www.optionseducation.org/strategies/all-strategies/long-call-calendar-spread-call-horizontal)).
## Volatility Risk Premium
ในบทเรียนนี้ใช้คำว่า VRP ในความหมายอย่างง่ายว่า $IV-RV$ โดยเปรียบเทียบความผันผวนที่ปรับเป็นรายปีและอ้างอิงช่วงเวลาเดียวกัน ส่วนงานของ [Carr and Wu (2009)](https://doi.org/10.1093/rfs/hhn038) ศึกษา **variance risk premium** และใช้ผลต่างระหว่าง realized variance กับอัตรา variance swap ซึ่งต่างทั้งหน่วยและข้อตกลงเรื่องเครื่องหมาย จึงไม่ควรนำค่าตัวเลขมาเทียบกับ $IV-RV$ โดยตรง การพบส่วนต่างบวกหรือลบเพียงอย่างเดียวไม่ได้รับประกันกำไรของ Calendar Spread.
รูปที่ 1 แสดงตัวอย่าง IV, RV และส่วนต่าง $IV-RV$ จากข้อมูลจำลองตลอดสองปี ใช้ประกอบการอ่านเครื่องหมายของส่วนต่าง ไม่ได้เป็นหลักฐานว่า IV ต้องลู่เข้าหา RV หรือว่าจุดที่ IV พุ่งสูงเป็นโอกาสทำกำไรเสมอ.
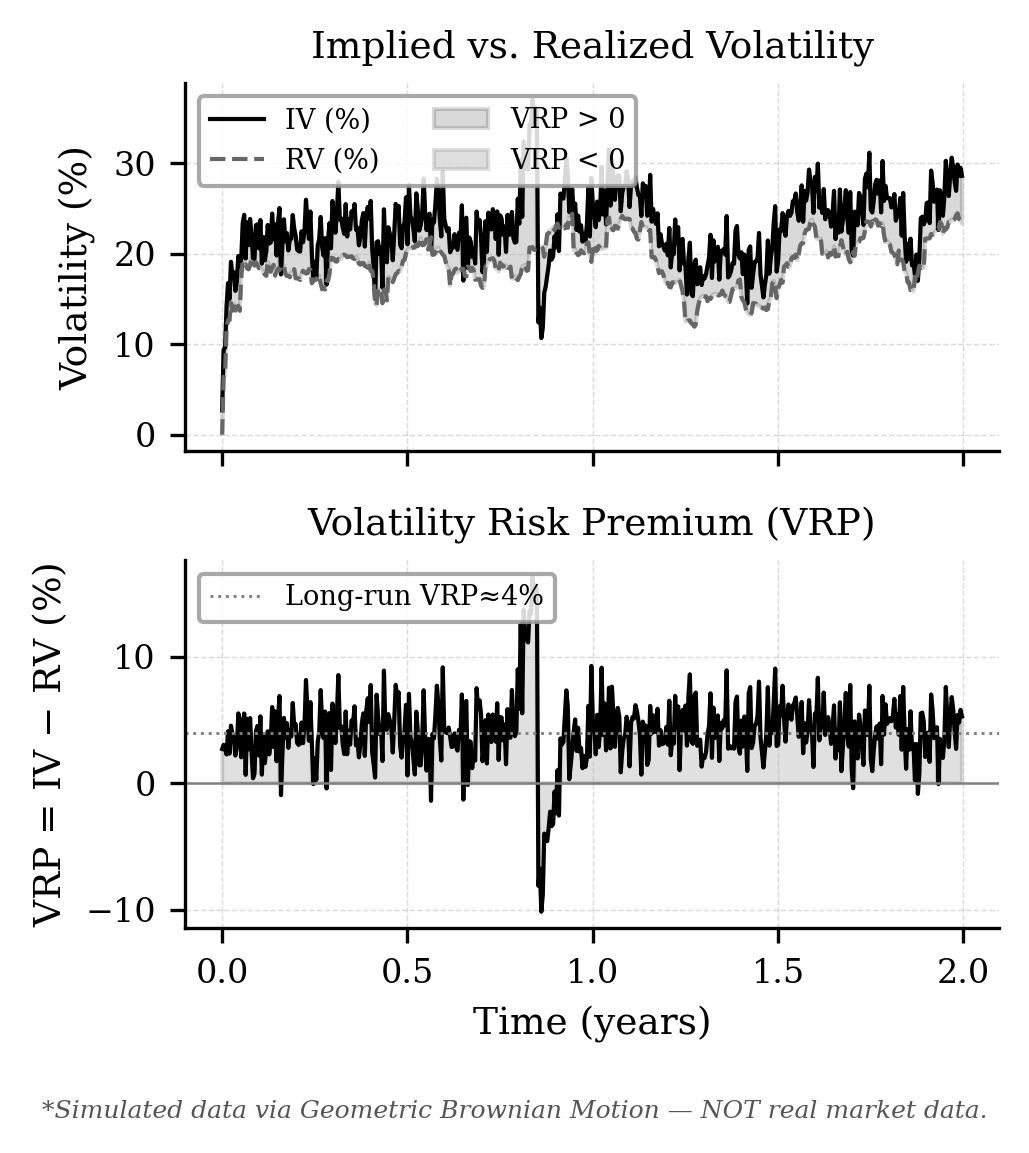 รูปที่ 1. การจำลอง Implied Volatility (IV), Realized Volatility (RV) และ Volatility Risk Premium (VRP = IV − RV) ด้วย Geometric Brownian Motion บนช่วงเวลา 2 ปี พื้นที่แรเงาสีเข้ม = VRP>0 (IV>RV), สีอ่อน = VRP<0 (RV>IV). หมายเหตุ: เป็นข้อมูลจำลอง ไม่ใช่ข้อมูลตลาดจริง.
## โครงสร้างกลยุทธ์ Calendar Spread
กลยุทธ์ Calendar Spread มีโครงสร้างพื้นฐานดังนี้:
- **SHORT**: ขายออปชั่น Call/Put อายุสั้น (near-term expiration)
- **LONG**: ซื้อออปชั่น Call/Put อายุยาว (far-term expiration)
- ราคาใช้สิทธิ (strike price) ของทั้งสองขาต้องเท่ากัน
### กำไร-ขาดทุน ณ วันหมดอายุของขาสั้น
เมื่อขา SHORT หมดอายุที่เวลา $T_S$ กำไร-ขาดทุน (P&L) ของ Call Calendar Spread ก่อนต้นทุนธุรกรรมและต้นทุนเงินทุนคือ: $$\begin{equation}
\begin{split}
\text{P\&L}(S_{T_S}) &= \underbrace{C\!\left(S_{T_S},K,T_L - T_S,r,\sigma_{\mathrm{rem}}\right)}_{\text{มูลค่าขา LONG ที่เหลือ}} \\
&\quad - \underbrace{\max(S_{T_S}-K,\,0)}_{\text{ภาระชำระของขา SHORT}} - \underbrace{C_0}_{\text{ต้นทุนเริ่มต้น}},
\end{split}
\label{eq:payoff}
\end{equation}$$ โดยที่ $C_0 = C(S_0,K,T_L,r,\sigma_0) - C(S_0,K,T_S,r,\sigma_0)$ คือ net debit ที่จ่ายเมื่อเข้าสถานะ และ $\sigma_{\mathrm{rem}}$ คือ IV ของขา LONG ที่เหลือ ณ $T_S$ สูตรนี้หักต้นทุนเริ่มต้นแล้วจึงเป็น P&L ไม่ใช่ payoff ของออปชันเพียงอย่างเดียว หากคิดต้นทุนเงินทุนที่อัตรา $r$ ต้องใช้ $C_0e^{rT_S}$ แทน $C_0$ รูปที่ 4 แสดง P&L รูป “hump” ซึ่งสูงสุดใกล้ ATM แต่ยอดอาจยังติดลบได้เมื่อ IV ของขา LONG ลดลงมาก.
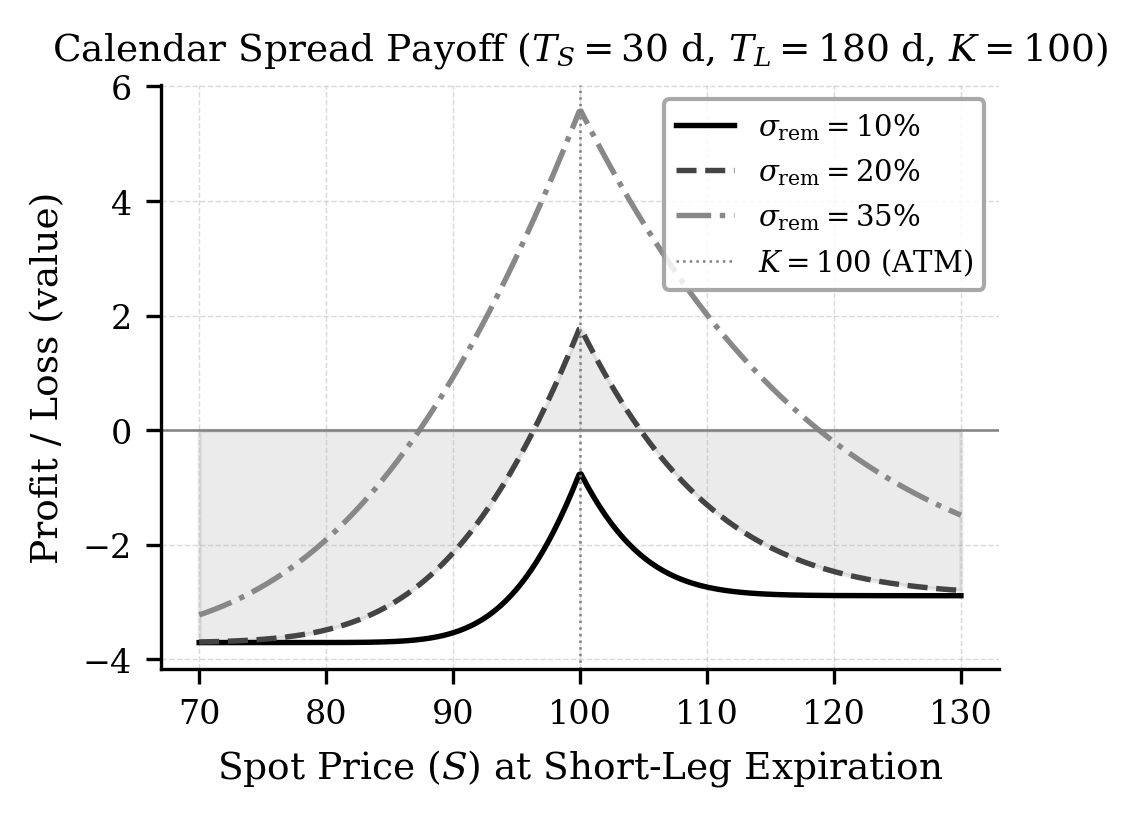 รูปที่ 4. กำไร-ขาดทุน (P&L) ของ Calendar Spread ณ วันหมดอายุของขา SHORT (TS = 30 วัน, TL = 180 วัน, K = 100, σ0 = 20%) ที่ระดับ Residual Volatility (σrem) ต่างกัน. P&L สูงสุดที่ ATM ในตัวอย่างและลดลงเมื่อราคาออกห่างจาก K. ชื่อกราฟใช้คำว่า Payoff แต่แกนตั้งแสดงกำไร-ขาดทุนหลังหักต้นทุนเริ่มต้นแล้ว.
ภายใต้พารามิเตอร์ตัวอย่างใกล้ ATM และ IV เดียวกันทั้งสองขา ค่ากรีกรวม (Net Greek) ของกลยุทธ์มีลักษณะดังนี้ โดยเครื่องหมายอาจเปลี่ยนเมื่อราคา อายุสัญญา หรือ IV ของแต่ละขาต่างจากตัวอย่าง: $$\begin{align}
\Delta_{\text{net}} &= \Delta_{\text{LONG}} - \Delta_{\text{SHORT}} \approx 0
\quad \text{(ใกล้ศูนย์ที่ ATM)}, \\
\Gamma_{\text{net}} &= \Gamma_{\text{LONG}} - \Gamma_{\text{SHORT}} < 0, \\
\Theta_{\text{net}} &= \Theta_{\text{LONG}} - \Theta_{\text{SHORT}} > 0, \\
\nu_{\text{net}} &= \nu_{\text{LONG}} - \nu_{\text{SHORT}} > 0.
\end{align}$$
## ทดลองกำไรขาดทุน ณ วันหมดอายุขาสั้น
เปิด JavaScript เพื่อปรับค่าห้องทดลองนี้ สมการและตัวอย่างในบทอ่านได้ตามปกติ
เปิด JavaScript เพื่อปรับค่าห้องทดลองนี้ สมการและตัวอย่างในบทอ่านได้ตามปกติ