---
title: "9 · กรณีศึกษาที่ทำซ้ำได้"
description: ทำซ้ำ backtest ของคอร์สบน S&P 500, เปรียบเทียบแบบจำลอง VaR 1 วันห้าแบบ และอ่านผล HS VaR backtest ปี 2025–2026
inline_math: true
---
# 9 · กรณีศึกษาที่ทำซ้ำได้
สามกรณีศึกษาบนข้อมูล S&P 500 แสดงว่าสูตรในบทที่ 2–7 ทำงานอย่างไรกับข้อมูลจริง: แบบจำลองที่ breach บ่อยเกินไป แบบจำลองที่ผ่านความถี่แต่ไม่ผ่านความเป็นอิสระ และกราฟจากเครื่องมือภายนอกที่ใช้ขอบเขตเขตผิด
อ้างอิงต้นฉบับ: หน้า 24–26 · เปิด PDF หน้า 24 · ข้อมูลราคาเป็นของ workbook คอร์สต้นทาง และไม่ได้แจกจ่ายในเว็บนี้
## 9.1 ทำซ้ำ backtest ของคอร์ส: S&P 500, 99%/10 วัน, σ จากหน้าต่าง 21 ค่า
1,219การเปรียบเทียบที่ใช้ได้
25breach (คาดไว้ 12.2)
2.05%อัตรา breach (เทียบ 1%)
56%Pr(breach | breach ก่อนหน้า)
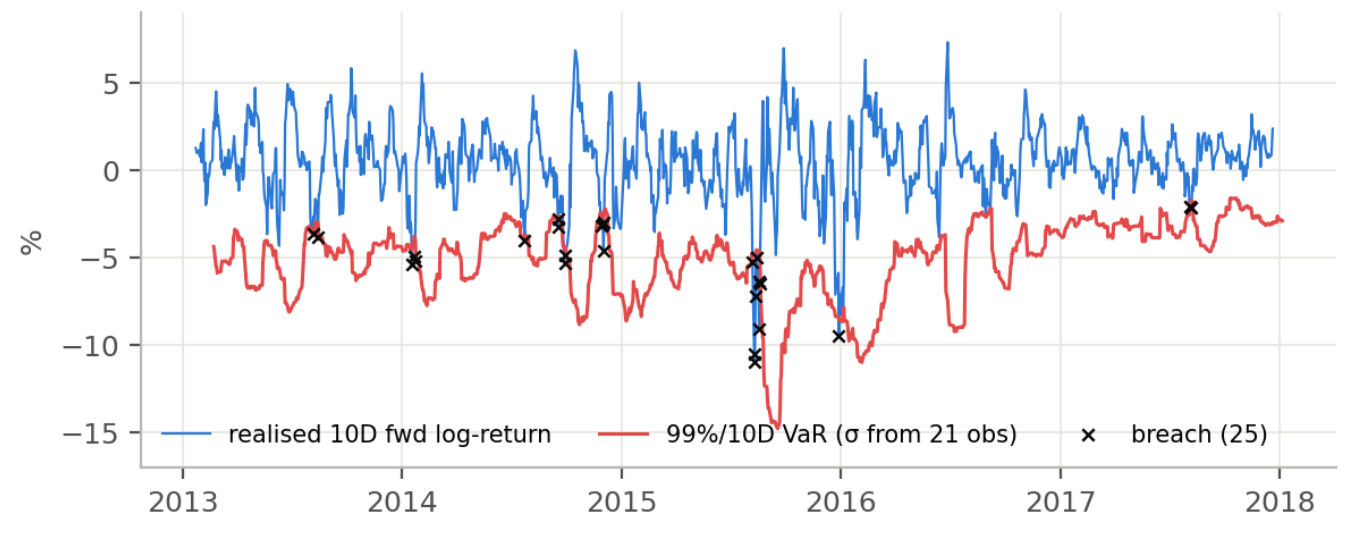 ภาพที่ 6 (ต้นฉบับ Figure 6) VaR 99%/10 วัน (แดง) และผลตอบแทนล่วงหน้า 10 วัน (น้ำเงิน) ม.ค. 2013–ม.ค. 2018; × คือ breach
การคำนวณซ้ำโดยอิสระจากราคาปิด 1,250 ค่าใน workbook ของคอร์สตามขั้นตอน §7.2 ได้ผลตรงกับ notebook ของคอร์สทุกตัว: การเปรียบเทียบ 1,219 ครั้ง, breach 25 ครั้ง, 2.05% การตีความ
- อัตรา breach ราวสองเท่าของระดับทางทฤษฎี Normal VaR จากหน้าต่าง 21 ค่าจึงก้าวร้าว
- breach กระจุกตัว (ม.ค. 2014, ก.ย.–ธ.ค. 2014 และ shock ค่าเงินหยวน **สิงหาคม 2015**) ความน่าจะเป็นแบบมีเงื่อนไข 56% สูงกว่า 1% มาก ผสมทั้งการกระจุกตัวของความผันผวนจริงกับผลเชิงกลของหน้าต่าง 10 วันที่ซ้อนกัน
- ก่อนสิงหาคม 2015 σ ต่ำและแบบจำลอง “มองไม่เห็น” shock ที่กำลังมา หลังจากนั้น VaR ลึกลงอย่างรวดเร็วแล้วดีดกลับใน 21 วันต่อมา: ผลของหน้าต่างแบบคลาสสิก
## 9.2 เปรียบเทียบแบบจำลอง VaR 1 วัน (ม.ค. 2014–ม.ค. 2018, T = 999)
| แบบจำลอง | Breach $x$ | $x/T$ | $\mathrm{LR}_{\mathrm{POF}}$ (p) | $\mathrm{LR}_{\mathrm{ind}}$ (p) | 250 วันล่าสุด | เขต | VaR |
|---|--:|--:|--:|--:|--:|---|--:|
| Rolling σ (21), Normal | 23 | 2.30% | 12.51 (0.0004) | 2.57 (0.11) | 5 | เหลือง | −1.62% |
| EWMA 0.94, Normal | 21 | 2.10% | 9.31 (0.002) | 3.17 (0.08) | 4 | เขียว | −1.65% |
| EWMA 0.94 + Cornish–Fisher* | 11 | 1.10% | 0.10 (0.75) | 8.15 (0.004) | 3 | เขียว | −2.31% |
| Historical simulation 250 | 15 | 1.50% | 2.20 (0.14) | 5.63 (0.02) | 3 | เขียว | −2.14% |
| Filtered HS (EWMA 0.94) | 14 | 1.40% | 1.45 (0.23) | 6.17 (0.01) | 3 | เขียว | −2.17% |
\* ตัวคูณ CF ใช้ความเบ้ของตัวอย่างทั้งหมด −0.437 และ excess kurtosis 2.870 (ไม่ได้แปลงกลับเป็น S, K) จึงมี look-ahead bias ใช้เพื่อการอธิบายเท่านั้น ทุกแบบจำลองใช้ข้อมูลถึง $t-1$ สำหรับวัน $t$; ผลตอบแทน 1 วันไม่ซ้อนกัน breach ที่คาดไว้: 9.99
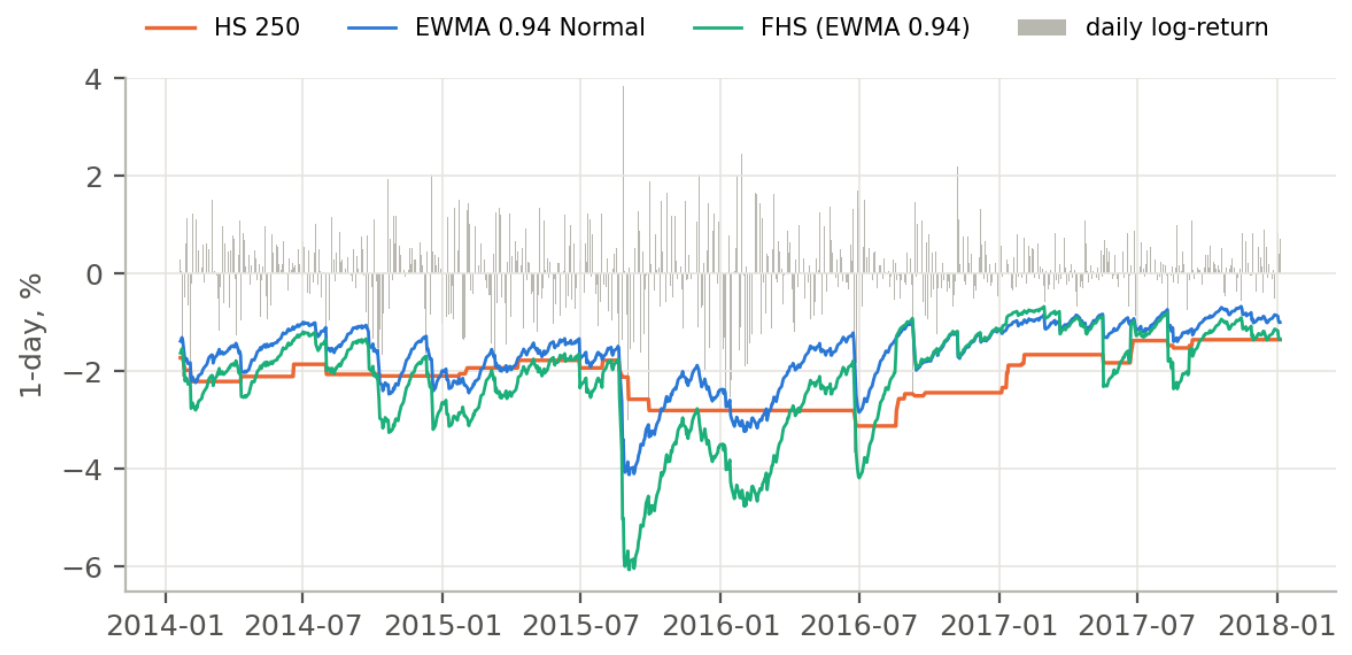 ภาพที่ 7 (ต้นฉบับ Figure 7) VaR 1 วัน 99% สามแบบ: HS 250 เป็น plateau, EWMA ตอบสนองเร็ว และ FHS ผสานหางเชิงประจักษ์กับความผันผวนปัจจุบัน
**ข้อสรุป**: (1) เมื่อใช้ตัวคูณ Normal breach เกิดราวสองเท่าของอัตราทางทฤษฎีไม่ว่าจะใช้แบบจำลองความผันผวนใด: ปัญหาอยู่ที่ตัวคูณ ไม่ใช่ความผันผวน (2) การเปลี่ยนไปใช้ตัวคูณ CF หรือควอนไทล์เชิงประจักษ์ (HS, FHS) ผ่านการทดสอบความถี่ (3) แต่การทดสอบความเป็นอิสระปฏิเสธ CF, HS และ FHS: เมื่อมี breach เพียง 11–15 ครั้ง คู่ breach ติดกันสองคู่ก็ดัน $\pi_1$ ให้สูง; ในตัวอย่างเล็ก $\mathrm{LR}_{\mathrm{ind}}$ ไม่เสถียรและควรอ่านคู่กับกราฟ (4) HS VaR ค้างบนที่ราบสูงราวหนึ่งปีหลังสิงหาคม 2015 ขณะที่ FHS ผ่อนลงเมื่อตลาดสงบ: แม่นกว่าแต่ procyclical มากกว่า
## 9.3 อ่านผล HS VaR backtest ของ S&P 500 (ม.ค. 2025–ม.ค. 2026)
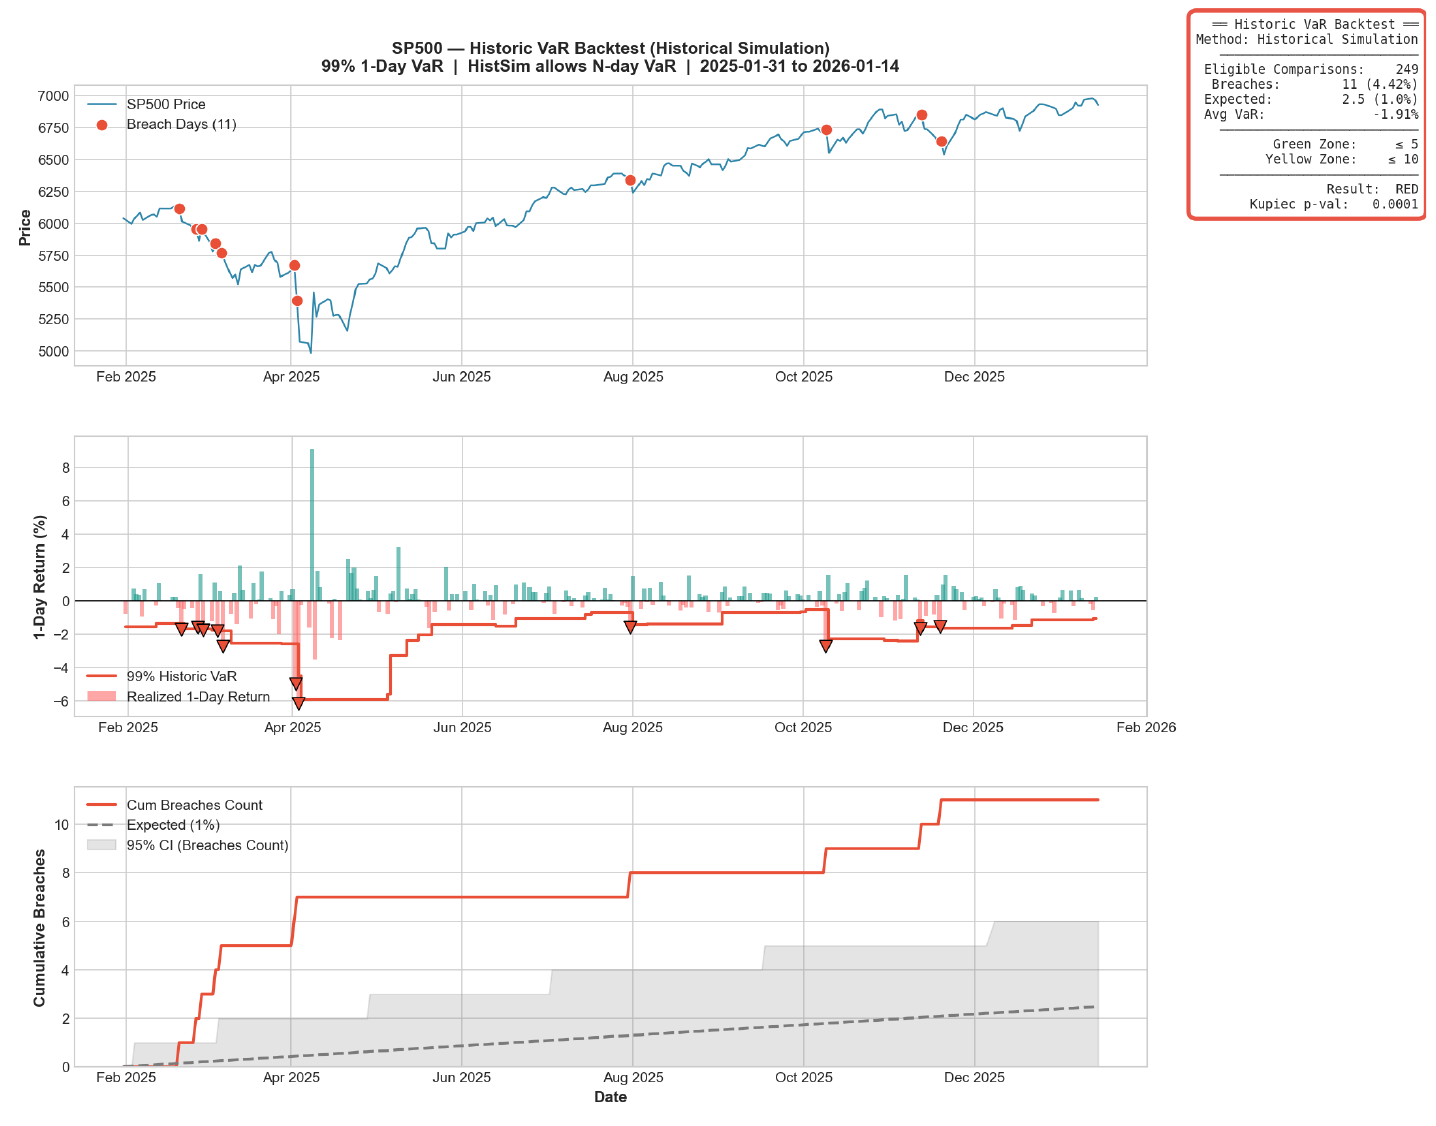 ภาพที่ 8 (ต้นฉบับ Figure 8) backtest HS VaR 1 วัน 99%: ราคาและวันที่ breach (บน), ผลตอบแทน 1 วันเทียบ VaR (กลาง), breach สะสมเทียบแถบ binomial 95% (ล่าง)
**ตรวจตัวเลข**: การเปรียบเทียบ 249 ครั้ง, breach 11 ครั้ง (4.42%), คาดไว้ 2.49 คำนวณ Kupiec ใหม่โดยอิสระได้ LR = 15.96, p = 6.5×10⁻⁵ (ค่า 0.0001 ในกราฟเป็นค่าปัดเศษ); $\Pr(X\ge11)=5.2\times10^{-5}$ ผล **แดง** ถูกต้อง
**ขอบเขตของเขต**: กราฟระบุ “Green ≤5, Yellow ≤10” ภายใต้ Basel ควรเป็น **เขียว 0–4, เหลือง 5–9, แดง ≥10** (ข้อผิดพลาด off-by-one ใน §7.3) ผลสรุปในกรณีนี้ไม่เปลี่ยน แต่จำนวน 5 หรือ 10 จะถูกจัดเขตผิด
**สิ่งที่กราฟแสดง**:
- **lookback สั้น**: หลัง shock ภาษีศุลกากรเดือนเมษายน 2025 VaR อยู่ใกล้ −6% ราวเจ็ดสัปดาห์ และกลับมาราว −2% ภายในปลายพฤษภาคม ถ้าเป็น HS แบบน้ำหนักเท่ากัน 250 วัน วันสุดขั้วของเมษายนจะค้างใน VaR ถึงเมษายน 2026 จึงบ่งว่าหน้าต่างยาวราวหนึ่งถึงสองเดือน (ต้องยืนยันกับโค้ด) เมื่อมีข้อมูลเพียง 30–60 ค่า ควอนไทล์ 1% ก็คือ “วันที่แย่ที่สุดล่าสุด” (หรือค่าประมาณระหว่างสองวันที่แย่ที่สุด) ดังนั้น **ทุกวันที่แย่ที่สุดใหม่ย่อมเป็น breach**: นี่คือเหตุผลเชิงโครงสร้างของ breach 11 ครั้ง
- **breach กระจุกตัว**: ห้า breach ในช่วง ก.พ.–มี.ค. อยู่ในราวห้าสัปดาห์ ขณะที่ตลาดเปลี่ยนจากสงบเป็นขาลงและหน้าต่างยังถือข้อมูลความผันผวนต่ำของเดือนมกราคม เป็นความล้มเหลวด้านความเป็นอิสระแบบคลาสสิก; เพิ่มการทดสอบ Christoffersen
- **ที่ราบและขั้นบันได**: ส่วนที่แบนและขั้นบันไดในแผงกลางคือลายเซ็นของ HS
**ข้อเสนอแนะ**: ขยายหน้าต่างเป็น ≥250 วัน (ขั้นต่ำตามกฎเกณฑ์) หรือเปลี่ยนเป็น FHS (revol ด้วย EWMA 0.94–0.97); บันทึกธรรมเนียมการประมาณค่าเปอร์เซ็นไทล์; รายงาน ES 97.5% และ stressed VaR คู่กัน; สำหรับพอร์ตให้ backtest เทียบกับ HPL