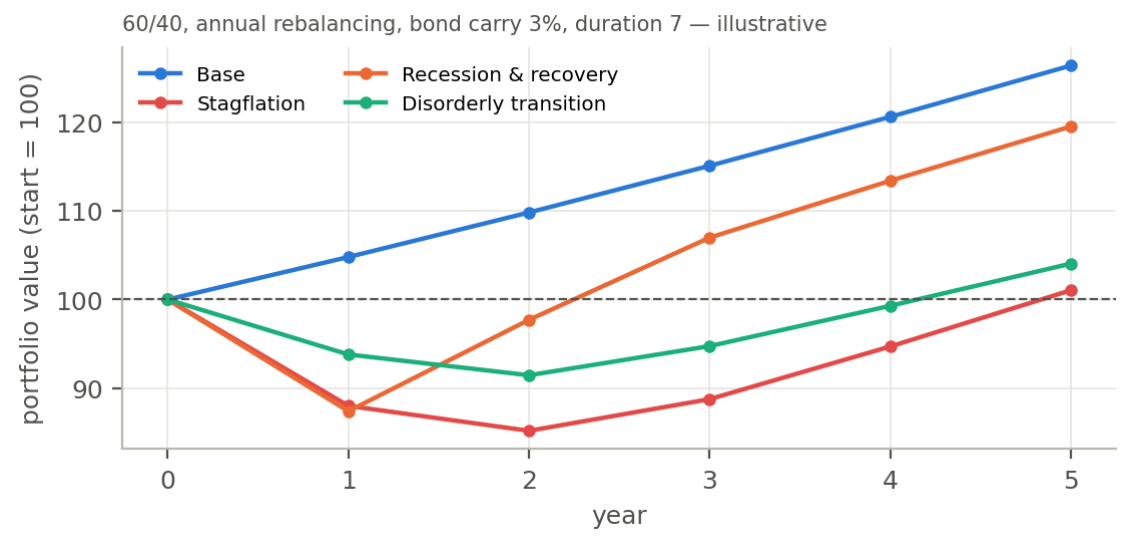
Stress test ถามว่า “ถ้า X เกิดพรุ่งนี้” scenario analysis ถามว่า “ถ้าโลกเป็นแบบนี้ในอีกหลายปีข้างหน้า” ผลลัพธ์ไม่ใช่ตัวเลขผลขาดทุนตัวเดียว แต่เป็นชุดของเส้นทาง
อ้างอิงต้นฉบับ: หน้า 35–36 · เปิด PDF หน้า 35
## 14.1 Scenario analysis เทียบ stress testing stress test มักเป็น shock แบบ **ทันทีและช่วงเดียว**: “ถ้า X เกิดพรุ่งนี้” [Scenario analysis](glossary.md#scenario-analysis) เป็นเส้นทาง **หลายช่วงเวลาที่ขับเคลื่อนด้วยเรื่องเล่า**: “ถ้าโลกเปลี่ยนไปแบบนี้ในอีกไม่กี่ปี” การเติบโต เงินเฟ้อ อัตราดอกเบี้ย หุ้น spread และ FX ต้องสอดคล้องกันปีต่อปี รวมการปรับสมดุล กระแสเงินสด ค่าธรรมเนียม และการตอบสนองของกลยุทธ์ ผลลัพธ์ไม่ใช่ตัวเลขผลขาดทุนตัวเดียว แต่เป็นชุดเส้นทาง: มูลค่าปลายทาง ผลตอบแทนรายปี maximum drawdown ระหว่างทาง เวลาฟื้นตัว และโอกาสที่จะพลาดวัตถุประสงค์การลงทุน ## 14.2 การสร้าง scenario 1. **เรื่องเล่า**: หนึ่งย่อหน้าว่าด้วยสาเหตุ การส่งผ่าน และการคลี่คลาย (เช่น “supply shock ก่อให้เกิด stagflation ธนาคารกลางขึ้นดอกเบี้ย เงินเฟ้อจางลงหลังสองปี”) 2. **เส้นทางของตัวแปรหลัก**: GDP เงินเฟ้อ อัตราดอกเบี้ยนโยบาย อัตรา 10 ปี ดัชนีหุ้น spread รายปี 3. **จับคู่กับปัจจัยของพอร์ต**: ผ่าน regression หรือค่าคาดหวังแบบมีเงื่อนไขของ §10.4 4. **ฉายภาพพอร์ต**: P&L รายช่วงพร้อมการปรับสมดุล กระแสเงิน ค่าธรรมเนียม และการดำเนินการของผู้บริหารที่ตกลงไว้ล่วงหน้า 5. **ผลลัพธ์และการตัดสินใจ**: มูลค่าปลายทาง ผลตอบแทนรายปี maximum drawdown เวลาฟื้นตัว ความน่าจะเป็นที่จะบรรลุวัตถุประสงค์; อภิปรายการเปลี่ยนการจัดสรรหรือการออกแบบผลิตภัณฑ์ ## 14.3 ประเภทของ scenario | ประเภท | คำอธิบาย | |---|---| | Deterministic narrative | 3–5 scenario ที่แตกต่างกัน (ฐาน, เชิงลบ, รุนแรง, การเปลี่ยนเชิงโครงสร้าง) สื่อสารง่าย | | Historical analogue | ใช้เส้นทางหลายปีของเหตุการณ์ในอดีต (ทศวรรษ 1970, 2000–2002, 2008–2009) กับพอร์ตวันนี้ | | Stochastic (Monte Carlo) | เส้นทาง GBM, bootstrap หรือ regime-switching ให้การแจกแจงของมูลค่าปลายทางและ drawdown (เช่น ภาพที่ 9) | | Climate | scenario ของ NGFS แบบ orderly, disorderly และ hot-house แยกความเสี่ยงจากการเปลี่ยนผ่าน (ราคาคาร์บอน นโยบาย) ออกจากความเสี่ยงทางกายภาพ; ช่วงเวลา 10–30 ปี | ## 14.4 ตัวอย่างคำนวณ: scenario ห้าปีสำหรับพอร์ต 60/40 พอร์ต: หุ้น 60% พันธบัตรรัฐบาล 40% (duration 7, carry 3%) ปรับสมดุลทุกปี scenario **ตัวอย่างประกอบ** สี่แบบกำหนดผลตอบแทนหุ้นและการเปลี่ยนแปลงของ yield รายปี; ผลตอบแทนพันธบัตร ≈ 3% − 7 × Δy | Scenario | หุ้นรายปี (%) | การเปลี่ยน yield (bp) | มูลค่าปลาย 5 ปี | ต่อปี | MDD | ฟื้นตัว | |---|---|---|--:|--:|--:|---| | ฐาน | +6% × 5 | 0 | 126.4 | 4.8% | 0.0% | — | | Stagflation | −15, −5, +5, +8, +8 | +150, +50, 0, −25, −25 | 101.1 | 0.2% | −14.8% | ปีที่ 5 | | ถดถอยและฟื้นตัว | −30, +20, +15, +8, +7 | −150, +50, +25, 0, 0 | 119.5 | 3.6% | −12.6% | ปีที่ 3 | | การเปลี่ยนผ่านแบบไร้ระเบียบ | −10, −5, +4, +6, +6 | +50, +25, 0, 0, 0 | 104.1 | 0.8% | −8.5% | ปีที่ 5 |