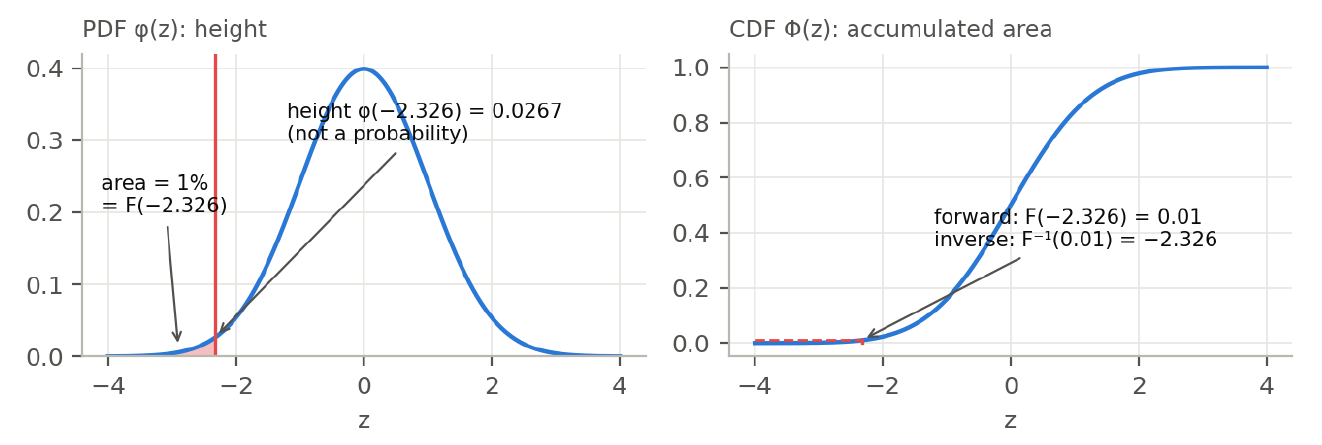
VaR ไม่ใช่สูตรลึกลับ มันคือเปอร์เซ็นไทล์ของการแจกแจงกำไรขาดทุน เมื่อเข้าใจว่า CDF ทำหน้าที่อะไร สูตรทุกแบบในบทต่อไปคือการเปลี่ยนเพียง “ตัวคูณ” หรือ “ความผันผวน”
อ้างอิงต้นฉบับ: หน้า 4–6 · เปิด PDF หน้า 4
## 2.1 นิยามและข้อความเชิงความน่าจะเป็น [VaR](glossary.md#var) ตอบคำถามว่า “ในช่วงเวลาที่กำหนด ผลขาดทุนที่เรามั่นใจ $c$ ว่าจะไม่ถูกเกินคือเท่าไร” ในภาษา P&L $X$ ค่า VaR 99% คือเปอร์เซ็นไทล์ที่ 1 ของการแจกแจงของ $X$ $$ \begin{aligned} &\Pr\big(X\le \operatorname{VaR}_c(X)\big)=1-c\\ &\operatorname{VaR}_c(X)=\sup\{x\in\mathbb R:\ F_X(x)\le 1-c\}\qquad(\text{P\&L, จำนวนลบ})\\ &\operatorname{VaR}_c(L)=\inf\{x\in\mathbb R:\ F_L(x)\ge c\}\qquad(\text{ผลขาดทุน } L=-X,\ \text{จำนวนบวก}) \end{aligned} $$เจาะลึก · ทำไม “VaR คือเปอร์เซ็นไทล์”
นิยาม $\Pr(X\le\operatorname{VaR})=1-c$ ก็คือนิยามของเปอร์เซ็นไทล์ตรง ๆ เรียงผลลัพธ์ P&L ที่เป็นไปได้ทั้งหมดจากแย่สุดไปดีสุด VaR คือจุดที่ตัดส่วนที่แย่ที่สุด $1-c$ ออกไป มองได้สามมุม 1. **การจัดอันดับ**: เรียงผลตอบแทนรายวัน 500 ค่า VaR 99% คือค่าที่แย่เป็นลำดับที่ 5 โดยประมาณ (500×1%) ไม่ต้องสมมติการแจกแจง 2. **Inverse CDF**: CDF แปลง “ค่า” เป็น “ความน่าจะเป็นสะสม” VaR ทำทางกลับ $\operatorname{VaR}=F^{-1}(1-c)$ 3. **สูตร Normal**: $-2.326$ คือเปอร์เซ็นไทล์ที่ 1 ของ Normal มาตรฐาน; $\operatorname{VaR}=\mu-2.326\sigma$ เพียงเลื่อนและย่อขยายให้เข้ากับพอร์ต การเป็นเปอร์เซ็นไทล์ก็เป็นข้อจำกัดของ VaR ด้วย มันบอกว่าหาง **เริ่ม** ที่ไหน ไม่ได้บอกว่าหาง **ลึก** เท่าไรเจาะลึก · CDF คือตารางจัดอันดับ
CDF $F(x)=\Pr(X\le x)$ ให้สัดส่วนของผลลัพธ์ที่เท่ากับหรือต่ำกว่า $x$ ลองเรียงผลตอบแทนรายวันสิบค่าจากน้อยไปมาก (ตารางด้านล่าง) - **ทางไปข้างหน้า (CDF)**: ใส่ค่า ได้สัดส่วนสะสม $F(-2\%)=20\%$ - **ทางย้อนกลับ (inverse CDF)**: ใส่สัดส่วน ได้ค่า “10% ที่แย่ที่สุดสิ้นสุดตรงไหน” → $F^{-1}(10\%)=-3\%$ คือ VaR 90% Normal มาตรฐาน $\Phi$ คือเวอร์ชันต่อเนื่องของตารางเดียวกัน $\Phi(-2.326)=1\%$ คือการเปิดตารางทางไปข้างหน้า (Excel `NORM.S.DIST(-2.326,TRUE)`) และ $\Phi^{-1}(1\%)=-2.326$ คือทางย้อนกลับ (`NORM.S.INV(0.01)`) **CDF ตอบว่า “ผลขาดทุนขนาดนี้เกิดบ่อยแค่ไหน” inverse CDF ตอบว่า “ผลขาดทุนที่เกิดบ่อยเท่านี้มีขนาดเท่าไร” VaR คืออย่างหลัง** | ผลตอบแทน $x$ | −3% | −2% | −1.5% | −1% | −0.5% | 0% | … | 2% | |---|--:|--:|--:|--:|--:|--:|:-:|--:| | $F(x)$ | 10% | 20% | 30% | 40% | 50% | 60% | … | 100% |เจาะลึก · ทำไมความน่าจะเป็นมาจาก CDF ไม่ใช่ PDF
สำหรับการแจกแจงต่อเนื่อง ความน่าจะเป็นคือ **พื้นที่** ใต้ PDF; CDF คือพื้นที่สะสมจนถึง $x$ ตัว PDF เองเป็น **ความสูง** และความสูงไม่ใช่ความน่าจะเป็น 1. **จุดเดียวมีความน่าจะเป็น 0**: ผลตอบแทนที่เท่ากับ −2.32635…% พอดีมีความน่าจะเป็นศูนย์ เฉพาะช่วงเท่านั้นที่มีความน่าจะเป็น: $\Pr(a\le X\le b)=\int_a^b f(x)\,dx=F(b)-F(a)$ 2. **PDF คือความหนาแน่น**: ความน่าจะเป็นต่อหน่วยของ $x$ เหมือนจำนวนประชากรต่อตารางกิโลเมตร ต้องคูณด้วยความกว้างจึงได้ความน่าจะเป็น ความหนาแน่นจึงเกิน 1 ได้ เช่น เมื่อ $\sigma=1\%$ จุดยอดของ Normal บนแกนผลตอบแทนสูงราว 39.9 ซึ่งเป็นความน่าจะเป็นไม่ได้ 3. **ใช้กับ VaR**: $\Pr(X\le\operatorname{VaR})=1\%$ ถามถึงพื้นที่หางทางซ้ายของ VaR คือ $F(\operatorname{VaR})=1\%$ จึงใช้ CDF (และตัวผกผัน) 4. **φ ในสูตร ES**: $\varphi(-2.326)=0.02665$ **ไม่ใช่** ความน่าจะเป็น 2.665% มันมาจากอินทิกรัล: ค่าเฉลี่ยหาง $=\int x f(x)\,dx\ \div$ พื้นที่หาง $(1-c)$; เนื่องจาก antiderivative ของ $z\varphi(z)$ คือ $-\varphi(z)$ φ จึงปรากฏเป็นความสูงในผลลัพธ์ ส่วนตัวหาร $1-c$ คือความน่าจะเป็นซึ่งมาจาก CDF 5. **ข้อยกเว้น: การแจกแจงไม่ต่อเนื่อง**: สำหรับตัวแปรไม่ต่อเนื่อง เช่น จำนวน breach แต่ละค่ามีความน่าจะเป็นบวก และ PMF ให้ความน่าจะเป็นได้เลย เมื่อ $T=250$ ความน่าจะเป็นที่ breach เท่ากับ 2 ครั้งพอดีคือ 25.7% (`BINOM.DIST(2,250,0.01,FALSE)`) ส่วนสัญญาณไฟจราจรใช้ค่าสะสม (`TRUE`) **สรุปในบรรทัดเดียว: PDF บอกว่าความน่าจะเป็นหนาแน่นตรงไหน CDF บอกว่าสะสมมาเท่าไรแล้ว การถามหาความน่าจะเป็นคือการถามหาสิ่งที่สะสม**เจาะลึก · ทำไมต้อง supremum และ infimum
ถ้าการแจกแจงต่อเนื่องและเพิ่มขึ้นอย่างเคร่งครัด $x$ ที่แก้ $F(x)=1-c$ มีค่าเดียว และ $F^{-1}(1-c)$ ก็เพียงพอ แต่ P&L จริงมักเป็น **ไม่ต่อเนื่องหรือผสม**: historical simulation มีจำนวนจุดจำกัด การผิดนัดชำระของพันธบัตรเป็นเหตุการณ์ 0/1 พอร์ตออปชันกระโดดรอบราคาใช้สิทธิ CDF จึงเป็นขั้นบันได อาจ **ไม่มี** $x$ ที่ทำให้ $F(x)=1-c$ พอดี หรือมี **ทั้งช่วง** ของค่า Infimum บอกว่า “ในบรรดาระดับขาดทุนที่ความน่าจะเป็นสะสมถึงอย่างน้อย $c$ ให้เลือกค่าที่เล็กที่สุด” ทำให้ได้คำตอบเดียวสำหรับทุกการแจกแจง ส่วน supremum บน P&L คือภาพสะท้อนของแนวคิดเดียวกัน ตัวพิมพ์เล็ก $x$ คือค่าเฉพาะ (dummy variable) ตัวพิมพ์ใหญ่ $X$ คือตัวแปรสุ่ม “$x<\operatorname{VaR}(X)<0$” อ่านว่า ผลขาดทุนเฉพาะค่าหนึ่งที่แย่กว่า VaRในทางปฏิบัติ · จะเก็บหรือตัด μ
$\mu$ ที่เป็นบวกทำให้ VaR หดลง (มองโลกในแง่ดีขึ้น) เพราะ $\mu$ ไม่เสถียรมาก ธนาคารส่วนใหญ่ รวมถึงตัวอย่าง backtest ของคอร์ส จึง **ตัด μ ทิ้ง** ซึ่งเป็นแนวทางที่ระมัดระวัง ถ้าจะเก็บไว้ ให้ใช้ค่าประมาณระยะยาวที่มั่นคงและขยายด้วย $\mu_{hD}=h\mu_{1D}$ พจน์ $-\tfrac12\sigma^2T$ ในสูตรของ PRIIPs ไม่ใช่ค่าเฉลี่ย แต่เป็นการปรับแก้ drift ของ log-normal (Itô) ซึ่งยังคงอยู่แม้ $\mu=0$ข้อควรระวัง · สิ่งที่ VaR ไม่ได้บอก
VaR 99% บอกว่า “1% ของผลลัพธ์แย่กว่านี้” แต่ **ไม่ได้บอกว่าแย่กว่าเท่าไร** สองพอร์ตอาจมี VaR เท่ากัน ขณะที่พอร์ตหนึ่งมีหางบาง อีกพอร์ตมีหางหนามาก VaR ยังไม่มีคุณสมบัติ subadditive (ตัวอย่างพันธบัตร §3.4) สองข้อเท็จจริงนี้ผลักดันให้ผู้กำกับดูแลเปลี่ยนจาก VaR ไปใช้ ESเทียบกฎเกณฑ์ · นิยามและพารามิเตอร์ของ VaR
| กรอบ | ข้อกำหนด | |---|---| | UCITS | บังคับใช้ VaR กับกลยุทธ์ที่ซับซ้อน; absolute VaR ≤ 20% ของ NAV หรือ relative ≤ 2× ของพอร์ตอ้างอิง; 99%, 20 วัน, ข้อมูล ≥ 1 ปี, คำนวณรายวัน (§8.1) | | AIFMD | ไม่กำหนดให้ใช้ VaR; กำหนดให้มีการวัดความเสี่ยงที่ “เหมาะสม” และระบุในนโยบาย; ถ้าใช้ VaR ต้องรายงานค่าและวิธีใน Annex IV | | MiFID II | ไม่มีขีดจำกัด VaR; PRIIPs ใช้ VaR 97.5% เพื่อกำหนดชั้น MRM ซึ่งนำไปใช้ตัดสินกลุ่มเป้าหมายและความเหมาะสม |