---
title: Portfolio Theory
description: จากการแบ่งเงินลงทุนสองสินทรัพย์ สู่ efficient frontier, tangency portfolio, CAPM และการวัดผลตอบแทนต่อความเสี่ยง
notebook: notebooks/portfolio-theory.ipynb
visual_route: no-image-generator
---
# Portfolio Theory
พอร์ตการลงทุนที่ดีเป็นอย่างไร?
> “พอร์ตที่ดีเป็นมากกว่ารายชื่อหุ้นและพันธบัตรดี ๆ ที่เรียงกันยาวเหยียด”
>
> “A good portfolio is more than a long list of good stocks and bonds.”
>
> — **Harry Markowitz** · [*Portfolio Selection: Efficient Diversification of Investments (1959), น. 3*](https://cowles.yale.edu/sites/default/files/2022-09/m16-all.pdf#page=15)
หลังจากที่เราหมกหมุ่นกับ ออปชั่น เรามาดูงานของ Quant ที่ไปแก้ปัญหา อีก ประเภท ในการเงินกันดีกว่า และอาจมีมูลค่าไม่ต่างกันดูซำ้ เพื่อตอบคำถามเดี่ยวว่าพอร์ตการลงทุนที่ดีคืออะไร
ทุกกการลงทุน จำเป็นต้องสร้างพอร์ตการลงทุนที่ดี (แม้คุณอาจจะไม่เคยนิยามมันก็ตาม) แต่ไม่มีศาตร์ใดพยายามหาคำตอบนี้ การวิเคราะห์ปัจจัยพื้นฐานตอบเพียงว่า มูลค่าของสินทรัพย์มันควรเป็นเท่าไหร่ การวิเคราะห์ทางเทคนิคการตอบเพียงว่าราคาหุ้นเปลี่ยนแปลงอย่างไรและมีแนวโน้มจะเป็นเช่นไร มีเพียง Quant ที่พยายามค้นหาคำตอบว่า พอร์ตการลงทุนที่ดีคืออะไร แม้คำตอบ ของ Quant สองคนอาจไม่เหมือนกัน เพื่อศึกษาสิ่งนี้เราจะพาไปรู้จักคนแรกที่ตั้งคำถามว่า
"พอร์ตการลงทุนที่ดีคืออะไร"
Harry Markowitz
ผู้วางรากฐานทฤษฎีพอร์ตการลงทุนสมัยใหม่ ซึ่งเป็นคำถามที่ตอบว่าพอร์ตการลงทุนที่ดีหน้ตาอย่างไร
ภาพและประวัติ: Rady School of Management, UC San Diego
# พอร์ตการลงทุน
เราเริ่มจากสินทรัพย์สองตัว แล้วค่อยขยายเป็นหลายสินทรัพย์และแบบจำลองผลตอบแทน ตัวเลขทั้งหมดเป็นตัวอย่างสมมติสำหรับช่วงลงทุนหนึ่งปี
ให้ W₀ เป็นเงินลงทุนเริ่มต้น และ wᵢ เป็นสัดส่วนเงินที่ลงในสินทรัพย์ i หรือ [portfolio weight](glossary.html#portfolio-weight) เช่น ลงเงิน 40,000 บาทจากทั้งหมด 100,000 บาท จะได้ wᵢ = 0.40
ถ้าใช้เงินทั้งหมดลงทุนในสินทรัพย์ N ตัว น้ำหนักต้องรวมกันเป็นหนึ่ง
$$
\sum_{i=1}^{N}w_i=1.
$$
เราตัดสินใจตอนเริ่มต้น แล้วถือจนครบหนึ่งปีโดยไม่ปรับสัดส่วนระหว่างทาง นี่คือแบบจำลองช่วงเวลาเดียว หรือ single-period model น้ำหนักที่กำหนดเป็นน้ำหนักเริ่มต้น ส่วนสัดส่วนมูลค่าในพอร์ตจะเปลี่ยนตามราคาที่เกิดขึ้นภายหลัง
ใช้ Rᵢ แทน [simple total return](glossary.html#return) ของสินทรัพย์ i โดยนับเงินปันผลหรือดอกเบี้ยและการนำกลับไปลงทุนด้วย ถ้าซื้อสินทรัพย์ราคา 100 ขายเมื่อครบปีที่ 105 และรับเงินปันผล 2 ณ วันสิ้นปีพอดี ผลตอบแทนรวมคือ (105 + 2 − 100)/100 = 7%
ผลตอบแทนพอร์ต Rₚ และความมั่งคั่งปลายทาง Wₜ จึงเป็น
$$
R_P=\sum_{i=1}^{N}w_iR_i,
\qquad W_T=W_0(1+R_P).
$$
สูตรเฉลี่ยถ่วงน้ำหนักนี้ใช้กับ simple return ของช่วงเวลาเดียวกัน ส่วน [log return](glossary.html#log-return) ของพอร์ตต้องคำนวณจาก ln(1 + Rₚ) การนำ log return ของแต่ละสินทรัพย์มาถ่วงน้ำหนักโดยตรงไม่ได้ให้ค่าเดียวกันทั่วไป
ถ้าห้าม [short selling](glossary.html#short-selling) ให้เพิ่มเงื่อนไข wᵢ ≥ 0 เรียกว่า long-only แต่เมื่ออนุญาตให้ short น้ำหนักติดลบได้ เช่น A 120% กับ B −20% หมายถึงใช้เงินของตัวเองรวมกับเงินจากการ short B มาซื้อ A น้ำหนักสุทธิยังรวมกันได้ 100% ขณะที่มูลค่าฐานะรวมแบบไม่หักล้างกันเท่ากับ 140% ของเงินเริ่มต้น
สูตรพื้นฐานต่อไปนี้ยังไม่รวมภาษี ค่าซื้อขาย หลักประกัน และต้นทุนยืมหลักทรัพย์ สมมติว่าถือสินทรัพย์เป็นเศษส่วนได้ เราจะระบุทุกครั้งว่าสูตรเลือกน้ำหนักอนุญาตให้ short หรือจำกัดไว้ที่ long-only
## ใช้ค่าเฉลี่ยและความแปรปรวนเลือกพอร์ต
ให้ μᵢ = E[Rᵢ] เป็น [ผลตอบแทนคาดหวัง](glossary.html#expected-value) และ σᵢ = SD(Rᵢ) เป็น [ส่วนเบี่ยงเบนมาตรฐาน](glossary.html#standard-deviation) ของผลตอบแทน ยิ่ง σᵢ สูง ผลตอบแทนยิ่งกระจายห่างจากค่าเฉลี่ยมาก โดยนับทั้งด้านที่สูงกว่าและต่ำกว่าค่าเฉลี่ย
Mean–variance analysis เลือกพอร์ตโดยพิจารณาสองค่านี้ของพอร์ต เราอาจกำหนดเป้าผลตอบแทนคาดหวังแล้วหาพอร์ตที่มี variance ต่ำที่สุด หรือกำหนดเพดานความเสี่ยงแล้วหาพอร์ตที่มีผลตอบแทนคาดหวังสูงที่สุด
อีกวิธีคือให้ผู้ลงทุนเลือกค่าน้ำหนักลงโทษความเสี่ยง λ > 0 แล้วแก้โจทย์
$$
\max_{\mathbf w}\left(\mu_P-\frac{\lambda}{2}\sigma_P^2\right),
\qquad \sum_iw_i=1.
$$
เมื่อ λ มากขึ้น พอร์ตที่มี variance สูงจะถูกหักคะแนนมากขึ้น ตัว λ แทนความชอบในกรอบนี้ ต้องใช้หน่วยผลตอบแทนให้คงที่ และไม่ควรตีความว่าเป็นค่าบอกบุคลิกของผู้ลงทุนที่วัดได้แน่นอน
การคำนวณ μₚ กับ σₚ² ไม่ต้องสมมติว่าผลตอบแทนเป็น Normal ขอให้มีค่าเฉลี่ยและความแปรปรวนจำกัดก็พอ แต่การตัดสินใจจากสองค่านี้เพียงอย่างเดียวเป็นข้อจำกัดเพิ่มเติม พอร์ตสองชุดอาจมีค่าเฉลี่ยและ variance เท่ากัน แต่ชุดหนึ่งมีโอกาสขาดทุนรุนแรงมากกว่า
ถ้าผลตอบแทนร่วมเป็น multivariate Normal ค่าเฉลี่ยและ covariance จะกำหนดการแจกแจงร่วมได้ครบ สำหรับตระกูล elliptical ที่กว้างกว่านั้นยังต้องรู้รูปแบบการแจกแจง เช่น พารามิเตอร์หางของ t-distribution และต้องมี moment ที่ใช้คำนวณอยู่จริง การบอกเพียงว่าเป็น elliptical จึงไม่ได้ทำให้ข้อมูลเรื่องหางหายไป
## สองสินทรัพย์ที่ไม่ได้ขึ้นลงพร้อมกัน
ใช้สมมติฐานหนึ่งปีชุดนี้ตลอดตัวอย่างหลัก โดยเขียนเปอร์เซ็นต์เป็นทศนิยมเมื่อนำไปคำนวณ
| พารามิเตอร์ | สินทรัพย์ A | สินทรัพย์ B |
|---|---:|---:|
| ผลตอบแทนคาดหวัง μ | 12% | 6% |
| ส่วนเบี่ยงเบนมาตรฐาน σ | 20% | 10% |
| ความแปรปรวน σ² | 0.0400 | 0.0100 |
กำหนด correlation ของผลตอบแทน A และ B เท่ากับ ρ = 0.20 และให้อัตราปลอดความเสี่ยงหนึ่งปี r_f = 2% ไว้ใช้ภายหลัง ทั้ง μ และ σ ในตารางเป็นสถิติของผลตอบแทนหนึ่งปี ไม่ใช่ drift และ diffusion coefficient ของสมการ GBM โดยตรง
[Covariance หรือความแปรปรวนร่วม](glossary.html#covariance) วัดว่าผลตอบแทนสองตัวเบี่ยงจากค่าเฉลี่ยไปด้วยกันอย่างไร
$$
\operatorname{Cov}(R_A,R_B)
=\mathbb E[(R_A-\mu_A)(R_B-\mu_B)]
=\rho\sigma_A\sigma_B.
$$
[Correlation](glossary.html#correlation) คือ covariance ที่หารด้วย σ_Aσ_B จึงไม่มีหน่วยและอยู่ระหว่าง −1 กับ 1 เมื่อส่วนเบี่ยงเบนมาตรฐานทั้งคู่เป็นบวก ค่าใกล้ 1 หมายถึงเคลื่อนไหวไปด้วยกันมาก ค่าใกล้ −1 หมายถึงเคลื่อนไหวสวนกันมาก ส่วนค่า 0 หมายถึงไม่มีความสัมพันธ์เชิงเส้น ไม่ได้ยืนยันว่าเป็นอิสระจากกัน
ให้ w เป็นน้ำหนัก A และ 1 − w เป็นน้ำหนัก B จะได้
$$
\mu_P=w\mu_A+(1-w)\mu_B
$$
$$
\boxed{\sigma_P^2=w^2\sigma_A^2+(1-w)^2\sigma_B^2
+2w(1-w)\rho\sigma_A\sigma_B.}
$$
ผลตอบแทนคาดหวังเป็นค่าเฉลี่ยถ่วงน้ำหนัก แต่ variance มีพจน์ covariance เพิ่มเข้ามา เพราะเวลา A เบี่ยงจากค่าเฉลี่ย เราต้องนับด้วยว่า B มีแนวโน้มช่วยชดเชยหรือขยายการเบี่ยงนั้น
ถ้าลงทุนคนละครึ่ง ผลตอบแทนคาดหวังคือ
$$
\mu_P=0.5(0.12)+0.5(0.06)=0.09=9\%.
$$
ความแปรปรวนและส่วนเบี่ยงเบนมาตรฐานเป็น
$$
\begin{aligned}
\sigma_P^2
&=0.5^2(0.20)^2+0.5^2(0.10)^2
+2(0.5)(0.5)(0.20)(0.20)(0.10)\\
&=0.0100+0.0025+0.0020=0.0145,\\
\sigma_P&=\sqrt{0.0145}\approx0.120416=12.0416\%.
\end{aligned}
$$
การเฉลี่ย volatility ของ A กับ B ตรง ๆ จะได้ 15% ซึ่งสูงกว่า 12.0416% ของพอร์ตนี้ เมื่อสินทรัพย์ไม่ได้เคลื่อนไหวไปทางเดียวกันสมบูรณ์ การถือร่วมกันจึงลดความผันผวนจากระดับที่ได้จากการเฉลี่ย volatility เป็นผลของ [การกระจายความเสี่ยง หรือ diversification](glossary.html#diversification)
สำหรับน้ำหนัก long-only เรามีขอบเขต
$$
|w\sigma_A-(1-w)\sigma_B|
\le\sigma_P\le w\sigma_A+(1-w)\sigma_B.
$$
ขอบบนเกิดเมื่อ ρ = 1 และขอบล่างเมื่อ ρ = −1 ถ้าสินทรัพย์ทั้งคู่มี volatility เป็นบวก น้ำหนักอยู่ระหว่าง 0 กับ 1 อย่างเคร่งครัด และ ρ < 1 ความผันผวนพอร์ตจะต่ำกว่าขอบบน สำหรับพอร์ตที่มี short ขอบบนทั่วไปต้องใช้ |w|σ_A + |1 − w|σ_B
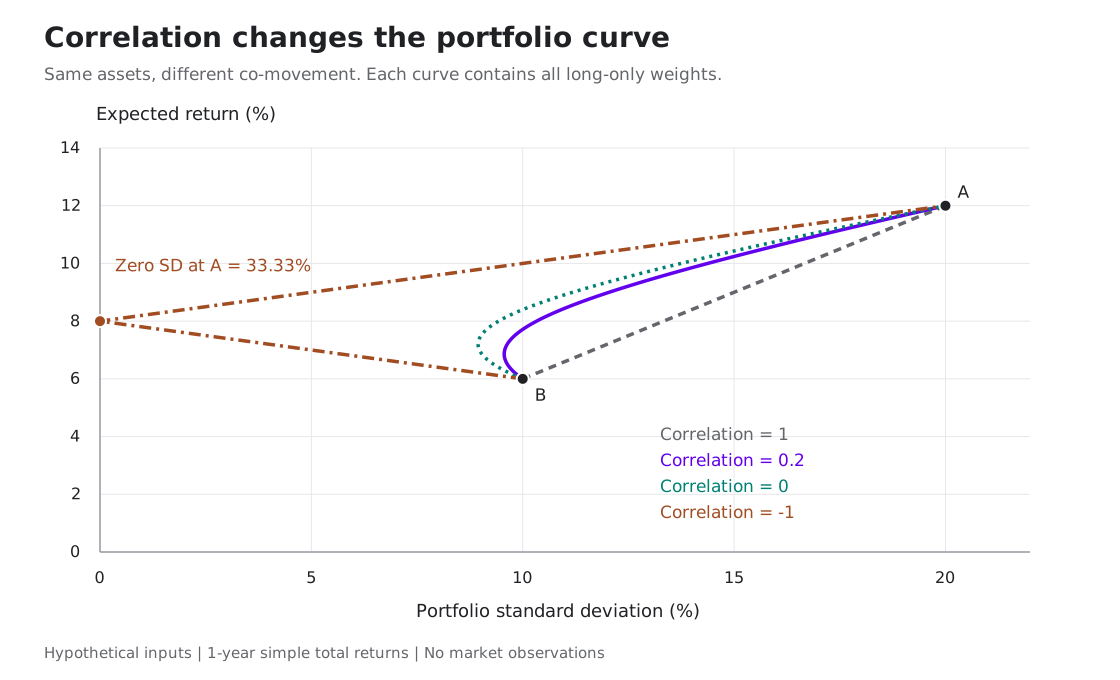
แต่ละเส้นใช้ A และ B ชุดเดิม เปลี่ยนเฉพาะ correlation และไล่น้ำหนัก long-only ระหว่างสองสินทรัพย์ เมื่อ correlation ลดลง เส้นพอร์ตโค้งไปทางความเสี่ยงที่ต่ำลง กราฟนี้ยังไม่รวมการกู้หรือฝากที่ r_f
## พอร์ตที่มีความแปรปรวนต่ำที่สุด
พอร์ต [Global Minimum Variance หรือ GMV](glossary.html#minimum-variance-portfolio) มี variance ต่ำที่สุดในบรรดาพอร์ตที่อนุญาต โดยยังไม่กำหนดผลตอบแทนเป้าหมาย สำหรับ A และ B หาได้ด้วยการดิฟเฟอเรนเชียล σₚ² ตาม w แล้วให้เท่ากับศูนย์
$$
\boxed{w_A^{\mathrm{GMV}}=
\frac{\sigma_B^2-\rho\sigma_A\sigma_B}
{\sigma_A^2+\sigma_B^2-2\rho\sigma_A\sigma_B}.}
$$
สูตรนี้อนุญาตให้ short และใช้เมื่อส่วนหารเป็นบวก ถ้ากำหนด long-only แล้วคำตอบอยู่นอกช่วง [0,1] ให้เลือกปลายช่วงที่ใกล้คำตอบนั้น สำหรับโจทย์สองสินทรัพย์นี้ variance เป็นฟังก์ชันกำลังสองนูน จึงทำเช่นนั้นได้
แทนค่าตัวอย่างจะได้
$$
w_A^{\mathrm{GMV}}=\frac{0.0100-0.0040}
{0.0400+0.0100-0.0080}=\frac17,
\qquad w_B^{\mathrm{GMV}}=\frac67.
$$
พอร์ตนี้ลงทุนใน A ประมาณ 14.2857% และ B ประมาณ 85.7143% ได้ผลตอบแทนคาดหวัง 6.8571% และส่วนเบี่ยงเบนมาตรฐาน 9.5618% จึงผันผวนต่ำกว่า B ซึ่งมี volatility 10% แม้จะมี A ที่ผันผวนกว่าปนอยู่ด้วย
คำว่า minimum variance อ้างอิงสินทรัพย์และข้อจำกัดที่เลือก พอร์ตนี้เป็น GMV ของ A กับ B หากเพิ่มสินทรัพย์ปลอดความเสี่ยงเข้ามาแล้วอนุญาตให้ถือทั้งหมด ความแปรปรวนต่ำที่สุดของชุดใหม่ย่อมเป็นศูนย์
## พอร์ตที่คุ้มกับความเสี่ยงแต่ละระดับ
เมื่อลองน้ำหนักที่อนุญาตทั้งหมด จะได้ opportunity set หรือเซตพอร์ตที่สร้างได้ ในกราฟนี้แกนนอนเป็น σₚ และแกนตั้งเป็น μₚ เราชอบจุดที่ให้ μₚ สูงกว่าเมื่อความเสี่ยงเท่ากัน หรือมี σₚ ต่ำกว่าเมื่อผลตอบแทนคาดหวังเท่ากัน
[Efficient frontier](glossary.html#efficient-frontier) คือกลุ่มพอร์ตที่ไม่มีพอร์ตอื่นในชุดที่อนุญาตให้ผลตอบแทนคาดหวังอย่างน้อยเท่ากันและความเสี่ยงไม่มากกว่า โดยดีกว่าอย่างเคร่งครัดอย่างน้อยหนึ่งด้าน สำหรับตัวอย่าง A กับ B แบบ long-only ส่วนที่มีประสิทธิภาพเริ่มจาก GMV แล้วเพิ่มน้ำหนัก A ไปจนถึง 100%
ช่วงจาก B ล้วนไปถึงก่อน GMV ถูกครอบงำโดย GMV เพราะ GMV ให้ทั้งผลตอบแทนคาดหวังสูงกว่าและความเสี่ยงต่ำกว่า ถ้าอนุญาตให้ short B เพื่อซื้อ A เกิน 100% เส้นพอร์ตจะต่อออกไปอีก แต่เมื่อห้าม short จุดเหล่านั้นอยู่นอกชุดทางเลือก
การเลือกจุดบน frontier ยังต้องอาศัยเป้าหมายของผู้ลงทุน คนที่รับ volatility ได้ 10% กับคนที่รับได้ 20% อาจเลือกคนละพอร์ต ทั้งสองพอร์ตอยู่บน frontier เดียวกันได้
## ผสมพอร์ตเสี่ยงกับสินทรัพย์ปลอดความเสี่ยง
สินทรัพย์ปลอดความเสี่ยงในแบบจำลองให้ผลตอบแทน r_f ที่ทราบแน่นอน ณ วันสิ้นสุดของช่วงลงทุน จึงมี variance และ covariance กับผลตอบแทนอื่นเท่ากับศูนย์ ส่วน correlation นิยามไม่ได้ เพราะสูตรต้องหารด้วย volatility ที่เป็นศูนย์
คำว่าปลอดความเสี่ยงผูกกับช่วงเวลาและหน่วยเงินที่เลือก ถ้าขายตราสารก่อนวันครบกำหนด ราคาขายอาจไม่แน่นอน และถ้าวัดด้วยสกุลเงินอื่นก็อาจมีความเสี่ยงอัตราแลกเปลี่ยน
ให้ y เป็นสัดส่วนเงินในพอร์ตเสี่ยง P และ 1 − y เป็นสัดส่วนในสินทรัพย์ปลอดความเสี่ยง ผลตอบแทนของพอร์ตผสม C คือ
$$
R_C=r_f+y(R_P-r_f),\qquad
\mu_C=r_f+y(\mu_P-r_f),\qquad
\sigma_C=|y|\sigma_P.
$$
เมื่อ 0 ≤ y ≤ 1 เราแบ่งเงินระหว่าง P กับสินทรัพย์ปลอดความเสี่ยง เมื่อ y > 1 น้ำหนักเงินสดติดลบ หมายถึงกู้เงินมาซื้อ P เพิ่ม สมการนี้สมมติว่ากู้และให้กู้ได้ที่ r_f เดียวกัน ไม่มีวงเงินหรือหลักประกันจำกัด
สำหรับ y ≥ 0 และ σₚ > 0 ตัด y ออกได้เป็นเส้นตรง
$$
\mu_C=r_f+\frac{\mu_P-r_f}{\sigma_P}\sigma_C.
$$
เส้นนี้เรียกว่า Capital Allocation Line หรือ CAL ของพอร์ต P ความชันบอกผลตอบแทนคาดหวังส่วนเกินต่อความผันผวนหนึ่งหน่วย ถ้า y < 0 เรา short พอร์ต P และต้องกลับไปใช้ σ_C = |y|σₚ การต่อสูตรเส้นด้าน y ≥ 0 ไปใช้โดยไม่เปลี่ยนเครื่องหมายจะผิด
## เลือกพอร์ตเสี่ยงที่ทำให้ CAL ชันที่สุด
[Sharpe ratio](glossary.html#sharpe-ratio) ของพอร์ต P ในกรอบหนึ่งปีนี้คือ
$$
\operatorname{SR}_P=\frac{\mu_P-r_f}{\sigma_P},
\qquad \sigma_P>0.
$$
ถ้าต้องการผลตอบแทนคาดหวังสูงที่สุดที่ระดับ volatility หนึ่ง และสามารถผสมพอร์ตเสี่ยงกับสินทรัพย์ปลอดความเสี่ยงได้ เราจะเลือกพอร์ตที่มี Sharpe สูงที่สุดในชุดที่อนุญาต สำหรับตัวอย่างที่มี risk premium เป็นบวก เส้นจากจุด r_f จะสัมผัส frontier ที่พอร์ตนี้ จึงเรียกว่า [tangency portfolio](glossary.html#tangency-portfolio)
พอร์ต GMV ลด variance ส่วน tangency portfolio เพิ่มอัตราส่วนผลตอบแทนส่วนเกินต่อ volatility วัตถุประสงค์ต่างกันจึงให้น้ำหนักต่างกันได้
สำหรับสองสินทรัพย์ เขียน e_A = μ_A − r_f, e_B = μ_B − r_f และ c = ρσ_Aσ_B จะได้คำตอบภายในของพอร์ต tangency
$$
w_A^T=\frac{e_A\sigma_B^2-e_Bc}
{e_A\sigma_B^2+e_B\sigma_A^2-(e_A+e_B)c},
\qquad w_B^T=1-w_A^T.
$$
สูตรนี้ใช้ในกรณีปกติที่ covariance matrix กลับด้านได้ ตัวส่วนไม่เป็นศูนย์ และพอร์ตที่ได้อยู่บนด้านผลตอบแทนส่วนเกินเป็นบวกตามข้อจำกัดที่เลือก ถ้าคำตอบละเมิด long-only ต้องแก้โจทย์ที่มีข้อจำกัดใหม่ สำหรับสองสินทรัพย์ตรวจจุดภายในกับ A ล้วนและ B ล้วนได้โดยตรง
ในตัวอย่าง e_A = 0.10, e_B = 0.04 และ c = 0.004 จึงได้
$$
w_A^T=\frac{0.10(0.01)-0.04(0.004)}
{0.10(0.01)+0.04(0.04)-0.14(0.004)}
=\frac7{17},\qquad w_B^T=\frac{10}{17}.
$$
| พอร์ต | น้ำหนัก A | μₚ | σₚ | Sharpe เมื่อ r_f = 2% |
|---|---:|---:|---:|---:|
| B ล้วน | 0% | 6.0000% | 10.0000% | 0.4000 |
| GMV | 14.2857% | 6.8571% | 9.5618% | 0.5080 |
| Tangency | 41.1765% | 8.4706% | 11.0363% | 0.5863 |
| คนละครึ่ง | 50% | 9.0000% | 12.0416% | 0.5813 |
| A ล้วน | 100% | 12.0000% | 20.0000% | 0.5000 |
พอร์ตคนละครึ่งมี μₚ สูงกว่า tangency แต่เมื่อหารผลตอบแทนส่วนเกินด้วย volatility แล้วได้ Sharpe ต่ำกว่าเล็กน้อย หากต้องการความเสี่ยงมากขึ้น เราสามารถเพิ่ม y ในพอร์ต tangency แทนการเปลี่ยนสัดส่วน A กับ B
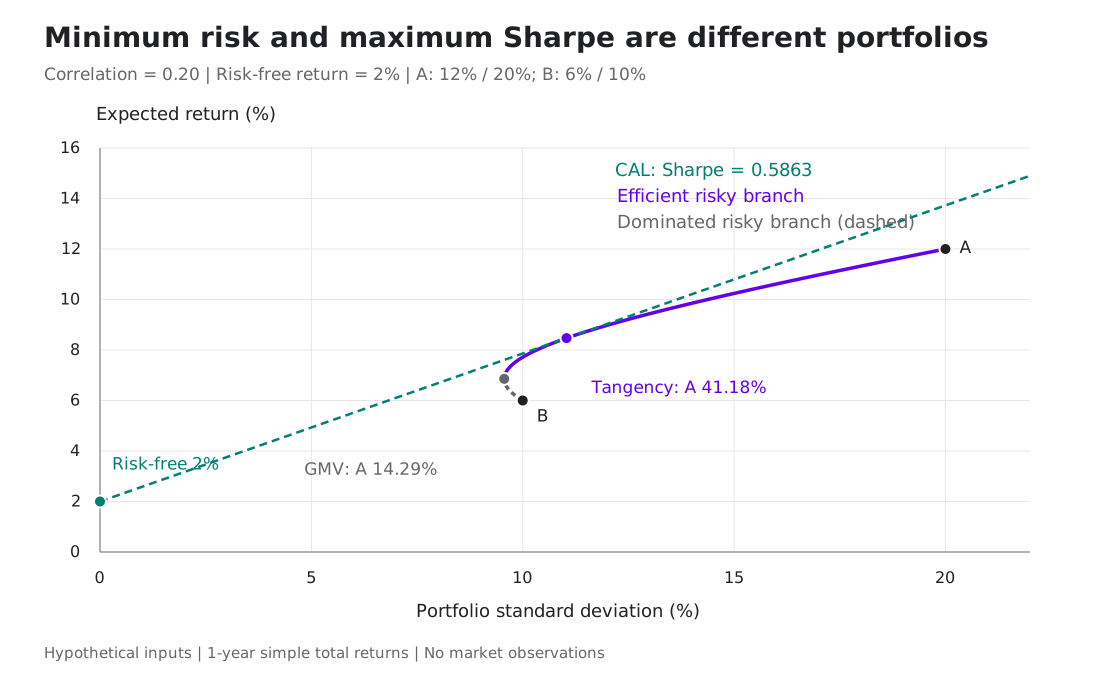
GMV อยู่ซ้ายสุดของชุดพอร์ต A กับ B ส่วน tangency อยู่ตรงจุดที่เส้น CAL ให้ Sharpe สูงที่สุดสำหรับพารามิเตอร์นี้ การเพิ่มน้ำหนักพอร์ต tangency เกิน 100% ต้องกู้เงินที่ 2% ตามสมมติฐาน
ถ้าลงทุน 50% ใน tangency และ 50% ในสินทรัพย์ปลอดความเสี่ยง จะได้ μ_C ≈ 5.2353% และ σ_C ≈ 5.5181% ถ้าลงทุนใน tangency 150% โดยกู้ 50% ของเงินเริ่มต้น จะได้ μ_C ≈ 11.7059% และ σ_C ≈ 16.5544% ทั้งสองพอร์ตมี Sharpe เดียวกันภายใต้ต้นทุนเงินที่กำหนด
ถ้ามีค่า λ แล้วควรแบ่งเงินเข้าพอร์ต tangency เท่าไร
นำ μ_C = r_f + y(μ_T − r_f) และ σ_C² = y²σ_T² ไปแทนในเป้าหมาย mean–variance แล้วดิฟเฟอเรนเชียลตาม y จะได้
$$
y^*=\frac{\mu_T-r_f}{\lambda\sigma_T^2}.
$$
ถ้า λ = 4 และใช้ผลตอบแทนเป็นทศนิยม ตัวอย่างให้ y* = 1.328125 หรือประมาณ 132.81% ใน tangency จึงมีเงินกู้ประมาณ 32.81% หากข้อจำกัดห้ามกู้และห้าม short พอร์ตเสี่ยง ต้องบังคับ 0 ≤ y ≤ 1 และคำตอบของโจทย์นี้จะอยู่ที่ y = 1
### เมื่อ correlation เท่ากับ −1
เมื่อ A กับ B สวนทางกันสมบูรณ์ เลือก w_A = σ_B/(σ_A + σ_B) = 1/3 และ w_B = 2/3 แล้วได้ σₚ = 0 ผลตอบแทนจึงเท่ากับค่าเฉลี่ยของมันเกือบแน่นอน ซึ่งในตัวอย่างเท่ากับ 8%
แต่เรากำหนด r_f = 2% ไว้ด้วย หากกู้ที่ 2% มาลงในพอร์ตที่จ่ายแน่นอน 8% ได้โดยไม่มีข้อจำกัด จะเกิด [arbitrage](glossary.html#arbitrage) ตัวเลขที่ตั้งไว้จึงไม่สอดคล้องกับตลาดที่ไม่มี arbitrage เมื่อ ρ = −1 พอดี
การเลื่อน correlation ไปถึง −1 ช่วยตรวจพฤติกรรมของสูตรความเสี่ยง ส่วนการใช้ชุดค่านั้นเป็นแบบจำลองตลาดต้องตรวจผลตอบแทนของพอร์ตศูนย์ความเสี่ยงกับ r_f ด้วย Sharpe ที่หารด้วยศูนย์ไม่ใช่คะแนนพอร์ตที่ใช้จัดอันดับได้
## ขยายเป็น N สินทรัพย์ด้วยเมทริกซ์
ให้ **w** เป็นเวกเตอร์คอลัมน์ของน้ำหนัก **μ** เป็นเวกเตอร์ผลตอบแทนคาดหวัง และ Σ เป็น covariance matrix ซึ่งมีสมาชิก Σᵢⱼ = Cov(Rᵢ,Rⱼ) แนวทแยงเป็น variance ของแต่ละสินทรัพย์ ส่วนสมาชิกนอกแนวทแยงเป็น covariance ของแต่ละคู่
$$
\mathbf w=\begin{pmatrix}w_1\\ \vdots\\ w_N\end{pmatrix},
\quad \boldsymbol\mu=\begin{pmatrix}\mu_1\\ \vdots\\ \mu_N\end{pmatrix},
\quad \mu_P=\mathbf w^\top\boldsymbol\mu,
\quad \sigma_P^2=\mathbf w^\top\Sigma\mathbf w.
$$
เครื่องหมาย ᵀ หรือ ⊤ คือ transpose เปลี่ยนเวกเตอร์คอลัมน์เป็นแถว ให้ **1** เป็นเวกเตอร์ที่ทุกช่องเท่ากับหนึ่ง เงื่อนไขใช้งบทั้งหมดจึงเขียนสั้น ๆ ว่า **1**ᵀ**w** = 1
สำหรับ A กับ B covariance matrix คือ
$$
\Sigma=\begin{pmatrix}0.0400&0.0040\\0.0040&0.0100\end{pmatrix}.
$$
ถ้าต้องการผลตอบแทนคาดหวังเป้าหมาย m ปัญหาเลือกพอร์ตเขียนได้เป็น
$$
\min_{\mathbf w}\ \mathbf w^\top\Sigma\mathbf w,
\qquad \mathbf1^\top\mathbf w=1,
\qquad \boldsymbol\mu^\top\mathbf w=m.
$$
เงื่อนไข long-only เพิ่มได้ด้วย wᵢ ≥ 0 และอาจเพิ่มเพดานน้ำหนักรายสินทรัพย์ ผลตอบแทนเป้าหมายบางค่าอาจทำไม่ได้ภายใต้ข้อจำกัดเหล่านั้น เช่น ในตัวอย่าง long-only ของ A กับ B ค่า m ต้องอยู่ระหว่าง 6% กับ 12%
เมื่อ Σ เป็น positive definite จึงกลับด้านได้ และอนุญาตให้ short สูตร GMV เป็น
$$
\mathbf w_G=
\frac{\Sigma^{-1}\mathbf1}{\mathbf1^\top\Sigma^{-1}\mathbf1}.
$$
ส่วนพอร์ต tangency ในกรณีปกติที่ผลรวมด้านล่างเป็นบวก คือ
$$
\mathbf w_T=
\frac{\Sigma^{-1}(\boldsymbol\mu-r_f\mathbf1)}
{\mathbf1^\top\Sigma^{-1}(\boldsymbol\mu-r_f\mathbf1)}.
$$
ตัวเศษให้น้ำหนักที่คำนึงถึงทั้งผลตอบแทนส่วนเกินและ covariance ส่วนตัวหารปรับให้น้ำหนักรวมเป็นหนึ่ง ถ้า Σ เป็น singular เช่น มีสินทรัพย์ซ้ำกันสมบูรณ์ สูตร inverse นี้ใช้ไม่ได้ ต้องแก้โครงสร้างสินทรัพย์หรือใช้วิธีที่จัดการเมทริกซ์เอกฐานโดยตรง
ในโค้ดจริงสามารถแก้ระบบสมการ Σx = **1** หรือ Σx = **μ** − r_f**1** แทนการคำนวณ inverse ทั้งก้อน แล้วจึง normalize x การคำนวณยังต้องตรวจข้อจำกัดน้ำหนักและความสมเหตุสมผลของผลลัพธ์
สูตร frontier เมื่ออนุญาตให้ short
กำหนด a = **1**ᵀΣ⁻¹**1**, b = **1**ᵀΣ⁻¹**μ**, c = **μ**ᵀΣ⁻¹**μ** และ d = ac − b² ถ้า Σ เป็น positive definite และผลตอบแทนคาดหวังไม่ได้เท่ากันทุกสินทรัพย์ จะได้ d > 0 พอร์ต variance ต่ำที่สุดที่เป้าหมาย m มีน้ำหนัก
$$
\mathbf w(m)=\Sigma^{-1}\left[
\frac{c-bm}{d}\mathbf1+\frac{am-b}{d}\boldsymbol\mu
\right]
$$
และ variance เป็น
$$
\sigma^2(m)=\frac{am^2-2bm+c}{d}.
$$
GMV อยู่ที่ m = b/a และมี variance 1/a ส่วน efficient frontier เป็นด้าน m ≥ b/a สูตรนี้ยังไม่ได้บังคับน้ำหนักไม่ติดลบ เมื่อต้องการ long-only ต้องแก้โจทย์ที่เพิ่มข้อจำกัดนั้น
## เพิ่มจำนวนสินทรัพย์แล้วความเสี่ยงเหลืออะไร
ลองสร้างตลาดสมมติที่สินทรัพย์ทุกตัวมีผลตอบแทนคาดหวัง μ เท่ากัน มี volatility σ เท่ากัน และมี correlation ระหว่างคู่ที่ต่างกันเท่ากับ ρ จากนั้นลงทุนเท่ากัน N ตัว ตัวละ 1/N
ผลตอบแทนคาดหวังของพอร์ตยังเท่ากับ μ ส่วน variance แยกเป็นพจน์ของสินทรัพย์แต่ละตัว N พจน์ และพจน์ covariance ของคู่ที่ต่างกัน N(N − 1) พจน์
$$
\begin{aligned}
\sigma_P^2
&=\frac{N\sigma^2+N(N-1)\rho\sigma^2}{N^2}\\
&=\sigma^2\left[\rho+\frac{1-\rho}{N}\right].
\end{aligned}
$$
ถ้า ρ = 0 จะได้ σₚ = σ/√N การลด volatility ลงครึ่งหนึ่งจึงต้องเพิ่มจำนวนสินทรัพย์เป็นสี่เท่าในแบบจำลองนี้ แต่ถ้า ρ > 0 คงที่ จะได้
$$
\lim_{N\to\infty}\sigma_P^2=\rho\sigma^2,
\qquad \lim_{N\to\infty}\sigma_P=\sigma\sqrt\rho.
$$
ใช้ σ = 20% และ ρ = 0.20 เมื่อถือ 5 ตัว volatility พอร์ตเป็น 12% เมื่อถือ 25 ตัวเป็นประมาณ 9.6333% และเมื่อถือ 100 ตัวเป็นประมาณ 9.1214% ขอบล่างเมื่อ N เพิ่มไม่จำกัดคือประมาณ 8.9443%
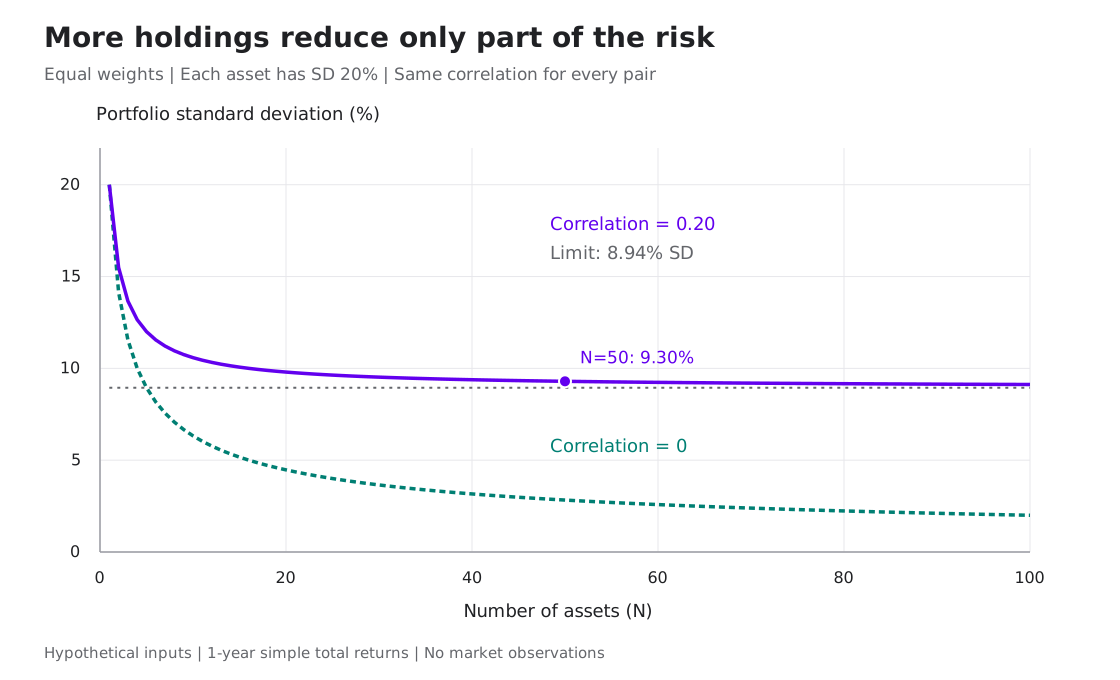
กราฟใช้สินทรัพย์สมมติที่มี volatility 20% เท่ากันทุกตัว เส้นที่มี correlation เป็นบวกเข้าใกล้ขอบล่าง σ√ρ ผลขึ้นอยู่กับสมมติฐานนี้ จึงไม่มีจำนวนสินทรัพย์ตายตัวที่รับประกันว่ากระจายความเสี่ยงพอแล้ว
ความสัมพันธ์ร่วมกันทำให้ความเสี่ยงส่วนหนึ่งยังเหลือ แม้เพิ่มชื่อสินทรัพย์ไปเรื่อย ๆ การเพิ่มสินทรัพย์ที่มีความเสี่ยงคนละแบบอาจช่วยได้มากกว่าการเพิ่มสินทรัพย์ที่ตอบสนองต่อปัจจัยเดิม แต่ต้องประมาณ covariance ใหม่ให้ตรงกับชุดสินทรัพย์นั้น
### Correlation ติดลบมีข้อจำกัดเมื่อ N เพิ่ม
ค่า correlation รายคู่ที่ดูเป็นไปได้อาจรวมกันเป็นเมทริกซ์ที่เป็นไปไม่ได้ Covariance matrix ต้องเป็น positive semidefinite หมายความว่า **w**ᵀΣ**w** ≥ 0 สำหรับทุก **w** เพราะ variance ติดลบไม่ได้
สำหรับ N ≥ 2 ที่ใช้ correlation เท่ากันทุกคู่ ต้องมี
$$
-\frac1{N-1}\le\rho\le1.
$$
เช่น ρ = −0.20 ใช้ได้มากที่สุด N = 6 ในโครงสร้างนี้ การคง ρ = −0.20 แล้วเพิ่ม N ไปถึง 100 จะสร้าง covariance matrix ที่ไม่ถูกต้อง จึงใช้สูตรแล้วตีความ variance ติดลบว่าเป็นความเสี่ยงต่ำมากไม่ได้ ที่ N = 6 และ ρ = −0.20 พอร์ตน้ำหนักเท่ากันมี variance ศูนย์ ต้องตรวจความสอดคล้องกับ r_f ถ้าเพิ่มสินทรัพย์ปลอดความเสี่ยงเข้ามาด้วย
## จากพอร์ตที่แต่ละคนเลือก สู่ CAPM
จนถึงตอนนี้ μ และ Σ เป็นข้อมูลที่ผู้ลงทุนคนหนึ่งใช้เลือกพอร์ต หากผู้ลงทุนประมาณค่าต่างกัน พอร์ต tangency ที่เลือกก็ต่างกันได้
[CAPM](glossary.html#capm) เพิ่มเงื่อนไขระดับตลาด ผู้ลงทุนพิจารณาช่วงเวลาเดียวกัน ใช้ชุดสินทรัพย์เดียวกัน มีประมาณการค่าเฉลี่ยและ covariance เหมือนกัน ตัดสินใจด้วย mean–variance และกู้หรือให้กู้ที่อัตราปลอดความเสี่ยงเดียวกันในตลาดไร้ต้นทุนซื้อขาย ภายใต้เงื่อนไขมาตรฐานที่ให้พอร์ต tangency เดียวกัน ทุกคนจึงถือส่วนเสี่ยงในสัดส่วนเดียวกันแล้วเลือก y ตามความต้องการของตัวเอง
เมื่อรวมการถือของทุกคนและให้ตลาดเข้าสู่ดุลยภาพ ความต้องการสินทรัพย์ต้องตรงกับจำนวนที่มีอยู่ พอร์ต tangency ร่วมจึงเป็น market portfolio หรือพอร์ตสินทรัพย์เสี่ยงทั้งหมดถ่วงน้ำหนักตามมูลค่าตลาด เส้น CAL ของพอร์ตตลาดเรียกว่า Capital Market Line หรือ CML
$$
\mu_C=r_f+\frac{\mu_M-r_f}{\sigma_M}\sigma_C.
$$
M แทนพอร์ตตลาด และ C แทนพอร์ตที่ผสม M กับสินทรัพย์ปลอดความเสี่ยงโดยถือน้ำหนัก M ไม่ติดลบ CML จึงอธิบายพอร์ตที่มีประสิทธิภาพกลุ่มนี้ ไม่ใช่เส้นที่สินทรัพย์รายตัวทุกตัวต้องอยู่บนเส้น
สำหรับสินทรัพย์หรือพอร์ต i CAPM เชื่อมผลตอบแทนคาดหวังกับความเสี่ยงที่มีร่วมกับตลาดผ่าน [beta](glossary.html#portfolio-beta)
$$
\beta_i=\frac{\operatorname{Cov}(R_i,R_M)}
{\operatorname{Var}(R_M)},\qquad \operatorname{Var}(R_M)>0,
$$
$$
\boxed{\mathbb E[R_i]-r_f=\beta_i(\mathbb E[R_M]-r_f).}
$$
Beta วัดการตอบสนองเชิงเส้นต่อผลตอบแทนตลาด ถ้า beta = 1.2 การเปลี่ยนผลตอบแทนตลาดหนึ่ง percentage point สัมพันธ์กับการเปลี่ยนผลตอบแทนของสินทรัพย์ประมาณ 1.2 percentage points ในส่วนที่อธิบายด้วยตลาด โดยยังมีความเคลื่อนไหวเฉพาะตัวเหลือได้
เมื่อพล็อตสมการ CAPM โดยใช้ beta เป็นแกนนอนและ μ เป็นแกนตั้ง จะได้ Security Market Line หรือ SML ตัวอย่างสมมติแยกจาก A กับ B ให้ r_f = 2% และ μ_M = 8% สินทรัพย์ที่ beta = 1.2 มีผลตอบแทนคาดหวังตาม CAPM เท่ากับ 2% + 1.2(8% − 2%) = 9.2%
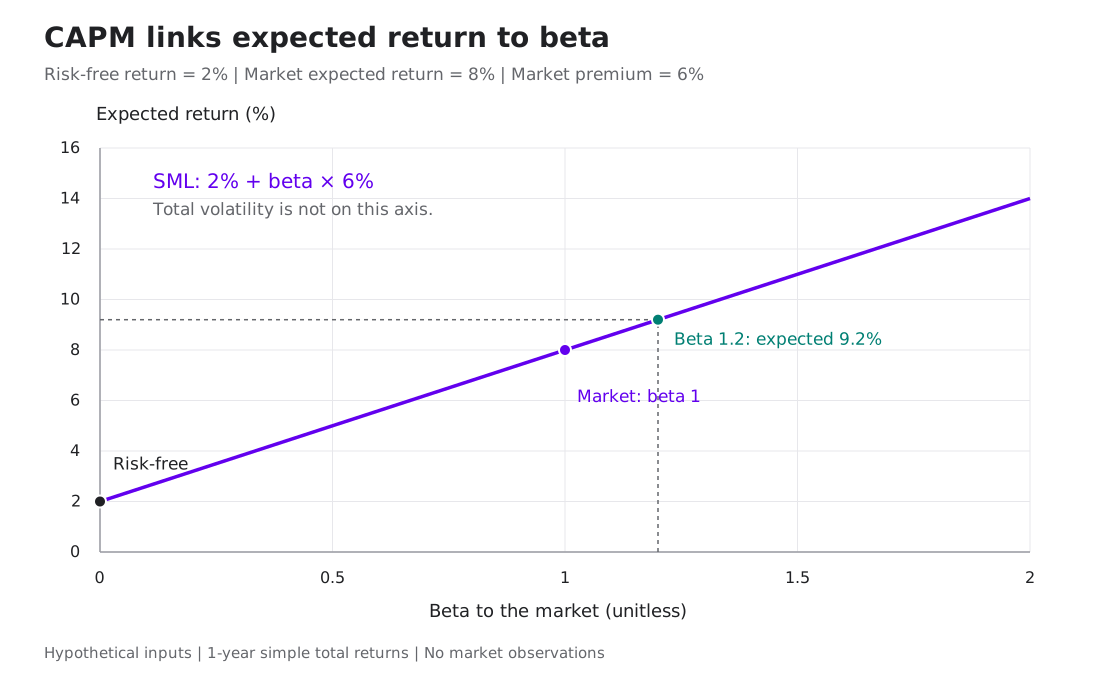
SML ใช้ beta บนแกนนอน ต่างจาก CAL และ CML ที่ใช้ volatility จุด beta = 1.2 จึงให้ μ = 9.2% ในตัวอย่าง CAPM นี้
| เส้น | แกนนอน | ใช้กับอะไร |
|---|---|---|
| CAL | Volatility σ | พอร์ตเสี่ยงหนึ่งชุดผสมกับสินทรัพย์ปลอดความเสี่ยง |
| CML | Volatility σ | พอร์ตตลาดผสมกับสินทรัพย์ปลอดความเสี่ยง ภายใต้ดุลยภาพ CAPM |
| SML | Beta β | ผลตอบแทนคาดหวังของสินทรัพย์และพอร์ตตาม CAPM |
CAPM ให้ค่าคาดหมายภายใต้สมมติฐานของแบบจำลอง สินทรัพย์ beta สูงยังให้ผลตอบแทนต่ำหรือติดลบในปีใดปีหนึ่งได้ ส่วน beta ต่ำก็อยู่ร่วมกับ volatility สูงได้ หากสินทรัพย์นั้นมีความเสี่ยงเฉพาะตัวสูง
พอร์ตตลาดในทฤษฎีกว้างกว่าดัชนีหุ้นหนึ่งดัชนี เมื่อนำดัชนีมาใช้แทน จะได้ beta และผลทดสอบที่ขึ้นกับตัวแทนตลาดนั้นด้วย
## แยกความเสี่ยงด้วย factor model
[Factor model](glossary.html#factor-model) แบบหนึ่งปัจจัยที่ใช้ตลาดเป็น factor เขียนในรูป excess return ได้ว่า
$$
R_i-r_f=\alpha_i+\beta_i(R_M-r_f)+\varepsilon_i.
$$
αᵢ เป็น intercept หรือค่าคงที่ βᵢ เป็นความไวต่อ factor และ εᵢ เป็น residual ที่เหลือจากสมการ สมมติ E[εᵢ] = 0 และ Cov(εᵢ,R_M) = 0 จะได้
$$
\mathbb E[R_i]-r_f=\alpha_i+\beta_i(\mu_M-r_f),
\qquad \sigma_i^2=\beta_i^2\sigma_M^2+\sigma_{\varepsilon_i}^2.
$$
ส่วนแรกของ variance มาจากความเสี่ยงร่วมกับตลาด ส่วนหลังเป็นความเสี่ยงเฉพาะตัวที่แบบจำลองนี้ยังอธิบายไม่ได้ การแยก variance แบบนี้อาศัย covariance ระหว่าง factor กับ residual เป็นศูนย์ ไม่จำเป็นต้องให้ residual เป็น Normal
ถ้าสมมติเพิ่มว่า residual ของคนละสินทรัพย์ไม่มี covariance กัน จะได้สำหรับ i ≠ j
$$
\operatorname{Cov}(R_i,R_j)=\beta_i\beta_j\sigma_M^2.
$$
พอร์ตจึงมี βₚ = Σᵢwᵢβᵢ และ variance
$$
\sigma_P^2=\beta_P^2\sigma_M^2+
\sum_iw_i^2\sigma_{\varepsilon_i}^2.
$$
ถ้าถือ N ตัวเท่ากัน ทุกตัวมี beta = β และ residual variance = s² ส่วนเฉพาะตัวเหลือ s²/N ขณะที่ส่วนตลาดยังเป็น β²σ_M² การเพิ่มจำนวนสินทรัพย์จึงลดความเสี่ยงเฉพาะตัวได้ภายใต้โครงสร้างนี้ ถ้า residual ยังสัมพันธ์กัน ต้องนับ covariance ที่เหลือด้วย
สมการ regression บอกความสัมพันธ์เชิงสถิติในข้อมูล ส่วน CAPM เพิ่มข้อจำกัดเชิงเศรษฐศาสตร์ว่า expected excess return ควรเป็น βᵢ(μ_M − r_f) หรือ αᵢ = 0 ในรูป excess-return นี้ การรัน regression ได้ beta จึงยังไม่ได้พิสูจน์ CAPM และค่า alpha ที่ประมาณได้ไม่เป็นศูนย์อาจมาจากความคลาดเคลื่อนในการประมาณหรือ factor ที่ขาดไป
### หลายปัจจัยและ APT
ถ้ามีปัจจัยร่วม K ตัว ขยายแบบจำลองเป็น
$$
R_i-r_f=\alpha_i+\sum_{k=1}^{K}\beta_{ik}F_k+\varepsilon_i.
$$
F_k เป็นค่าของ factor ในช่วงเวลานั้น ส่วน βᵢₖ เป็นความไวของสินทรัพย์ i ต่อ factor k ต้องระบุหน่วยและนิยามของ F_k ก่อน เช่น ผลตอบแทนของพอร์ต long–short หรือการเปลี่ยนแปลงของตัวแปรเศรษฐกิจที่ปรับค่าเฉลี่ยแล้ว สองแบบนี้มีความหมายของ intercept และค่าคาดหมายต่างกัน
ถ้าเขียน β ทั้งหมดเป็นเมทริกซ์ B, covariance ของ factors เป็น Ω และ covariance ของ residuals เป็น D โดย factors ไม่มี covariance กับ residuals จะได้
$$
\Sigma=B\Omega B^\top+D.
$$
การกำหนด D เป็นเมทริกซ์แนวทแยงช่วยลดจำนวนพารามิเตอร์ แต่ต้องยอมรับสมมติฐานว่า residual ข้ามสินทรัพย์ไม่สัมพันธ์กัน การใส่ factor เพิ่มสามารถอธิบายข้อมูลในตัวอย่างได้ดีขึ้น จึงต้องทดสอบกับข้อมูลที่ไม่ได้ใช้เลือก factor ด้วย
Arbitrage Pricing Theory หรือ APT ใช้โครงสร้างหลายปัจจัยร่วมกับเงื่อนไขไม่มี arbitrage และการกระจายความเสี่ยงเฉพาะตัว เพื่อให้ได้ความสัมพันธ์ของผลตอบแทนคาดหวังในรูป
$$
\mathbb E[R_i]-r_f=\sum_{k=1}^{K}\beta_{ik}\lambda_k.
$$
λ_k คือ risk premium ต่อความไวหนึ่งหน่วยของ factor k ผลแบบ exact ต้องมีเงื่อนไขรองรับ เช่น ปัจจัยอธิบายความเสี่ยงได้ครบ ส่วนกรอบสินทรัพย์จำนวนมากที่ยังมี residual ให้ความสัมพันธ์โดยประมาณภายใต้เงื่อนไขการกระจายความเสี่ยง APT ไม่ได้กำหนดเองว่าควรเลือก factor ตัวใด และไม่ต้องตั้งต้นว่าทุกคนถือ market portfolio เดียวกันแบบ CAPM
ถ้า factor เป็นผลตอบแทนส่วนเกินของพอร์ตที่ซื้อขายได้และ normalize exposure เหมาะสม λ_k อาจตีความเป็นค่าคาดหมายของผลตอบแทน factor นั้นได้ แต่เมื่อ F_k เป็นช็อกเศรษฐกิจที่มีค่าเฉลี่ยศูนย์ λ_k ยังเป็นราคาของความเสี่ยง จึงไม่ควรแทนด้วย E[F_k] = 0
เอกสารต้นทางยกแบบจำลองเชิงประจักษ์ เช่น Fama–French ที่ใช้ market, size และ value; Carhart ที่เพิ่ม momentum; และ Pástor–Stambaugh ที่พิจารณาความเสี่ยงสภาพคล่อง ชื่อ factor บอกโครงสร้างที่ต้องกำหนดและทดสอบเพิ่มเติม ไม่ได้รับประกันผลตอบแทนบวกในทุกช่วงลงทุน
## ถ้าเป้าหมายคือไม่ให้ผลตอบแทนต่ำกว่าเกณฑ์
ผู้ลงทุนอาจมีเงินที่ต้องใช้ ณ วันสิ้นปี และสนใจโอกาสที่เงินไม่พอมากกว่า variance รอบค่าเฉลี่ย ให้ R_L เป็นผลตอบแทนขั้นต่ำที่ต้องการ Shortfall probability คือ
$$
\mathbb P(R_P 0 จะได้
$$
\mathbb P(R_P
## ก่อนเชื่อคำตอบของ optimizer
### MPT ถูกใช้อย่างไรในทางปฏิบัติ
กรอบ mean–variance ช่วยให้ผู้จัดพอร์ตเปรียบเทียบผลตอบแทนคาดหวังกับความเสี่ยงของพอร์ตรวม และตรวจว่าสินทรัพย์แต่ละตัวเพิ่มความเสี่ยงร่วมกันอย่างไร การใช้งานต้องใส่ข้อจำกัดการถือครองและต้นทุนซื้อขายให้ตรงกับพอร์ตด้วย งานของ [Boyd และคณะ (2024)](https://web.stanford.edu/~boyd/papers/markowitz.html) อธิบายการต่อยอดกรอบ Markowitz ไปสู่การจัดพอร์ตที่ใช้จริง
งานสำรวจของ Fabozzi, Focardi และ Jonas ที่ตีพิมพ์ในปี 2007 รายงานว่า 30 จาก 36 บริษัทที่ตอบแบบสำรวจ หรือประมาณ 83% ใช้ mean–variance optimization ตัวเลขนี้บอกการใช้งานในกลุ่มตัวอย่างของงานสำรวจครั้งนั้น ไม่ใช่สัดส่วนของอุตสาหกรรมปัจจุบัน ดู [บทความต้นทาง](https://doi.org/10.1080/14697680701195941) และรายละเอียดการสำรวจปี 2006 ที่ผู้เขียนทบทวนใน [*Quantitative Equity Investing*, น. 23](https://catalogimages.wiley.com/images/db/pdf/9780470262474.excerpt.pdf#page=23)
ใน corporate finance การประมาณ cost of equity อาจใช้ CAPM ซึ่งเชื่อมกับแนวคิดพอร์ตตลาดและความเสี่ยงที่กระจายออกไม่ได้ แต่การใส่ beta ในสมการ CAPM เป็นการประมาณ required return ไม่ใช่การรัน mean–variance optimizer เพื่อหาน้ำหนักพอร์ต
### จำนวนสินทรัพย์เพิ่ม ภาระการประมาณเพิ่มตาม
เมื่อมี N สินทรัพย์ เราต้องประมาณค่าเฉลี่ย N ค่า volatility N ค่า และ correlation ของคู่ที่ต่างกัน N(N − 1)/2 ค่า สำหรับ 100 สินทรัพย์รวมเป็น 5,150 พารามิเตอร์ก่อนเพิ่มข้อจำกัดอื่น Factor model ลดจำนวนพารามิเตอร์ได้เมื่อจำนวน factors มีน้อย แต่ก็เพิ่มสมมติฐานเกี่ยวกับโครงสร้าง covariance
การเลือก factor จึงยังต้องตอบว่าอะไรอธิบายความเสี่ยงของสินทรัพย์กลุ่มนี้ได้ และ factor loadings คงที่พอในช่วงที่จะใช้หรือไม่ การลดมิติด้วย factor model ไม่ได้ลบความผิดพลาดจากการเลือก factors ออกไป สำหรับตราสารหนี้ duration เป็นการประมาณความไวต่อดอกเบี้ยแบบเส้นตรง ส่วน convexity และ embedded options ทำให้ต้องตรวจการเปลี่ยนมูลค่าเมื่อสถานการณ์เคลื่อนมากด้วย
### ทำไม expected return จึงประมาณยาก
ปัญหาอีกส่วนคือค่าประมาณที่ป้อนเข้าไป ถ้าผู้ลงทุนประมาณ μ ของสินทรัพย์ตัวหนึ่งสูงเกินไป โปรแกรมอาจเพิ่มน้ำหนักตัวนั้นมาก เมื่ออนุญาตให้ short โดยไม่จำกัด ความแตกต่างเล็กน้อยของค่าประมาณอาจทำให้ได้ long และ short ขนาดใหญ่ พอร์ตที่ชนะในข้อมูลที่ใช้ตั้งค่าจึงอาจแพ้เมื่อเปลี่ยนช่วงข้อมูล
Covariance ก็เปลี่ยนตามเวลาได้ โดยเฉพาะเมื่อความสัมพันธ์ระหว่างสินทรัพย์เปลี่ยน การใช้ค่าเดียวตลอดปีเป็นสมมติฐานที่ต้องตรวจ การมีข้อมูลมากขึ้นช่วยลดความคลาดเคลื่อนบางส่วน แต่ข้อมูลเก่าอาจสะท้อนสภาพตลาดคนละแบบกับช่วงที่จะลงทุน
สมมติผลตอบแทนแต่ละปีเป็นอิสระ มีการแจกแจงเดียวกัน และ volatility ต่อปี σ คงที่ ค่าเฉลี่ยจากข้อมูล T ปีมี standard error เท่ากับ
$$
\operatorname{SE}(\bar R)=\frac{\sigma}{\sqrt{T}}.
$$
ถ้า σ = 20% ข้อมูล 25 ปีให้ standard error 4 จุดเปอร์เซ็นต์; 100 ปีให้ 2 จุดเปอร์เซ็นต์; และต้องใช้ 400 ปีจึงลดเหลือ 1 จุดเปอร์เซ็นต์ ตัวเลขสุดท้ายเป็น standard error ไม่ใช่ช่วงความเชื่อมั่น 95% ที่กว้าง ±1 จุดเปอร์เซ็นต์ และไม่ใช่คำแนะนำให้ใช้ข้อมูลเก่าย้อนหลัง 400 ปี เพราะค่าเฉลี่ยและความเสี่ยงของตลาดอาจเปลี่ยนไปแล้ว การเพิ่มความถี่เป็นข้อมูลรายวันก็ไม่ได้เปลี่ยน 10 ปีให้เป็น 2,520 ปีอิสระ
### ปรับค่าประมาณและโจทย์ช่วงเวลาเดียว
วิธีแก้แต่ละแบบทำงานคนละส่วน จึงควรเลือกให้ตรงกับสาเหตุที่ทำให้น้ำหนักพอร์ตไม่น่าเชื่อถือ
- **ปรับค่าประมาณ:** robust statistics ลดอิทธิพลของข้อมูลผิดปกติบางชนิด ส่วน shrinkage ดึงค่าประมาณเข้าหาโครงสร้างที่กำหนด เช่น covariance ที่เรียบง่ายกว่า เพื่อลดความแปรปรวนของค่าประมาณโดยยอมรับ bias บางส่วน งาน [Ledoit และ Wolf (2004)](https://ledoit.net/honey.pdf) แสดงการใช้ shrinkage กับ covariance สำหรับจัดพอร์ต
- **ระบุความไม่แน่นอน:** Bayesian methods ผสม prior กับข้อมูล; [Black–Litterman](black-litterman.html) ใช้ผลตอบแทนที่สอดคล้องกับพอร์ตตลาดร่วมกับ views และความไม่แน่นอนของ views
- **ควบคุมความไวของน้ำหนัก:** regularization เพิ่ม penalty ให้สถานะใหญ่หรือการปรับพอร์ตแรงมีต้นทุนใน objective ส่วนข้อจำกัดน้ำหนักและ turnover กำหนดพอร์ตที่อนุญาต วิธีเหล่านี้เปลี่ยนโจทย์ที่แก้ ไม่ได้ทำให้ค่าพยากรณ์ถูกขึ้นเอง
- **เปลี่ยนวิธีรับมือหลายค่าประมาณ:** robust optimization เลือกพอร์ตโดยพิจารณากรณีเสียเปรียบภายใน uncertainty set ส่วน model averaging รวมผลจากหลายแบบจำลองตามน้ำหนักที่กำหนด ทั้งสองวิธีต้องอธิบายที่มาของชุดสมมติฐานหรือน้ำหนักนั้น
- **ใช้ machine learning ประมาณ inputs:** อาจเรียนรู้ความสัมพันธ์ที่ซับซ้อนขึ้นได้ แต่ต้องแยกช่วงฝึก เลือกแบบจำลอง และทดสอบตามลำดับเวลา รวมต้นทุน และกันข้อมูลอนาคตรั่วเข้ามา ผลที่ fit ข้อมูลเดิมดีไม่ได้รับประกันผลในช่วงใหม่
### เมื่อมีการตัดสินใจหลายช่วงเวลา
ถ้าต้องจ่ายเงินในอีกสามเดือน แล้วปรับพอร์ตอีกครั้งในปีหน้า โจทย์ช่วงเวลาเดียวอาจละรายละเอียดที่มีผลต่อการตัดสินใจ Stochastic programming เขียนหลายเส้นทางของผลตอบแทนและกระแสเงินสด พร้อมกำหนดว่าที่แต่ละเวลาเรารู้ข้อมูลอะไรแล้ว การตัดสินใจที่ยังมีประวัติข้อมูลเหมือนกันต้องเหมือนกันด้วย จึงไม่เผลอให้ผู้ลงทุนรู้อนาคต
การเพิ่มจำนวนสถานการณ์ไม่ได้ทำให้แบบจำลองดูแลความเสียหายปลายหางโดยอัตโนมัติ ต้องใส่สถานการณ์วิกฤต ความน่าจะเป็น และเกณฑ์ shortfall หรือความเสี่ยงที่สนใจให้เหมาะสม รวมถึงต้นทุนและข้อจำกัดสภาพคล่อง งาน [Boyd และคณะ (2017)](https://stanford.edu/~boyd/papers/cvx_portfolio.html) แสดงอีกแนวทางหนึ่งในการวางแผนซื้อขายหลายช่วงเวลาและอัปเดตแผนเมื่อข้อมูลเปลี่ยน
Stochastic control เขียนกฎตัดสินใจให้ขึ้นกับสถานะที่เปลี่ยนตามเวลา เช่น ความมั่งคั่งและปัจจัยตลาด ในเวลาต่อเนื่องอาจนำไปสู่สมการ Hamilton–Jacobi–Bellman; คำตอบบางกรณีหาเป็นสูตรได้ แต่หลายกรณียังต้องใช้วิธีเชิงตัวเลข หากสถานะอย่าง expected return มองไม่เห็นโดยตรง filtering ใช้ข้อมูลที่สังเกตได้อัปเดตค่าประมาณสถานะและความไม่แน่นอนก่อนตัดสินใจ ดูการเชื่อมแนวทางเหล่านี้ใน [Lleo และ MacLean, “Dual dominance”](https://doi.org/10.1007/s10479-024-06281-1)
### ตรวจผลกับข้อจำกัดของพอร์ต
| ปัญหาที่ต้องตรวจ | วิธีทดลองหรือเพิ่มเงื่อนไข |
|---|---|
| น้ำหนักไวต่อ μ และ Σ | ขยับค่าป้อนเข้าเล็กน้อยแล้วเปรียบเทียบน้ำหนัก ใช้ shrinkage หรือช่วงค่าที่เป็นไปได้ |
| พอร์ตกระจุกหรือมี short ใหญ่ | กำหนดเพดานน้ำหนัก gross exposure และข้อจำกัดการ short ให้ตรงกับการใช้งาน |
| ผลตอบแทนหลังต้นทุนต่างจากก่อนต้นทุน | รวมค่าซื้อขาย ต้นทุนกู้ ต้นทุนยืมหลักทรัพย์ และ turnover |
| ความเสียหายปลายหางถูกค่า variance กลบ | ตรวจสถานการณ์วิกฤต shortfall และขนาดขาดทุนในส่วนหาง |
| มีเงินเข้าออกและปรับพอร์ตระหว่างทาง | ใช้โจทย์หลายช่วงเวลาและกำหนดกติกา rebalance อย่างชัดเจน |
| แบบจำลอง fit ข้อมูลย้อนหลังดีมาก | แยกช่วงเลือกแบบจำลองออกจากช่วงทดสอบ และหลีกเลี่ยงข้อมูลอนาคต |
สำหรับ Option และสินทรัพย์ที่ตอบสนองต่อปัจจัยแบบไม่เป็นเส้นตรง การประมาณด้วย beta หรือ covariance จากการเคลื่อนไหวเล็ก ๆ อาจพลาดเมื่อราคาเคลื่อนมาก บท Black–Scholes แสดงผ่าน Gamma แล้วว่าความไวเองเปลี่ยนได้ การคำนวณสถานการณ์จึงต้องประเมินมูลค่าสินทรัพย์ใหม่ตามสถานการณ์นั้น
## ทดลองจัดพอร์ต A กับ B
ห้องทดลองใช้ผลตอบแทนคาดหวังและ volatility หนึ่งปีของ A กับ B ตามตารางหลัก ปรับน้ำหนักและ correlation เพื่อดูว่าพอร์ตที่เลือกอยู่ตรงไหนเมื่อเทียบกับ GMV และ tangency
เริ่มที่น้ำหนัก A 50% และ correlation 0.20 จะได้ μₚ = 9% และ σₚ ≈ 12.0416% จากนั้นลด correlation โดยคงน้ำหนักไว้ ผลตอบแทนคาดหวังจะไม่เปลี่ยน แต่ volatility จะลดลง
ลองกลับมาที่ correlation 0.20 แล้วเปรียบเทียบค่า GMV กับพอร์ต Sharpe สูงสุดที่แสดงใต้กราฟ GMV ลดน้ำหนัก A ลงเหลือประมาณ 14.29% ส่วน tangency ถือน้ำหนัก A ประมาณ 41.18% เปรียบเทียบทั้งผลตอบแทนคาดหวัง volatility และ Sharpe เพื่อเห็นว่าวัตถุประสงค์สองแบบให้พอร์ตต่างกันอย่างไร
กราฟคำนวณจากสูตรโดยตรง ไม่มีการสุ่มเส้นทาง จึงไม่มี Monte Carlo sampling error แต่ยังขึ้นกับค่าเฉลี่ย covariance และข้อจำกัดที่เราใส่เข้าไป
## ลองคำนวณต่อ
1. มีเงิน 100,000 บาท ลง A 40% และ B 60% ถ้าผลตอบแทนที่เกิดขึ้นจริงคือ A −10% และ B +5% พอร์ตเหลือเงินเท่าไร
2. พอร์ต A กับ B คนละครึ่งมี μₚ = 9% ถ้าเปลี่ยน correlation จาก 0.20 เป็น 0 โดยคงค่าอื่นไว้ volatility เปลี่ยนเป็นเท่าไร
3. ใช้พารามิเตอร์หลัก คำนวณ GMV แล้วอธิบายว่าทำไมพอร์ตนี้ยังถือ A ทั้งที่ A ผันผวนกว่า B
4. พอร์ต tangency ลง A 7/17 และ B 10/17 ถ้าใช้เงิน 80% ลงพอร์ตนี้และ 20% ลงสินทรัพย์ปลอดความเสี่ยง น้ำหนัก A, B และเงินสดคิดเป็นเท่าไรของพอร์ตรวม
5. สินทรัพย์สมมติทุกตัวมี volatility 20% และ correlation ระหว่างคู่เท่ากับ 0.20 ถ้าลงทุนเท่ากัน 25 ตัว volatility พอร์ตเป็นเท่าไร และเพิ่มจำนวนตัวไปเรื่อย ๆ จะลดได้ถึงศูนย์หรือไม่
6. ตั้ง correlation ทุกคู่ไว้ที่ −0.20 แล้วเพิ่มจำนวนสินทรัพย์จาก 6 เป็น 10 ได้หรือไม่
7. ถ้า r_f = 2%, μ_M = 8% และ beta = 0.5 ผลตอบแทนคาดหวังตาม CAPM เป็นเท่าไร ค่า beta นี้บอก volatility ของสินทรัพย์ได้ครบหรือไม่
8. พอร์ตให้ผลตอบแทนคาดหวัง 10% benchmark ให้ 7% และ tracking error เป็น 5% Information ratio เท่าไร ถ้า residual standard deviation จาก regression เป็น 4% ใช้แทนตัวหารได้ทันทีหรือไม่
9. ถ้าเลื่อน correlation ของ A กับ B ไปที่ −1 จะสร้างพอร์ต variance ศูนย์ได้อย่างไร และสอดคล้องกับ r_f = 2% ภายใต้การกู้ได้ไม่จำกัดหรือไม่
เปิดเฉลยพร้อมวิธีคิด
1. Rₚ = 0.4(−0.10) + 0.6(0.05) = −0.01 จึงเหลือเงิน 100,000(1 − 0.01) = 99,000 บาท
2. พจน์ covariance หายไป เหลือ variance 0.0100 + 0.0025 = 0.0125 จึงมี volatility √0.0125 ≈ 11.1803% ผลตอบแทนคาดหวังยังเป็น 9%
3. w_A = (0.01 − 0.004)/(0.04 + 0.01 − 0.008) = 1/7 และ w_B = 6/7 ได้ μₚ ≈ 6.8571%, σₚ ≈ 9.5618% การเคลื่อนไหวของ A ที่ไม่ได้ตรงกับ B สมบูรณ์ช่วยลดความแปรปรวนของพอร์ตรวม
4. A = 0.8(7/17) ≈ 32.9412%, B = 0.8(10/17) ≈ 47.0588% และเงินสด 20% รวมเป็น 100% พอร์ตมี μ ≈ 7.1765% และ σ ≈ 8.8290%
5. σₚ = 0.20√[0.20 + 0.80/25] ≈ 9.6333% และเข้าใกล้ 0.20√0.20 ≈ 8.9443% เมื่อ N เพิ่มไม่จำกัด จึงไม่ถึงศูนย์ในแบบจำลองนี้
6. ไม่ได้ เมื่อ N = 10 ต้องมี ρ ≥ −1/9 ≈ −0.1111 ค่า −0.20 ละเมิดเงื่อนไข positive semidefinite ของเมทริกซ์
7. μ = 2% + 0.5(8% − 2%) = 5% ค่า beta บอกเฉพาะความเสี่ยงร่วมกับตลาด ยังต้องรู้ residual variance เพื่อหา volatility ทั้งหมด
8. IR = (10% − 7%)/5% = 0.60 ใช้ residual standard deviation แทนไม่ได้ทันที เพราะ residual จาก regression กับผลตอบแทนส่วนต่างจาก benchmark เป็นคนละตัวแปร
9. ถือ A 1/3 และ B 2/3 จะได้ volatility ศูนย์และผลตอบแทนแน่นอน 8% หากกู้ที่ 2% ได้ตามสมมติฐาน จะทำ arbitrage ได้ด้วยการกู้มาลงในพอร์ตนี้ ชุดพารามิเตอร์จึงไม่สอดคล้องกับ no-arbitrage ที่ ρ = −1
## ทำต่อใน Python
[ดาวน์โหลด Notebook ของบท Portfolio Theory](notebooks/portfolio-theory.ipynb) เพื่อคำนวณพอร์ตสองสินทรัพย์ ตรวจ GMV และ tangency และทดลองผลของจำนวนสินทรัพย์ต่อ diversification ตัวเลขเริ่มต้นตรงกับบทเรียนและใช้สูตรเชิงกำหนด จึงรันซ้ำแล้วได้ผลเดิม
ลองเปลี่ยน μ_A จาก 12% เป็น 11% โดยคง covariance ไว้ แล้วเปรียบเทียบน้ำหนัก GMV กับ tangency จากนั้นอธิบายจากสูตรว่าทำไมพอร์ตหนึ่งเปลี่ยนและอีกพอร์ตหนึ่งคงเดิม
## เอกสารประกอบ
อ่านเพิ่มเติมจากแหล่งต้นทางได้ที่ [Harry Markowitz, Nobel Lecture](https://www.nobelprize.org/uploads/2018/06/markowitz-lecture.pdf), [William F. Sharpe, Nobel Lecture](https://www.nobelprize.org/uploads/2018/06/sharpe-lecture.pdf) และ [MIT OpenCourseWare: The CAPM and APT](https://ocw.mit.edu/courses/15-401-finance-theory-i-fall-2008/resources/mit15_401f08_lec15/)