---
title: Results & Discussion
description: ผลการทดลอง Theta, Gamma และ Net Greeks ตาม VRP regime
inline_math: true
---
# Results & Discussion
อ่านผลของอายุสัญญา Volatility และ Moneyness ก่อนสรุปว่า Theta หรือ Gamma เด่นในแต่ละระบอบ
## ผลการทดลองและการอภิปราย (Results and Discussion)
### พฤติกรรมของ $\Theta$ ในกลยุทธ์ Calendar Spread
#### ผลของอายุสัญญาต่อ $\Theta$
รูปที่ 5 แสดงค่า $\Theta$ เทียบกับวันที่เหลือจนถึงวันหมดอายุ ที่อายุสัญญาเริ่มต้น ($T_0$) ต่างกัน แกน $x$ เรียงจากซ้าย (วันซื้อ) ไปสิ้นสุดที่ 0 วัน (วันหมดอายุ) ทางขวา สำหรับตัวอย่าง ATM ค่า $|\Theta|$ เพิ่มขึ้นเมื่อใกล้หมดอายุ หากเวลาคงเหลือ $T$ และพารามิเตอร์ $S,K,r,\sigma$ เท่ากัน ค่า Theta จะเท่ากันโดยไม่ขึ้นกับ $T_0$ ส่วนการเทียบที่สัดส่วนอายุผ่านไปเท่ากันทำให้สัญญา $T_0$ สั้นกว่ามีเวลาคงเหลือน้อยกว่า จึงมี $|\Theta|$ สูงกว่าในตัวอย่างนี้.
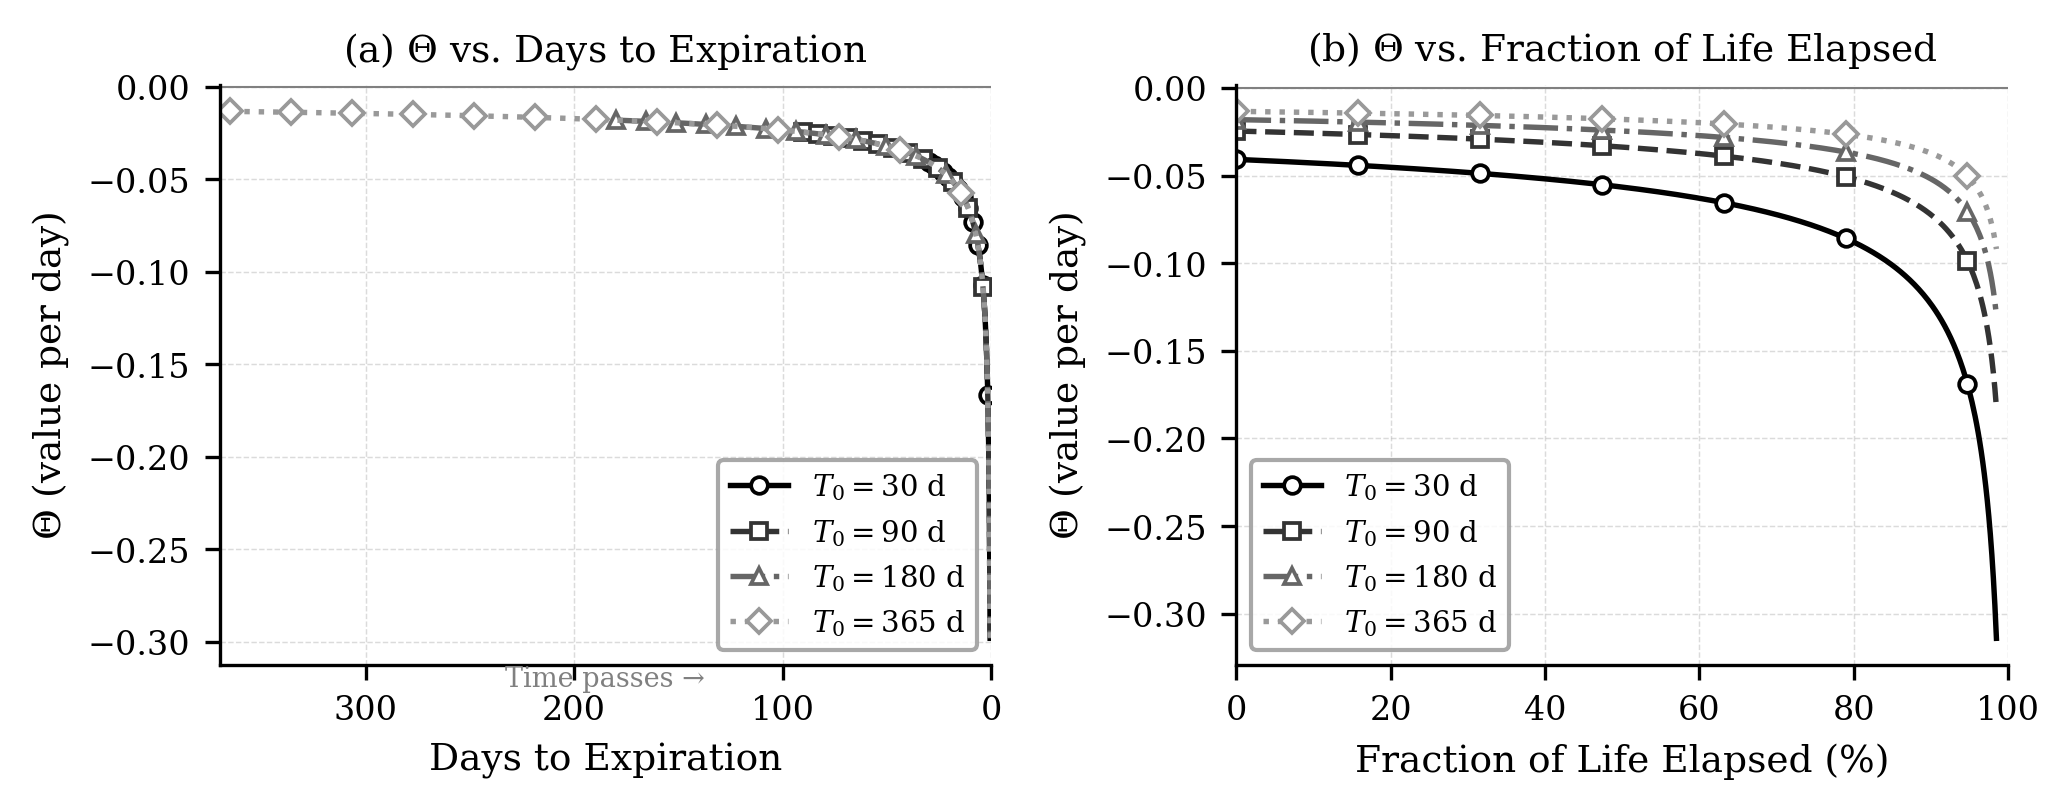 รูปที่ 5. (a) Days to Expiration: แต่ละเส้นแทนออปชั่นที่มีอายุสัญญาเริ่มต้น T0 ต่างกัน เส้นเริ่มจากซ้าย (วันที่ซื้อ) และสิ้นสุดที่ 0 วัน (วันหมดอายุ) ทางขวา เส้นที่สั้นกว่าจึงเริ่มต้นทางขวามากกว่า ทำให้บางส่วนทับซ้อนกันในช่วง วันที่เหลือน้อย (ซึ่งเป็นคุณสมบัติที่ถูกต้องของสูตร BSM ไม่ใช่ข้อผิดพลาด) (b) Fraction of Life Elapsed: แกน x แสดงสัดส่วน อายุที่ผ่านไปแล้ว ของออปชั่นแต่ละตัว นิยามคือ FLE = (T0 − Trem)/T0 ∈ [0%, 100%) โดย 0% คือวันซื้อ และ ≈100% คือใกล้หมดอายุ การแสดงผลแบบนี้ทำให้ ออปชั่นทุกอายุเริ่มต้นที่ 0% พร้อมกัน เห็นได้ชัดว่า T0 สั้นกว่า ส่งผลให้ |Θ| เพิ่มขึ้นเร็วกว่าตามสัดส่วน (σ = 20%, ATM, S = K = 100).
สำหรับพารามิเตอร์ตัวอย่าง ATM สัญญาขา SHORT อายุ 30 วันมีค่า Theta ของออปชันในค่าสัมบูรณ์สูงกว่าขา LONG อายุ 180 วัน เมื่อนำสถานะมาหักลบเป็น LONG − SHORT จึงได้ $\Theta_{\mathrm{net}}>0$ ซึ่งเป็นผลบวกจากเวลาที่ผ่านไปเมื่อปัจจัยอื่นคงที่.
#### ผลของความผันผวนต่อ $\Theta$
รูปที่ 6 แสดงผลกระทบของความผันผวน ($\sigma$) ในระดับต่างกันต่อค่า $\Theta$ ที่อายุสัญญา 90 วัน. เมื่อ $\sigma$ สูงขึ้น ค่าสัมบูรณ์ของ $\Theta$ เพิ่มขึ้น สอดคล้องกับสูตร [eq:theta_bsm] ที่มีพจน์ $S\,N'(d_1)\,\sigma$ ซึ่งแปรผันตรงกับ $\sigma$.
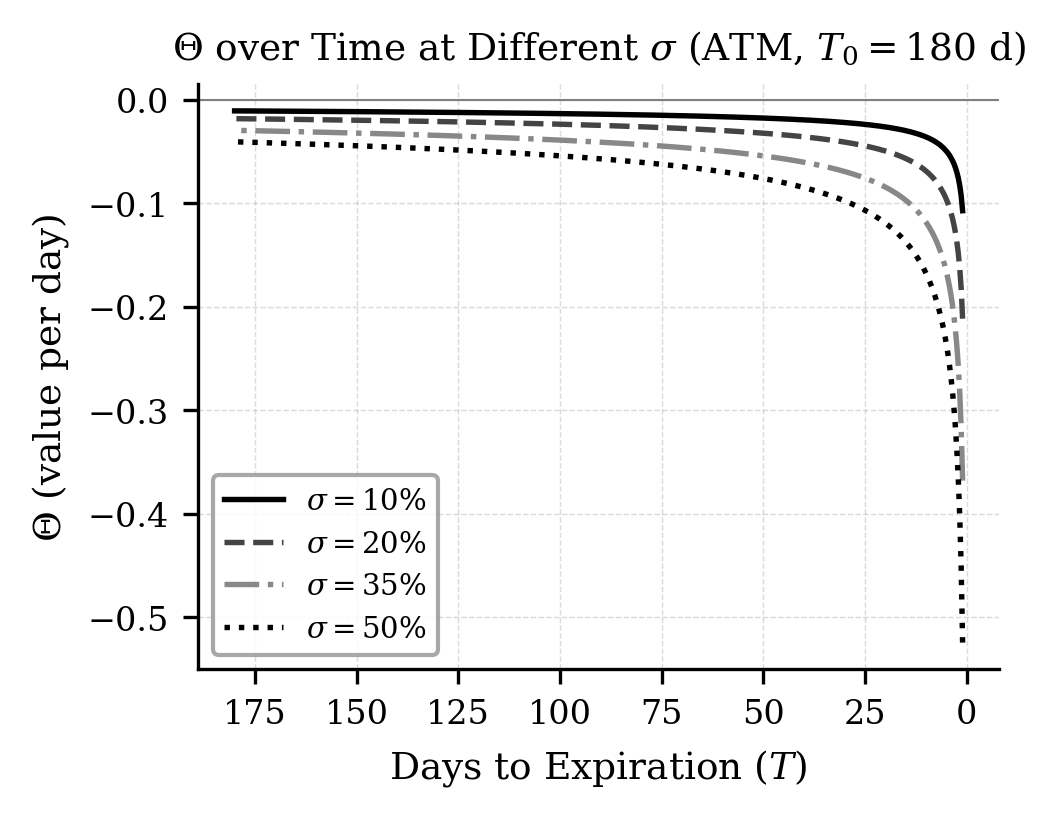 รูปที่ 6. Theta (Θ) เทียบกับวันที่เหลือจนถึงวันหมดอายุ ที่ความผันผวน σ ต่างกัน (T = 90 วัน, ATM)
ต้องแยกผลของเวลาที่ผ่านไปออกจากผลของ IV: เมื่อ $\nu_{\mathrm{net}}>0$ การที่ IV ของทั้งสองขาเพิ่มเท่ากันช่วยเพิ่มมูลค่าพอร์ต ส่วนการลดลงเท่ากันทำให้มูลค่าลดลง หาก IV ของแต่ละอายุเปลี่ยนต่างกัน ผลอันดับหนึ่งคือ $\Delta V\approx\nu_{\mathrm{LONG}}\Delta IV_{\mathrm{LONG}}-\nu_{\mathrm{SHORT}}\Delta IV_{\mathrm{SHORT}}$ ดังนั้น IV สูงหรือกำลังลดลงเพียงอย่างเดียวไม่ได้ระบุเวลาที่ดีที่สุดในการเข้ากลยุทธ์.
#### ผลของราคาใช้สิทธิ (Strike Price) ต่อ $\Theta$ (Moneyness Effect)
นอกจากอายุสัญญาและความผันผวนแล้ว ราคาใช้สิทธิ ($K$) หรือระดับ *Moneyness* ยังส่งผลสำคัญต่อค่า $\Theta$ รูปที่ 7 แสดงความสัมพันธ์ระหว่าง $\Theta$ กับ $K$ ที่ $\sigma$ ต่างกัน (อายุสัญญา 90 วัน, $S=100$):
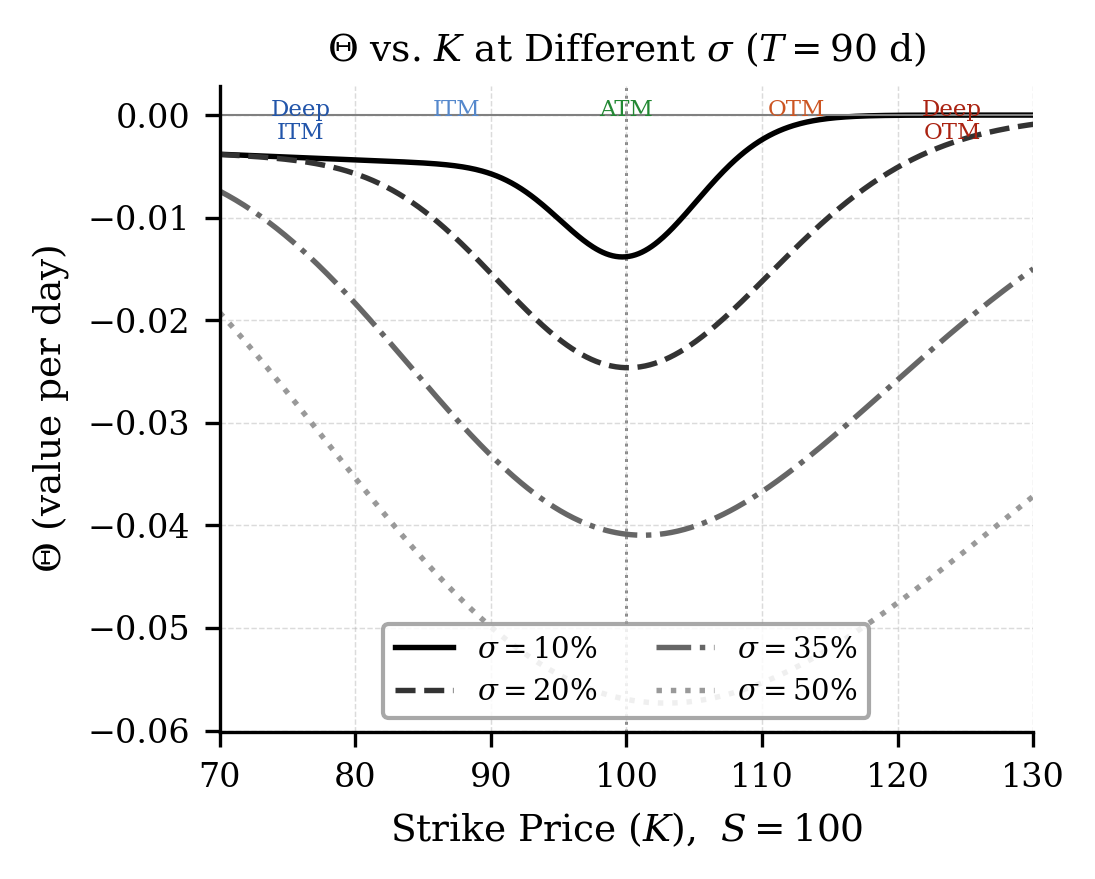 รูปที่ 7. Theta (Θ) เทียบกับ Strike Price (K) ที่ความผันผวน σ ต่างกัน (T = 90 วัน, S = 100) พื้นที่แรเงาระบุระดับ Moneyness: Deep ITM, ITM, ATM, OTM, Deep OTM
จากรูปพบข้อสังเกตสำคัญสามประการ:
1. **ค่า $|\Theta|$ สูงสุดที่สถานะ ATM:** เมื่อราคาสินทรัพย์ใกล้ราคาใช้สิทธิ ($S \approx K$) จะได้ $d_1 \approx 0$ ซึ่งทำให้ความหนาแน่น $N'(d_1)$ มีค่าสูงสุด เท่ากับ $1/\sqrt{2\pi}$ ด้วยเหตุนี้ค่าเสื่อมของเวลาจึงรุนแรงที่สุด ที่จุด ATM กล่าวคือ $\arg\max_{K}|\Theta(K)| \approx S$ โดยมีขนาด $$|\Theta|_{\text{ATM}} \approx \frac{S\,\sigma}{2\sqrt{2\pi T}}.$$
2. **ค่า $|\Theta|$ ลดลงสู่ศูนย์เมื่อออปชั่นอยู่ลึกในสถานะ OTM หรือ ITM:** เมื่อราคาใช้สิทธิห่างจากราคาสินทรัพย์มากขึ้นจน $|\ln(K/S)| \to \infty$ ทั้ง $d_1$ และ $d_2$ จะเบนออกไปสู่ $\pm\infty$ ส่งผลให้ $N'(d_1) \to 0$ มูลค่าเวลา (time value) ของออปชั่นจึงเหลือน้อยและการเสื่อมของเวลาช้าลงจนกระทั่ง $|\Theta| \to 0$.
3. **ความผันผวนที่สูงขึ้นทำให้โปรไฟล์ $|\Theta|$ แผ่กว้าง:** ความกว้างของโปรไฟล์ $|\Theta|$ เมื่อพิจารณาเทียบกับ $\ln(K/S)$ แปรผันตาม $\sigma\sqrt{T}$ ดังนั้นแม้ค่ายอดที่ ATM จะเพิ่มขึ้นตาม $\sigma$ ($|\Theta|_{\text{ATM}} \propto \sigma$) แต่ความแตกต่าง ระหว่างสถานะ ATM กับ OTM/ITM กลับแคบลง เพราะมวลความน่าจะเป็น (probability mass) กระจายตัวกว้างขึ้น สะท้อนผ่านอัตราส่วน $|\Theta|_{\text{ATM}}/|\Theta|_{\text{OTM}}$ ที่ลดลงเมื่อ $\sigma$ เพิ่มขึ้น.
ในพารามิเตอร์ตัวอย่าง การเลือก $K\approx S$ ให้ $\Theta_{\mathrm{net}}=\Theta_{\mathrm{LONG}}-\Theta_{\mathrm{SHORT}}$ สูงใกล้ ATM แต่ $\Gamma_{\mathrm{net}}$ ก็ติดลบมากใกล้บริเวณเดียวกัน จึงต้องพิจารณาผลจาก time decay ควบคู่กับความเสี่ยงจากการเคลื่อนไหวของราคา.
### พฤติกรรมของ $\Gamma$ ในกลยุทธ์ Calendar Spread
ในพารามิเตอร์ตัวอย่างใกล้ ATM ขาอายุสั้นมี $\Gamma$ สูงกว่าขาอายุไกล จึงได้ $\Gamma_{\mathrm{net}}<0$ สอดคล้องกับความสัมพันธ์โดยประมาณ [eq:gamma_inv_T] เมื่อปัจจัยอื่นใกล้เคียงกัน การเคลื่อนไหวของราคาเพิ่มความเสี่ยงจาก Short Gamma แต่เครื่องหมายและขนาดของ Net Gamma ต้องคำนวณใหม่เมื่อ moneyness หรือ IV ของสองขาเปลี่ยนไป.
#### ผลของความผันผวนต่อ $\Gamma$
รูปที่ 8 แสดงว่าในพารามิเตอร์ที่ใช้ เมื่อ $\sigma$ สูงขึ้น กราฟ $\Gamma$ ใกล้ ATM จะแผ่กว้างและยอดลดลง ขณะที่ $\sigma$ ต่ำทำให้กราฟแหลมขึ้น การเปรียบเทียบนี้เป็นผลของระดับ IV ในแบบจำลอง ไม่ได้แปลว่า $IV>RV$ ต้องเป็นช่วง IV สูงเสมอ เพราะอสมการบอกเพียงขนาดสัมพัทธ์ของสองค่า.
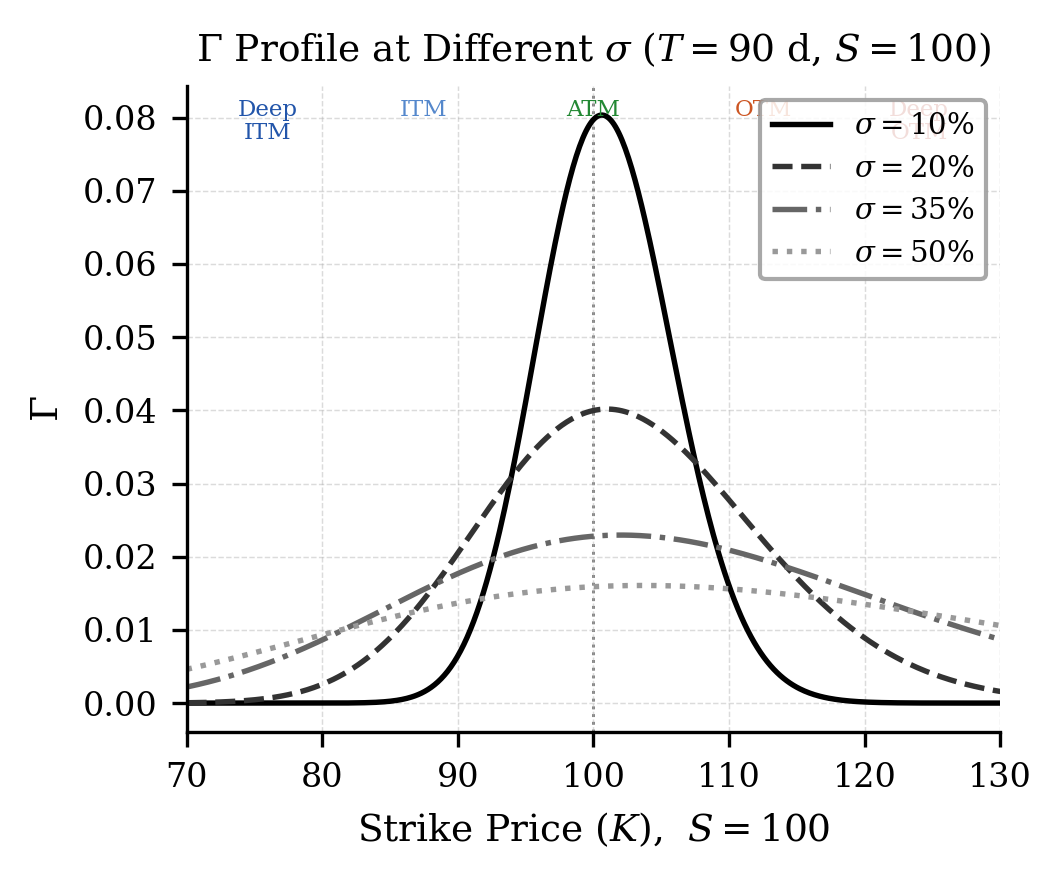 รูปที่ 8. รูปแบบ (profile) ของ Γ เทียบกับราคาใช้สิทธิ (K): σ สูงทำให้ peak ที่ ATM ต่ำลงและกว้างขึ้น (T = 90 วัน, S = 100)
### การวิเคราะห์ผลรวมของค่ากรีกตามสภาวะ VRP
รูปที่ 9 แสดง $\nu_{\mathrm{net}}$ และ $\Theta_{\mathrm{net}}$ ตามราคาใช้สิทธิ ภายใต้พารามิเตอร์ตัวอย่าง $\Theta_{\mathrm{net}}$ เป็นบวกใกล้ ATM แต่สามารถติดลบเมื่อห่างจาก ATM ส่วน $\nu_{\mathrm{net}}$ เป็นบวกในช่วงราคาใช้สิทธิที่แสดง จึงต้องอ่านผลจาก time decay และ IV แยกกันตามตำแหน่งของราคา.
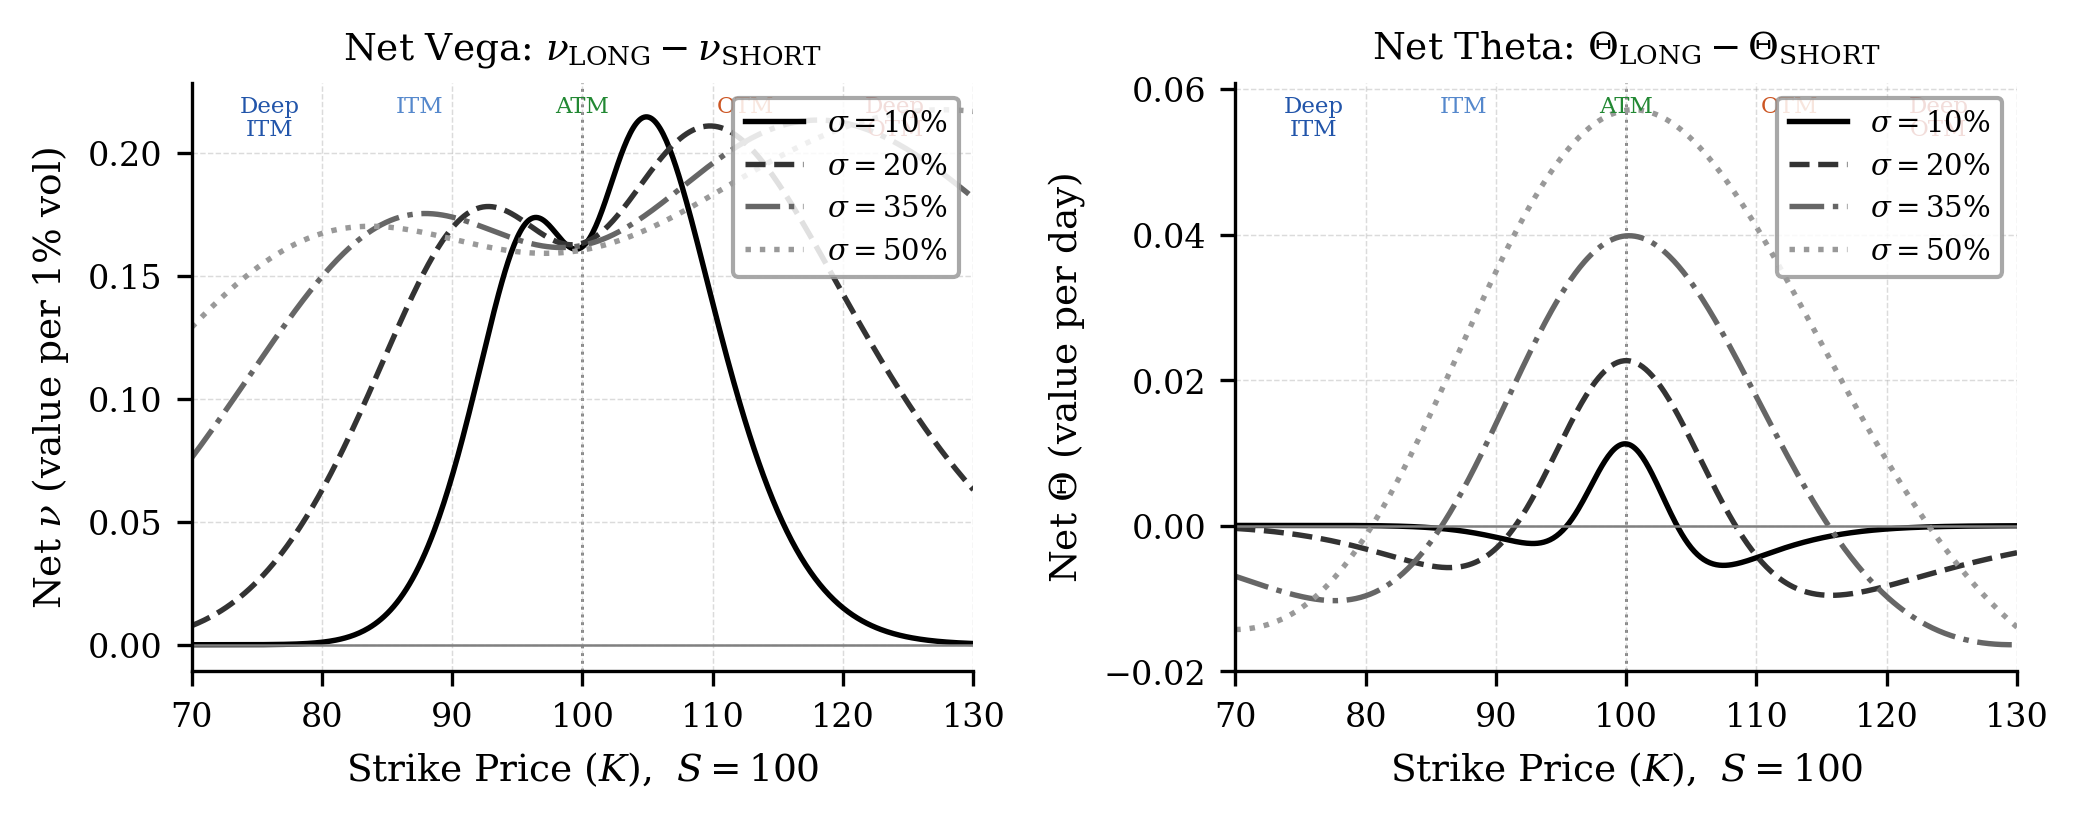 รูปที่ 9. νnet และ Θnet ( = LONG − SHORT) ของ Calendar Spread เทียบกับราคาใช้สิทธิ (TSHORT = 30 วัน, TLONG = 180 วัน, σ = 20%, S = 100)
#### เหตุใด $\nu_{net}$ จึงมีรอยบุ๋มที่ ATM และยอดเยื้องไปฝั่ง OTM
Vega ของออปชั่นขาเดียว $\nu = S\sqrt{T}\,N'(d_1)$ เป็นเส้นโค้งระฆัง (bell curve) ในแกน $\ln(S/K)$ ซึ่งมีทั้งความสูงของยอด $\propto\sqrt{T}$ และความกว้าง $\propto\sigma\sqrt{T}$ ดังนั้นขา LONG ($T_L=180$ วัน) จึงให้ระฆังที่ทั้ง *สูงและกว้าง* ขณะที่ขา SHORT ($T_S=30$ วัน) ให้ระฆังที่ *เตี้ยและแคบ* กระจุกตัวที่ ATM เมื่อนำมาหักลบเป็น $\nu_{net}=\nu_{\text{LONG}}-\nu_{\text{SHORT}}$ จึงเกิดลักษณะสำคัญสามประการ ซึ่งเห็นได้จากค่าตัวเลขในตารางที่ 9:
1. $\nu_{\mathrm{net}}>0$ ในช่วงราคาใช้สิทธิที่แสดงในตารางนี้ เนื่องจาก Vega ของขา LONG มากกว่าขา SHORT ตามพารามิเตอร์ตัวอย่าง อัตราส่วน $\sqrt{T_L/T_S}=\sqrt{6}$ เพียงอย่างเดียวยังไม่พอพิสูจน์เครื่องหมายในทุกกรณี เพราะพจน์ $N'(d_1)$ ของแต่ละขาก็ต่างกัน.
2. เกิด*รอยบุ๋ม* (notch) ที่ ATM เพราะระฆังแคบของขา SHORT มียอดสูงสุด ตรง ATM พอดี การหักลบจึงเซาะยอดของ $\nu_{net}$ ลง สังเกตว่าที่ $K=100$ ค่า $\nu_{net}=16.32$ ต่ำกว่าค่าที่ $K=95$ และ $K=105$ เล็กน้อย.
3. ยอดสูงสุดจริงเยื้องไปฝั่ง OTM ($K\approx110$) เพราะ ณ จุดนั้นระฆังแคบ ของขา SHORT ดับไปแล้ว แต่ระฆังกว้างของขา LONG ยังสูงอยู่ ประกอบกับยอด vega ของแต่ละขาตั้งอยู่ที่ $K=S\,e^{(r+\frac{1}{2}\sigma^2)T}>S$ โปรไฟล์จึงเอียงไปทางราคาใช้สิทธิสูง.
ลักษณะนี้ตรงข้ามกับ $\Theta_{net}$ ที่พุ่งสูงสุดแหลมที่ ATM ดังนั้นการเลือก $K\approx S$ จึงให้ Theta สูงสุดแต่ Vega กลับย่อลงเล็กน้อย ซึ่งเป็นข้อพิจารณา สำคัญในการเลือกราคาใช้สิทธิให้เหมาะกับเป้าหมายว่าต้องการเน้น time decay หรือ vega exposure.
ตารางที่ 9. ค่า Vega ของแต่ละขาและ νnet ของ Calendar Spread เทียบกับ ราคาใช้สิทธิ (S = 100, σ = 20%, r = 2%, TS = 30 วัน, TL = 180 วัน) Vega มีหน่วยมูลค่าต่อความผันผวน 1.00; หาก IV เปลี่ยน 1 จุดเปอร์เซ็นต์ให้หารด้วย 100 คำนวณด้วยโค้ดในภาคผนวก Net Vega
| K |
νLONG |
νSHORT |
νnet |
| 80 |
6.28 |
0.00 |
6.28 |
| 85 |
12.07 |
0.17 |
11.90 |
| 90 |
18.84 |
1.90 |
16.94 |
| 95 |
24.65 |
7.27 |
17.38 |
| 100 (ATM) |
27.74 |
11.42 |
16.32 |
| 105 |
27.42 |
8.35 |
19.07 |
| 110 |
24.24 |
3.16 |
21.08 |
| 115 |
19.44 |
0.67 |
18.77 |
| 120 |
14.33 |
0.09 |
14.25 |
ตารางที่ [tab:vrp_summary] สรุปผลของค่ากรีกในกลยุทธ์ Calendar Spread ภายใต้สภาวะ VRP ทั้งสองกรณี:
ตารางที่ 10. ผลเชิงคุณภาพของค่ากรีกในสองกรณีตัวอย่าง VRP
| VRP |
leg |
Δ |
Γ |
Θ |
ν (Vega) |
Net |
|
|
Sign |
Effect |
Sign |
Effect |
Sign |
Effect |
Sign |
Effect |
|
| IV > RV |
SHORT |
(−) |
(±) |
(−) |
(+) |
(+) |
(+ + +) |
(−) |
(−) |
(+ + +) Θ (D) |
| LONG |
(+) |
|
(+) |
|
(−) |
|
(+) |
|
| IV < RV |
SHORT |
(−) |
(±) |
(−) |
(− − −) |
(+) |
(+) |
(−) |
(− − −) |
(− − −) Γ (D), ν(+ + +) |
| LONG |
(+) |
|
(+) |
|
(−) |
|
(+) |
|
*หมายเหตุ:* $(\pm)$ = ผลกระทบน้อย (Net $\Delta \approx 0$ เนื่องจาก ATM ทั้งสองขา); $(+)/(-)$ = ผลเล็กน้อยบวก/ลบ; $(+\!+\!+)/(-\!-\!-)$ = ผลมีนัยสำคัญบวก/ลบต่อกลยุทธ์.
*ขอบเขตของตาราง:* เครื่องหมายหลายตัวเป็นคำอธิบายเชิงคุณภาพของตัวอย่าง ไม่ใช่ขนาดผลตอบแทนที่วัดได้ อสมการ $IV>RV$ หรือ $IV RV$: $\Theta$ มีบทบาทโดดเด่น (Dominant)
เมื่อ IV สูงกว่า RV และ $\Gamma_{\mathrm{net}}<0$ สมการ [eq:gamma_pnl] ให้พจน์ Theta–Gamma หลัง Delta hedge เป็นบวกภายใต้สมมติฐานของการทดลอง เพราะ $\sigma_{\mathrm{RV}}^2-\sigma_{\mathrm{IV}}^2<0$ ข้อสรุปนี้ไม่รวมการเปลี่ยน IV หรือต้นทุนซื้อขาย โดยแยกองค์ประกอบได้ดังนี้:
1. **$\Theta_{\mathrm{net}}$ เป็นบวกใกล้ ATM ในตัวอย่าง**: Theta ของออปชันขาสั้นมีค่าสัมบูรณ์มากกว่าขาอายุไกล จึงให้ผลบวกจากเวลาที่ผ่านไปเมื่อปัจจัยอื่นคงที่.
2. **$\nu_{\mathrm{net}}$ เป็นบวกในตัวอย่าง**: หาก IV ของทั้งสองขาลดลงเท่ากัน ผลจาก Vega จะเป็นลบและอาจหักล้างรายได้จาก time decay หาก IV ขาสั้นลดมากกว่าขาอายุไกล ต้องคำนวณผลของแต่ละขาจึงจะทราบผลสุทธิ.
3. ระดับ $IV>RV$ เพียงอย่างเดียวไม่ใช่สัญญาณเข้ากลยุทธ์ ต้องพิจารณา term structure ของ IV การเคลื่อนไหวราคา ต้นทุน และวิธีปรับ Delta hedge ร่วมกัน.
#### กรณี $RV > IV$: $\Gamma$ มีบทบาทโดดเด่น (Dominant)
เมื่อ RV สูงกว่า IV และ $\Gamma_{\mathrm{net}}<0$ สมการ [eq:gamma_pnl] ให้พจน์ Theta–Gamma หลัง Delta hedge เป็นลบภายใต้สมมติฐานเดิม เพราะ $\sigma_{\mathrm{RV}}^2-\sigma_{\mathrm{IV}}^2>0$ โดยมีความเสี่ยงสำคัญดังนี้:
1. **$\Gamma_{net}$ เป็นลบ**: ขา SHORT มี $\Gamma$ สูงที่ ATM ทำให้ $\Gamma_{net}$ ติดลบ เมื่อ RV สูง (ราคาเคลื่อนไหวมาก) ผลของ Negative Gamma ทำให้กลยุทธ์ขาดทุน.
2. **$\nu_{\mathrm{net}}$ เป็นบวกในตัวอย่าง**: หาก IV ของทั้งสองขาเพิ่มขึ้นเท่ากันในภายหลัง ผลจาก Vega จะเป็นบวก แต่การพบ $RV>IV$ ไม่ได้ทำนายว่า IV ต้องเพิ่มขึ้น และไม่ได้รับประกันว่าจะชดเชยผลขาดทุนจาก Gamma ได้.
3. ในสภาวะนี้ Positive Gamma ของขา LONG ช่วยบรรเทาผลเสียได้บ้าง เนื่องจาก $\Gamma_{\text{LONG}} > 0$ แม้จะมีค่าน้อยกว่า $\Gamma_{\text{SHORT}}$ ก็ตาม.
### การพิจารณา $\rho$ สำหรับ Rolling Calendar Spread
สำหรับ Rolling Calendar Spread ที่ขาสั้นอายุ 1 เดือน และขายาวอายุ 6 เดือน ผล Rho มีนัยสำคัญมากขึ้นเนื่องจาก $\rho \propto T$: $$\begin{equation}
\begin{split}
\rho_{\text{net}} &= \rho_{\text{LONG}} - \rho_{\text{SHORT}} \\
&= K\bigl(T_L\,e^{-rT_L}N(d_{2,L})
- T_S\,e^{-rT_S}N(d_{2,S})\bigr),
\end{split}
\end{equation}$$ โดยที่ $T_L$ และ $T_S$ คืออายุสัญญาของขา LONG และ SHORT ตามลำดับ สังเกตว่าแต่ละขาถูกคิดลด (discount) ด้วยตัวประกอบ $e^{-rT}$ ของอายุสัญญา ตนเอง ไม่ใช่ตัวประกอบร่วมตัวเดียว เนื่องจาก $T_L \neq T_S$. เมื่ออัตราดอกเบี้ยสูงขึ้น $\rho_{net}$ ที่เป็นบวกจะเพิ่มมูลค่าให้กับ Calendar Spread ของออปชั่น Call แต่ลดมูลค่าในกรณีออปชั่น Put.
## สรุป
บทความนี้วิเคราะห์บทบาทของค่ากรีกในกลยุทธ์ Calendar Spread ภายใต้สภาวะ VRP ที่แตกต่างกัน ผลการศึกษาแสดงว่า:
1. เมื่อ $IV>RV$ และ $\Gamma_{\mathrm{net}}<0$ ภายใต้สมมติฐานการทดลอง องค์ประกอบ Theta–Gamma หลัง Delta hedge เป็นบวก แต่ IV ที่ลดลงพร้อมกันทั้งสองขาสร้างผลลบเมื่อ Net Vega เป็นบวก
2. เมื่อ $RV>IV$ และ $\Gamma_{\mathrm{net}}<0$ องค์ประกอบเดียวกันเป็นลบ ส่วนผลจาก Vega ขึ้นอยู่กับการเปลี่ยนแปลง IV ของแต่ละขาซึ่งเป็นอีกสมมติฐานหนึ่ง
3. ความสัมพันธ์ $\nu_{\mathrm{LONG}}>\nu_{\mathrm{SHORT}}$ และ $|\Theta_{\mathrm{SHORT}}|>|\Theta_{\mathrm{LONG}}|$ ใกล้ ATM ในพารามิเตอร์ตัวอย่างช่วยอธิบายโครงสร้างความเสี่ยง ไม่ใช่การรับประกันประสิทธิภาพหรือผลตอบแทนในตลาดจริง
4. $\rho$ มีบทบาทสำคัญในกรณี Rolling Calendar Spread ที่ขายาวมีอายุสัญญา 6 เดือนขึ้นไปหรือในสภาวะดอกเบี้ยผันผวนสูง.
งานวิจัยในอนาคตควรศึกษาผลกระทบของ Volatility Surface (พื้นผิวความผันผวน) และ Implied Volatility Smile ต่อการปรับสมมติฐานของแบบจำลองแบล็ก-โชลส์ในการประเมินค่ากรีกของกลยุทธ์ Calendar Spread เพิ่มเติม.
## ทดลอง IV shock แยกแต่ละขา
เปิด JavaScript เพื่อปรับค่าห้องทดลองนี้ สมการและตัวอย่างในบทอ่านได้ตามปกติ