Calendar Spread under VRP
The Five Greeks
อ่านค่าความไวทั้งห้าเป็นภาษาของทิศทาง ความโค้ง เวลา ความผันผวน และอัตราดอกเบี้ย
ระเบียบวิธีวิจัย (Methodology)
การนิยามค่ากรีก
ค่ากรีก (Greek) คือตัวชี้วัดความไว (sensitivity measures) ของราคาออปชั่นต่อการเปลี่ยนแปลงของปัจจัยต่าง ๆ โดยมีนิยามทางคณิตศาสตร์และสัญลักษณ์ที่ใช้กันโดยทั่วไปดังนี้
Delta (Δ)
เดลต้าวัดอัตราการเปลี่ยนแปลงของราคาออปชั่นต่อการเปลี่ยนแปลงหนึ่งหน่วย ของราคาสินทรัพย์อ้างอิง:
Δ=∂S∂V.(2.1) จากแบบจำลองแบล็ก-โชลส์สำหรับออปชั่น Call: Δcall=N(d1) และสำหรับออปชั่น Put: Δput=N(d1)−1.
ความสัมพันธ์เชิงแปรผัน:
Δ เพิ่มแบบทิศทางเดียว (monotonic) ตาม S (Deep ITM →1, Deep OTM →0 สำหรับ Call):
∂S∂Δ=Γ>0,S→∞limΔcall=1,S→0limΔcall=0.
Δ แปรผกผันกับ T: ที่ ATM ความชันยิ่งสูงเมื่ออายุสั้น:
∂S∂ΔATM=ΓATM∝T1T→0∞.
โดยรวม Δ ไม่เป็นเชิงเส้นใน S แต่เป็น sigmoid ของ ln(S/K) ผ่าน N(d1):
Δ≈N(σTln(S/K))(ละ r เพื่อ intuition).
เดลต้าของพอร์ตโฟลิโอ Calendar Spread มีแนวโน้มใกล้ศูนย์เมื่ออยู่ที่ ATM เนื่องจาก Δ ของขา SHORT และ LONG หักล้างกันบางส่วนรูปที่ 2 แสดงค่า Δ เทียบกับราคาสินทรัพย์อ้างอิงที่อายุสัญญาต่างกัน.
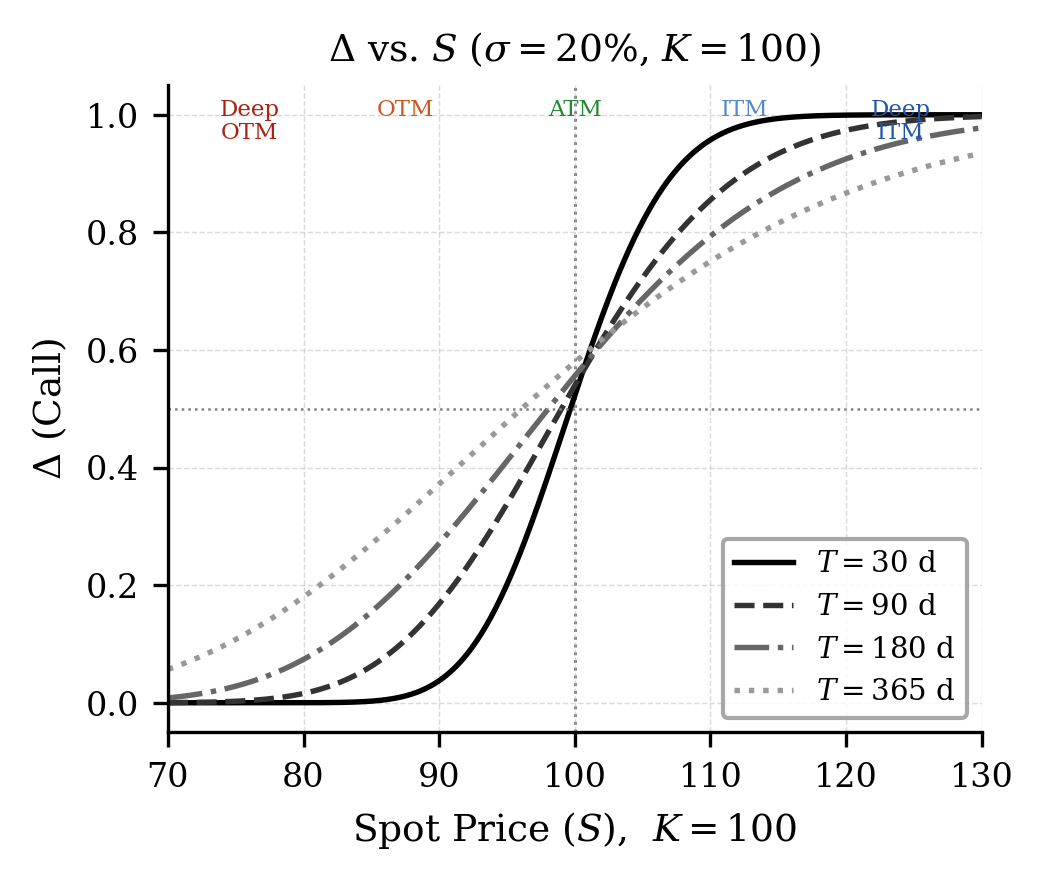 รูปที่ 2. Delta (Δ) ของออปชั่น Call เทียบกับราคาสินทรัพย์อ้างอิง ที่อายุสัญญาต่างกัน (σ = 20%)
Gamma (Γ)
แกมมาวัดอัตราการเปลี่ยนแปลงของ Δ ต่อการเปลี่ยนแปลงของราคาสินทรัพย์อ้างอิง หรือเทียบเท่ากับอนุพันธ์อันดับสองของมูลค่าออปชั่นต่อราคาสินทรัพย์:
Γ=∂S2∂2V=∂S∂Δ.(2.2) จากแบบจำลองแบล็ก-โชลส์: Γ=SσTN′(d1),(2.3) โดยที่ N′(⋅) คือฟังก์ชันความหนาแน่นของความน่าจะเป็นที่แจกแจงปกติมาตรฐาน (PDF)
ข้อสังเกตสำคัญคือ Γ มีค่าสูงสุดที่ตำแหน่ง ATM และลดลงเมื่อออปชั่นอยู่ในสถานะ ITM หรือ OTM อย่างลึก นอกจากนี้ สัญญาที่มีอายุสั้นกว่าจะมี Γ สูงกว่าสัญญาที่มีอายุยาวกว่า ณ ตำแหน่ง ATM:
ΓSHORT>ΓLONG(ณ ตำแหน่ง ATM).(2.4)
ความสัมพันธ์เชิงแปรผัน: จาก (1.10) เมื่อ ATM (S≈K) และ N′(d1)≈const:
ΓΓΓ∝σ1∝T1∝S1(แปรผกผันกับ σ),(แปรผกผันกับ T),(แปรผกผันกับ S โดยประมาณ).(2.5)(2.6)(2.7) กล่าวคือความผันผวนที่สูง σ ทำให้ Γ ต่ำลงที่ ATM (กราฟ Γ ราบเรียบขึ้นหรือมีลักษณะแบนราบแล้วมีส่วนหางที่ยกสูงขึ้นดังรูปที่ 8), และอายุสัญญาที่สั้น T ทำให้ Γ พุ่งสูงมากที่ ATM
Theta (Θ)
ทีตาวัดอัตราการเปลี่ยนแปลงของมูลค่าออปชั่นเมื่อเวลาผ่านไปหนึ่งหน่วย (time decay):
Θ=∂t∂V.(2.8) จาก BSM สำหรับออปชั่น Call: Θcall=−2TSN′(d1)σ−rKe−rTN(d2).(2.9)
เนื่องจากอายุสัญญาของขา SHORT สั้นกว่า Θ จึงสูงกว่าในสัมบูรณ์ค่า (absolute value) แม้ว่าขา LONG จะมีผล Positive Gamma เสริมก็ตาม:
∣ΘSHORT∣>∣ΘLONG∣(ทั่วไปสำหรับ ATM Calendar Spread).(2.10)
ความสัมพันธ์เชิงแปรผัน: จาก (1.11) พจน์หลักสำหรับ ATM มีรูป −SσN′(d1)/(2T):
∣Θ∣∣Θ∣∣Θ∣∝T1∝σ∝S(แปรผกผันกับ T),(แปรผันตรงกับ σ โดยประมาณ),(แปรผันตรงกับ S).(2.11)(2.12)(2.13) ความสัมพันธ์ (2.12) เป็นเพียงการประมาณเมื่อ N′(d1) เปลี่ยนเล็กน้อย หาก σ หรืออายุสัญญาสูงขึ้น พจน์นี้อาจเปลี่ยนมากจนความสัมพันธ์ไม่เป็นเส้นตรง จึงไม่มีระดับ σ เดียวที่ใช้เป็นเกณฑ์ได้กับทุกอายุสัญญา.
ผลรวมจาก (2.11) และ (2.12): อายุสัญญาที่สั้นกับความผันผวนที่สูงนำไปสู่ ∣Θ∣ สูงสุดดังที่สังเกตได้จากรูปที่ 6 ที่เส้น σ=50% มี ∣Θ∣ สูงที่สุดและพุ่งแรงที่สุดเมื่อใกล้หมดอายุ.
Vega (ν)
เวกาวัดความไวของราคาออปชั่นต่อการเปลี่ยนแปลงความผันผวน (volatility):
ν=∂σ∂V.(2.14) จากแบบจำลองแบล็ก-โชลส์: ν=STN′(d1).(2.15)
สูตร Vega มีพจน์ T แต่ N′(d1) ก็ขึ้นกับเวลาและพารามิเตอร์อื่นด้วย จึงเป็นความสัมพันธ์โดยประมาณเมื่อพจน์นี้เปลี่ยนเล็กน้อย สำหรับพารามิเตอร์ตัวอย่างใกล้ ATM ขา LONG มี Vega สูงกว่าขา SHORT:
νLONG>νSHORT.(2.16)
ความสัมพันธ์เชิงแปรผัน: จาก (1.12):
ννν∝T∝S∝N′(d1)(แปรผันตรงกับ T),(แปรผันตรงกับ S),(สูงสุดที่ ATM เมื่อ N′(d1) สูงสุด).(2.17)(2.18)(2.19) เมื่อ σ สูงขึ้น d1 เพิ่มขึ้นทำให้ N′(d1) ลดลง ดังนั้น Vega (ν) จึงแปรผกผันกับ σ อย่างอ่อน ๆ สำหรับ Deep ITM/OTM แต่เกือบคงที่ที่ ATM ในช่วงปฏิบัติจริง.
รูปที่ 3 แสดงค่า ν ที่อายุสัญญาต่างกันยืนยันความสัมพันธ์ νLONG>νSHORT.
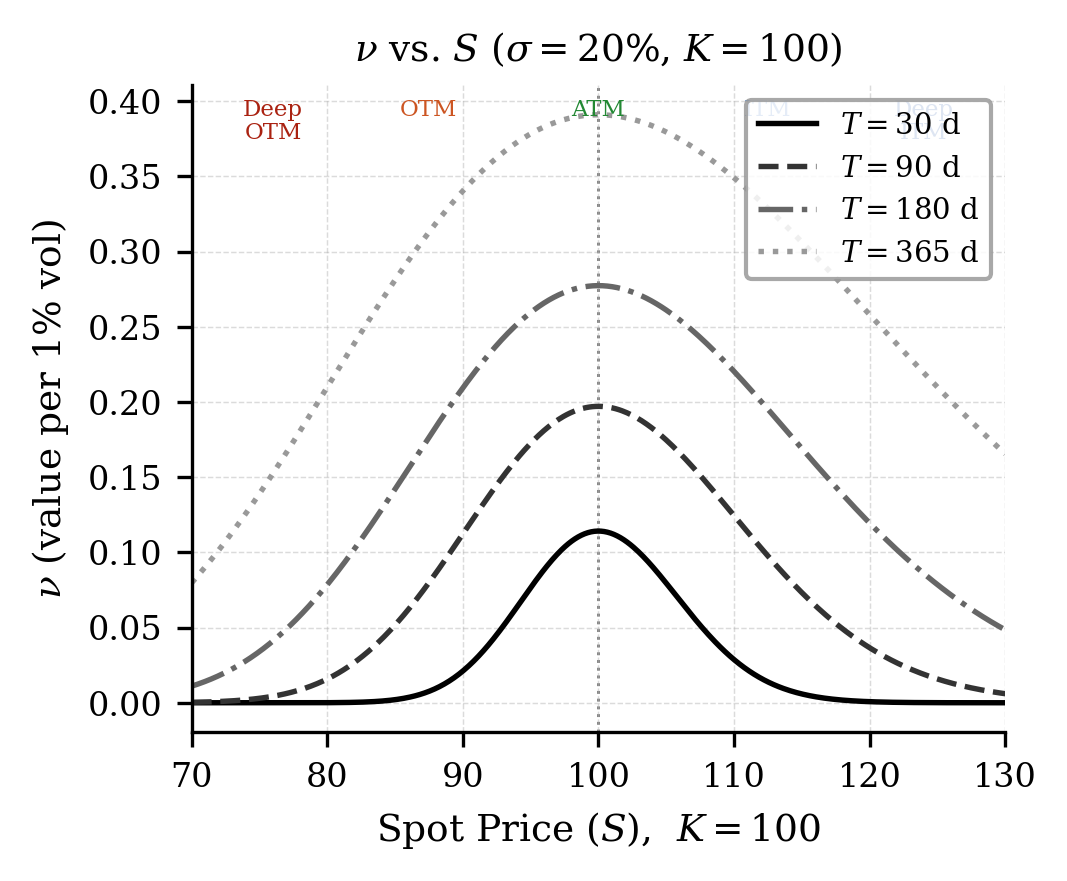 รูปที่ 3. Vega (ν) เทียบกับราคาสินทรัพย์อ้างอิง ที่อายุสัญญาต่างกัน (σ = 20%)
Rho (ρ)
โร วัดความไวของราคาออปชั่นต่อการเปลี่ยนแปลงอัตราดอกเบี้ยปลอดความเสี่ยง:
ρ=∂r∂V.(2.20) จากแบบจำลองแบล็ก-โชลส์สำหรับออปชั่น Call: ρcall=KTe−rTN(d2).(2.21)
ความสัมพันธ์เชิงแปรผัน: จาก (1.13):
ρcallρcallρcall∝T∝K∝N(d2)(แปรผันตรงกับ T),(แปรผันตรงกับ K),(สูงขึ้นเมื่อ deep ITM, ต่ำลงเมื่อ deep OTM).(2.22)(2.23)(2.24)
ρ แปรผันตรงกับ T ดังนั้น ρ จึงมีนัยสำคัญเป็นพิเศษเมื่อขา LONG มีอายุสัญญายาวนาน (เช่น 6 เดือนขึ้นไป) หรือในสภาวะที่อัตราดอกเบี้ยเปลี่ยนแปลงอย่างรวดเร็ว สำหรับ Calendar Spread ทั่วไปที่ใช้สัญญาอายุสั้น ผล ρnet มักมีค่าน้อยมากเมื่อเทียบกับค่ากรีกตัวอื่น.