Calendar Spread under VRP พิมพ์หน้านี้
Calendar & VRP
ประกอบ Long option อายุไกลกับ Short option อายุใกล้ แล้วติดตาม Net Greeks และส่วนต่าง IV − RV
กลยุทธ์ Calendar Spread
Long Calendar Spread ประกอบด้วยการซื้อออปชันอายุไกลและขายออปชันชนิดเดียวกันที่ราคาใช้สิทธิเดียวกันแต่อายุใกล้ โดยมักได้ประโยชน์จากการเสื่อมของมูลค่าเวลาขาสั้นเมื่อราคาอยู่ใกล้ราคาใช้สิทธิ และจาก IV ที่เพิ่มขึ้นเมื่อ Net Vega เป็นบวก ทั้งนี้ IV ของสองอายุอาจเปลี่ยนต่างกัน จึงต้องพิจารณาแยกแต่ละขา (Options Industry Council ).
Volatility Risk Premium
ในบทเรียนนี้ใช้คำว่า VRP ในความหมายอย่างง่ายว่า I V − R V IV-RV I V − R V Carr and Wu (2009) ศึกษา variance risk premium และใช้ผลต่างระหว่าง realized variance กับอัตรา variance swap ซึ่งต่างทั้งหน่วยและข้อตกลงเรื่องเครื่องหมาย จึงไม่ควรนำค่าตัวเลขมาเทียบกับ I V − R V IV-RV I V − R V
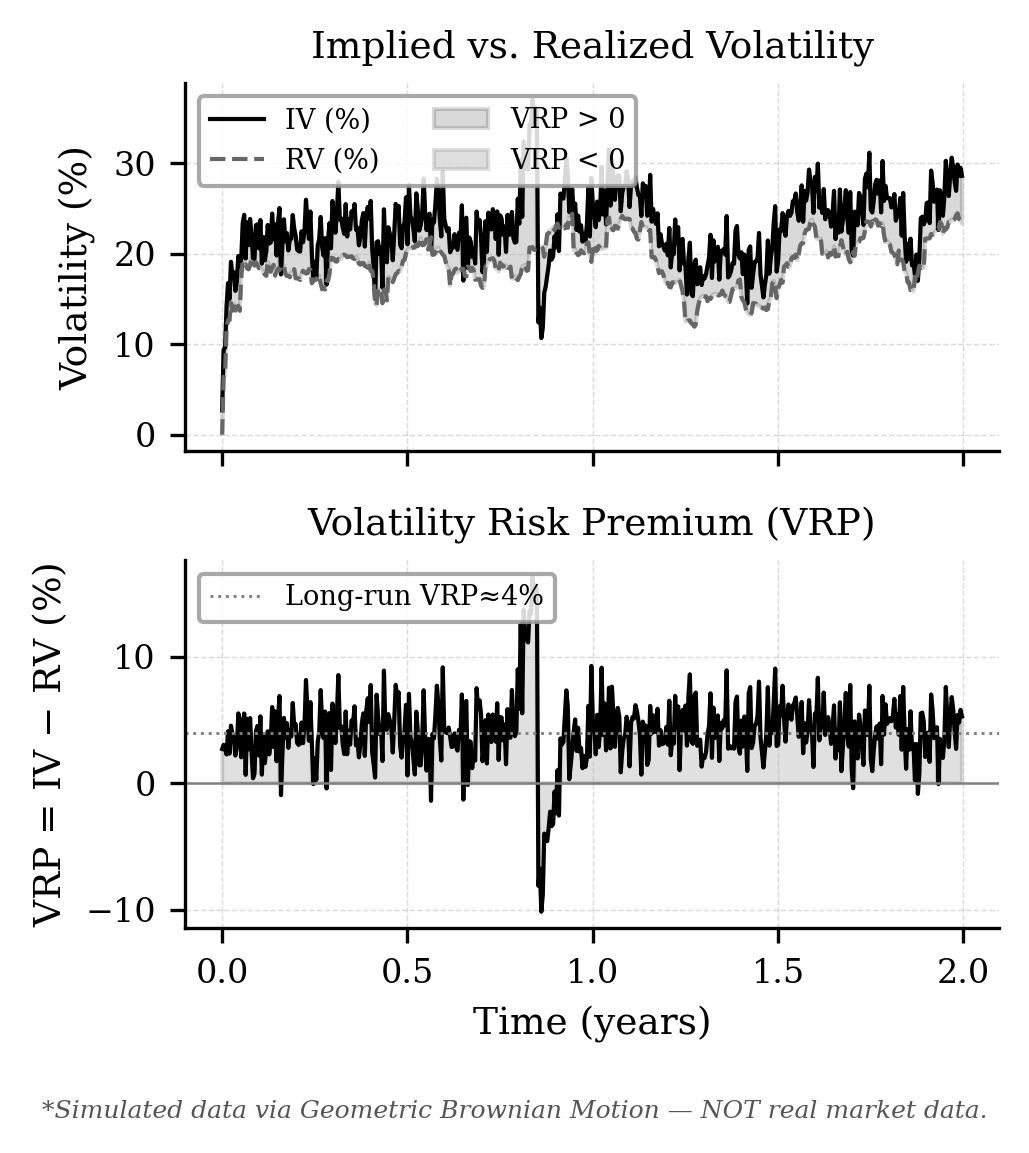
รูปที่ 1 แสดงตัวอย่าง IV, RV และส่วนต่าง I V − R V IV-RV I V − R V
รูปที่ 1. การจำลอง Implied Volatility (IV), Realized Volatility (RV) และ Volatility Risk Premium (VRP = IV − RV) ด้วย Geometric Brownian Motion บนช่วงเวลา 2 ปี พื้นที่แรเงาสีเข้ม = VRP> 0 (IV> RV), สีอ่อน = VRP< 0 (RV> IV). หมายเหตุ: เป็นข้อมูลจำลอง ไม่ใช่ข้อมูลตลาดจริง.
โครงสร้างกลยุทธ์ Calendar Spread
กลยุทธ์ Calendar Spread มีโครงสร้างพื้นฐานดังนี้:
SHORT : ขายออปชั่น Call/Put อายุสั้น (near-term expiration)
LONG : ซื้อออปชั่น Call/Put อายุยาว (far-term expiration)
ราคาใช้สิทธิ (strike price) ของทั้งสองขาต้องเท่ากัน
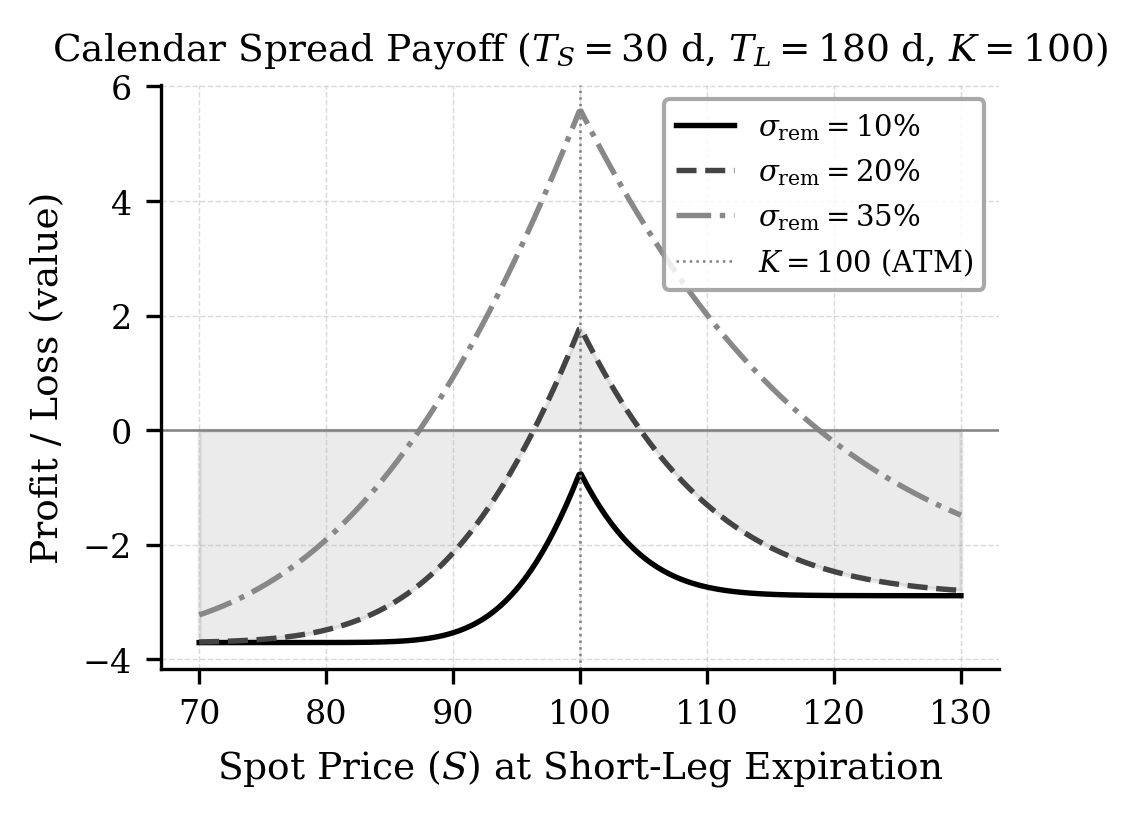
กำไร-ขาดทุน ณ วันหมดอายุของขาสั้น
เมื่อขา SHORT หมดอายุที่เวลา T S T_S T S
P&L ( S T S ) = C ( S T S , K , T L − T S , r , σ r e m ) ⏟ มูลค่าขา LONG ที่เหลือ − max ( S T S − K , 0 ) ⏟ ภาระชำระของขา SHORT − C 0 ⏟ ต้นทุนเริ่มต้น , (3.1) \begin{split}
\text{P\&L}(S_{T_S}) &= \underbrace{C\!\left(S_{T_S},K,T_L - T_S,r,\sigma_{\mathrm{rem}}\right)}_{\text{มูลค่าขา LONG ที่เหลือ}} \\
&\quad - \underbrace{\max(S_{T_S}-K,\,0)}_{\text{ภาระชำระของขา SHORT}} - \underbrace{C_0}_{\text{ต้นทุนเริ่มต้น}},
\end{split}
\tag{3.1} P&L ( S T S ) = มูลค่าขา LONG ที่เหลือ C ( S T S , K , T L − T S , r , σ rem ) − ภาระชำระของขา SHORT max ( S T S − K , 0 ) − ต้นทุนเริ่มต้น C 0 , ( 3.1 ) C 0 = C ( S 0 , K , T L , r , σ 0 ) − C ( S 0 , K , T S , r , σ 0 ) C_0 = C(S_0,K,T_L,r,\sigma_0) - C(S_0,K,T_S,r,\sigma_0) C 0 = C ( S 0 , K , T L , r , σ 0 ) − C ( S 0 , K , T S , r , σ 0 ) σ r e m \sigma_{\mathrm{rem}} σ rem T S T_S T S r r r C 0 e r T S C_0e^{rT_S} C 0 e r T S C 0 C_0 C 0
รูปที่ 4. กำไร-ขาดทุน (P&L) ของ Calendar Spread ณ วันหมดอายุของขา SHORT (T S T L K = 100σ 0 = 20%σ rem K
ภายใต้พารามิเตอร์ตัวอย่างใกล้ ATM และ IV เดียวกันทั้งสองขา ค่ากรีกรวม (Net Greek) ของกลยุทธ์มีลักษณะดังนี้ โดยเครื่องหมายอาจเปลี่ยนเมื่อราคา อายุสัญญา หรือ IV ของแต่ละขาต่างจากตัวอย่าง:
Δ net = Δ LONG − Δ SHORT ≈ 0 (ใกล้ศูนย์ที่ ATM) , Γ net = Γ LONG − Γ SHORT < 0 , Θ net = Θ LONG − Θ SHORT > 0 , ν net = ν LONG − ν SHORT > 0. \begin{align*}
\Delta_{\text{net}} &= \Delta_{\text{LONG}} - \Delta_{\text{SHORT}} \approx 0
\quad \text{(ใกล้ศูนย์ที่ ATM)}, \\
\Gamma_{\text{net}} &= \Gamma_{\text{LONG}} - \Gamma_{\text{SHORT}} < 0, \\
\Theta_{\text{net}} &= \Theta_{\text{LONG}} - \Theta_{\text{SHORT}} > 0, \\
\nu_{\text{net}} &= \nu_{\text{LONG}} - \nu_{\text{SHORT}} > 0.
\end{align*} Δ net Γ net Θ net ν net = Δ LONG − Δ SHORT ≈ 0 ( ใกล้ศูนย์ที่ ATM) , = Γ LONG − Γ SHORT < 0 , = Θ LONG − Θ SHORT > 0 , = ν LONG − ν SHORT > 0. ทดลองกำไรขาดทุน ณ วันหมดอายุขาสั้น
เปิด JavaScript เพื่อปรับค่าห้องทดลองนี้ สมการและตัวอย่างในบทอ่านได้ตามปกติ
ทดลองผลของเวลาที่ผ่านไป
เปิด JavaScript เพื่อปรับค่าห้องทดลองนี้ สมการและตัวอย่างในบทอ่านได้ตามปกติ