6 · วิธี VaR: การปรับแก้กรณีไม่เป็น Normal, Simulation, Decomposition และเส้นอัตราผลตอบแทน
บทนี้รวบรวมเครื่องมือที่ใช้จริง: ปรับตัวคูณให้รับหางหนา เลือกระหว่าง parametric, historical และ Monte Carlo แยก VaR ตามสถานะ รับมือสินทรัพย์ที่ไม่มีราคารายวัน ลดมิติด้วยแบบจำลองหลายปัจจัย และใช้เส้นอัตราผลตอบแทนในการบริหารความเสี่ยง
อ้างอิงต้นฉบับ: หน้า 12–17 · เปิด PDF หน้า 12
6.1 Cornish–Fisher expansion
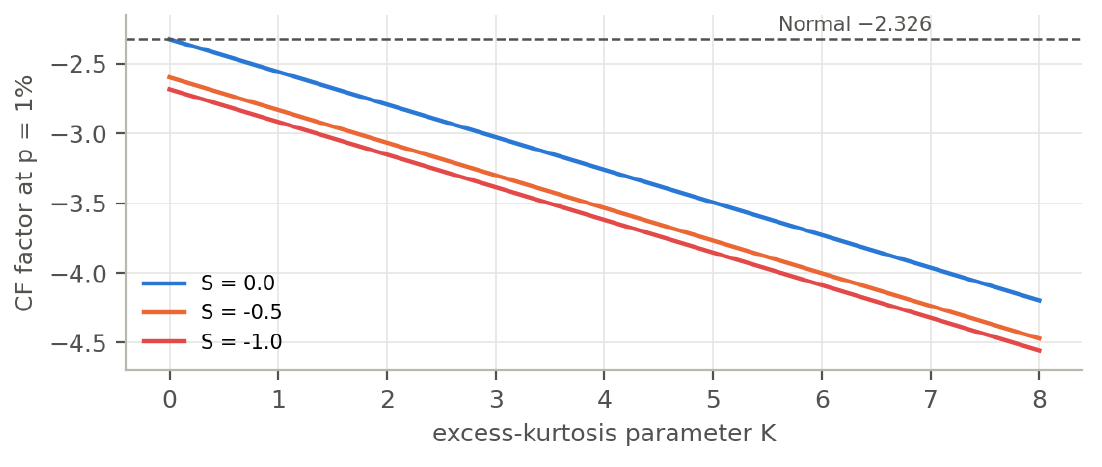
Cornish–Fisher ใช้โมเมนต์สี่ตัวแรกแปลงควอนไทล์ Normal มาตรฐาน ให้เข้ากับรูปร่างของข้อมูล: ความเบ้ ที่เป็นลบ และ excess kurtosis ที่เป็นบวกต่างดันควอนไทล์หางซ้ายให้ไกลออกไป มันเปลี่ยนเฉพาะตัวคูณในสูตร VaR ส่วนความผันผวนคงเดิม
แทนค่า จะได้สัมประสิทธิ์ที่แต่ละระดับ (ตารางด้านล่าง)
ในตัวอย่าง S&P 500 ของคอร์ส (2013–2017) และ แทนค่าตรง ๆ ได้ตัวคูณ CF 99% เท่ากับ −3.247 ลึกกว่า Normal −2.326 ราว 40%
| สัมประสิทธิ์ของ | สัมประสิทธิ์ของ | สัมประสิทธิ์ของ | ||
|---|---|---|---|---|
| 2.5% | −1.960 | +0.474 | −0.0687 | +0.146 |
| 1% | −2.326 | +0.735 | −0.2338 | +0.376 |
เจาะลึก · S และ K เป็นพารามิเตอร์ ไม่ใช่โมเมนต์ของตัวอย่าง
หลังการแปลง CF ความเบ้ และ excess kurtosis ที่แท้จริง เป็นฟังก์ชันไม่เชิงเส้นซับซ้อนของ ไม่ใช่ เอง ทางที่เข้มงวด: คำนวณ ของตัวอย่าง แล้ว แก้สมการเชิงตัวเลข หา (เช่น scipy.optimize.fsolve) คำตอบไม่ได้มีค่าเดียวและขึ้นกับค่าเริ่มต้น ค่าอ้างอิง (RiskConcile) อยู่ในตารางด้านล่าง
สำหรับ ขนาดเล็ก สองชุดค่าใกล้กัน การแทนค่าตรงจึงเป็นการประมาณเร็วที่ยอมรับได้
ขอบเขตที่ใช้ได้ (validity domain): การแปลงต้องเป็น monotone มิฉะนั้นลำดับควอนไทล์จะไม่คงอยู่ เงื่อนไขนี้ต้องการ ต่ำกว่าประมาณ 2.49 และ อยู่ในแถบที่ขึ้นกับ ; เมื่อ ต้องมี และ ไม่เกิน 11.55 เลย ขอบเขตโดยนัยบนโมเมนต์จริงคือ , ในทางปฏิบัติ พบได้ยาก ซึ่งสอดคล้องกับ ต่ำกว่า 0.5–0.7
| 0.1 | 0.2 | 0.0958 | 0.1872 |
| −0.2 | 0.5 | −0.1821 | 0.4317 |
| 1.0 | 2.0 | 0.8833 | 3.5875 |
ในทางปฏิบัติ · หน้าต่างประมาณค่า
การประมาณความเบ้และความโด่งจากข้อมูล 21–42 ค่าไม่มีความหมาย วันสุดขั้วหนึ่งหรือสองวันเหวี่ยงค่าได้มาก (การสำรวจ rolling 62 วันใน notebook ของคอร์สยืนยันเรื่องนี้) ในทางปฏิบัติให้ประมาณ จากข้อมูล 200–500+ วันและคงค่าไว้เป็น พารามิเตอร์ที่ calibrate ใหม่เป็นระยะ ใช้หน้าต่างสั้นเฉพาะกับ งานวิเคราะห์ rolling 90 วันของ RiskConcile บน ETF FXI แสดงว่าโมเมนต์ของตัวอย่างจากหน้าต่างสั้นหลุดออกนอกขอบเขตที่ใช้ได้เป็นระยะ และบิดเบือน VaR
6.2 Cornish–Fisher VaR ใน PRIIPs
หน่วยงานกำกับดูแลยุโรป (ESMA, EBA, EIOPA) ใน PRIIPs RTS (ร่างสุดท้ายมีนาคม 2016) ใช้ Cornish–Fisher VaR 97.5% สำหรับผลิตภัณฑ์ Category 2 แปลงเป็น “VaR-equivalent volatility” (VEV) แล้วจับคู่กับชั้นความเสี่ยงด้านตลาด 1–7 ในที่นี้ คือความเบ้และ excess kurtosis ของผลตอบแทน รายวัน และ คือจำนวนวันทำการในระยะถือครองที่แนะนำ การปรับด้วย และ สะท้อนว่าความเบ้และความโด่งลดลงอย่างไรเมื่อรวมผลตอบแทน i.i.d.
ข้อควรระวัง · เครื่องหมายของพจน์ S²
บันทึกของคอร์สและบันทึกของ RiskConcile เขียนพจน์นี้เป็น “” แต่การแทน ในสูตรขยายได้ ข้อความ PRIIPs เองก็ใช้ +0.146 เชื่อการพิสูจน์: การคัดลอกเครื่องหมายลบลงสเปรดชีตทำให้ประเมิน VaR ต่ำเกินไปสำหรับผลิตภัณฑ์ที่เบ้มาก
6.3 Extreme value theory: peaks over threshold
Gnedenko–Pickands–Balkema–de Haan: สำหรับ threshold ที่สูงพอ ผลขาดทุนส่วนเกิน ลู่เข้าสู่ generalised Pareto distribution (GPD) ที่มีสเกล และรูปร่าง โดย คือจำนวนข้อมูลทั้งหมดและ คือจำนวนที่เกิน
ในทางปฏิบัติ: ตั้ง ใกล้เปอร์เซ็นไทล์ที่ 95 เชิงประจักษ์ (workbook ของคอร์ส: 500 scenario, , ); fit ด้วย maximum likelihood: คำนวณ ของแต่ละค่าที่เกิน แล้วหาค่าสูงสุดของผลรวมเทียบ (Excel Solver) Hull แนะนำ คุณค่าของ EVT คือ การประมาณนอกช่วง (extrapolation): มันประมาณควอนไทล์ที่เลยผลขาดทุนแย่สุดที่สังเกตได้ ซึ่ง HS ทำไม่ได้
6.4 ภาพรวมวิธีการ
| วิธี | ตัวคูณ | ความผันผวน | จุดแข็ง | จุดอ่อน |
|---|---|---|---|---|
| Normal analytical | σ แบบหน้าต่าง / EWMA | ง่าย แยกส่วนได้ มี ES แบบสูตรปิด | ประเมินหางหนาต่ำเกินไป | |
| Student-t | σ แบบหน้าต่าง / EWMA | พารามิเตอร์เดียวสำหรับหางหนา เหมาะกับหุ้นรายตัว | สมมาตร; ν ไม่เสถียร | |
| Cornish–Fisher | σ แบบหน้าต่าง / EWMA | รับความเบ้และความโด่ง ผู้กำกับดูแลใช้ | มีขอบเขตที่ใช้ได้ ต้องใช้หน้าต่างยาวสำหรับ S, K | |
| Historical simulation (HS) | เชิงประจักษ์ | โดยนัย | ไม่ต้องสมมติแบบจำลอง ประเมินมูลค่าใหม่เต็มรูป | Plateau ช้า จุดในหางน้อย |
| HS / FHS | residual เชิงประจักษ์ | EWMA revol | ประวัติยาว + vol ปัจจุบัน | เปลี่ยนโมเมนต์และสหสัมพันธ์; procyclical |
| EVT (GPD) | GPD | — | ประมาณหางไกลนอกช่วงได้ | ไวต่อ threshold ต้องการข้อมูลมาก |
6.5 สามกรอบของ VaR: parametric, historical และ Monte Carlo
ทั้งสามคำนวณสิ่งเดียวกันคือควอนไทล์ ของ P&L พอร์ต ต่างกันเพียง การแจกแจงมาจากไหน
- Parametric (variance–covariance, delta-normal): สมมติการแจกแจง ประมาณ แล้ว VaR = μ + ตัวคูณ × σ รูปแบบย่อยใช้ตัวคูณ Normal, Student-t หรือ Cornish–Fisher และการประมาณแบบ delta-gamma สำหรับออปชัน (บทที่ 2–4, §6.1)
- Historical simulation: สมมติว่า “พรุ่งนี้เล่นซ้ำวันในอดีต” ใช้การเคลื่อนไหวของปัจจัยใน วันล่าสุดกับสถานะวันนี้แบบประเมินมูลค่าใหม่เต็มรูป เรียงแล้วใช้ควอนไทล์ รูปแบบย่อย: น้ำหนักเท่ากัน, ถ่วงตามอายุ, filtered HS (บทที่ 5)
- Monte Carlo: กำหนดแบบจำลองสุ่มของปัจจัยเสี่ยง (Normal หรือ t หลายตัวแปร, GARCH, jumps, copula) จำลอง 10,000–100,000 scenario ประเมินมูลค่าใหม่เต็มรูปแต่ละครั้งแล้วใช้ควอนไทล์
| Parametric | Historical simulation | Monte Carlo | |
|---|---|---|---|
| ที่มาของการแจกแจง | สมมติ (Normal, t, CF) | การเคลื่อนไหวจริงในอดีต | แบบจำลองสุ่มที่กำหนด |
| หางหนา ความเบ้ | ต้องปรับตัวคูณ | อัตโนมัติภายในหน้าต่าง | ขึ้นกับแบบจำลอง |
| ความไม่เป็นเชิงเส้น | แย่; ประมาณแบบ delta-gamma | ดี (ประเมินมูลค่าใหม่เต็มรูป) | ดี รวมถึง path dependence |
| สหสัมพันธ์ | เมทริกซ์ความแปรปรวนร่วม อาจต่ำในช่วงสงบ | การเคลื่อนไหวร่วมในอดีต | กำหนดในแบบจำลอง ทำ stress ได้ |
| เกินประวัติศาสตร์ | ได้ (ประมาณนอกช่วง) | ไม่ได้; ติดเพดานวันที่แย่ที่สุด | ได้ |
| ข้อมูลและการคำนวณ | น้อยและเร็วที่สุด | ต้องมีประวัติครบ | หนักที่สุด (ประเมินมูลค่า N ครั้ง) |
| ความโปร่งใส | สูง | สูง อธิบายง่าย | ต่ำ มี model risk มากที่สุด |
| จุดอ่อนทั่วไป | ประเมินหางต่ำเกินไป | Plateau จุดในหางน้อย | ระบุแบบจำลองผิด ความคลาดเคลื่อนจากการสุ่ม |
ตัวอย่างคำนวณ 5 · ชุดข้อมูลเดียว สามวิธี
ผลตอบแทนรายวัน S&P 500 500 วันล่าสุด (ม.ค. 2016–ม.ค. 2018 ความผันผวนรายวัน 0.64%) VaR 1 วัน 99%: ดูตารางด้านล่าง
Normal parametric ให้ผลมองโลกในแง่ดีที่สุด historical simulation จับหางจริงของตัวอย่าง ส่วน Monte Carlo ขึ้นกับแบบจำลอง: การ fit แบบ t ด้วย maximum likelihood โดยไม่มีข้อจำกัดให้องศาอิสระราว 1.9 ซึ่งหมายถึงความแปรปรวนไม่มีขอบเขตและ ES ไร้ความหมาย เป็นตัวอย่างชัดเจนของ model risk
| วิธี | VaR | ES |
|---|---|---|
| Parametric (Normal) | 1.49% | 1.71% |
| Historical simulation | 1.87% | 2.55% |
| Monte Carlo (t, 4 d.f., ปรับให้เท่า σ ของตัวอย่าง) | 1.68% | 2.31% |
ในทางปฏิบัติ · การจับคู่ปัจจัยเสี่ยงและความคลาดเคลื่อนจากการสุ่มของ Monte Carlo
- หุ้น: จับคู่หุ้นรายตัวกับดัชนีผ่าน β แต่คงปัจจัยรายตัวไว้สำหรับการถือกระจุกตัว มิฉะนั้นความเสี่ยงเฉพาะตัวจะถูกประเมินต่ำ
- พันธบัตรและอัตราดอกเบี้ย: จับคู่กระแสเงินสดกับ tenor หลัก (เช่น 3M, 1Y, 2Y, 5Y, 10Y, 30Y) โดยใช้ PV01 ต่อ tenor เป็น exposure; การจับคู่แบบ RiskMetrics แบ่งกระแสเงินสดแต่ละก้อนระหว่าง vertex ที่ติดกันโดยรักษามูลค่าปัจจุบันและความแปรปรวน เพิ่มปัจจัย spread (CS01) สำหรับเครดิต
- FX: จับคู่ net exposure ตามสกุลเงิน; สินทรัพย์ที่ไม่ใช่สกุลเงินฐานมีทั้งปัจจัยตลาดและปัจจัย FX (พจน์ข้าม §11.2)
- ออปชัน: delta-gamma-vega ใน parametric VaR หรือ delta-gamma-Cornish–Fisher โดยใช้โมเมนต์สี่ตัวแรกของ P&L กำลังสองในสูตร CF สำหรับพอร์ตออปชันขนาดใหญ่ เปลี่ยนไปใช้ HS หรือ Monte Carlo แบบประเมินมูลค่าใหม่เต็มรูป
- ความคลาดเคลื่อนจากการสุ่มของ Monte Carlo: ค่าคลาดเคลื่อนมาตรฐานของควอนไทล์ประมาณ ราว ±0.13 จุดเปอร์เซ็นต์ที่ ในตัวอย่าง 5 ใช้จำนวนเส้นทางมากพอหรือเทคนิคลดความแปรปรวน (antithetic variates, importance sampling) และตรึง random seed เพื่อให้ทำซ้ำได้
การเลือกวิธีและการใช้ตามกฎเกณฑ์
| กรอบ | กฎเรื่องวิธี | ประเด็นสำคัญ |
|---|---|---|
| UCITS CESR/10-788 | ใช้ได้ทั้งสามวิธี | ต้องจับความเสี่ยงสำคัญทั้งหมด รวมถึง gamma/vega ของออปชันและ basis (เช่น swap–bond spread); ตรวจสอบโดยอิสระหลังพัฒนา; backtest รายเดือน; ขีดจำกัดใช้ไม่ว่าจะเลือกวิธีใด |
| AIFMD | ผู้จัดการเลือก | บันทึกในนโยบายความเสี่ยงและตรวจสอบโดยอิสระ; Annex IV รายงาน VaR และวิธี (บทที่ 17) |
| MiFID II / PRIIPs | กำหนดตามประเภทผลิตภัณฑ์ | Category 2 (เชิงเส้น) ใช้ Cornish–Fisher VaR แบบพาราเมตริก; Category 3 (ไม่เป็นเชิงเส้น) ใช้ bootstrap simulation (สุ่มซ้ำผลตอบแทนในอดีต 10,000+ ครั้ง) อยู่ระหว่าง HS กับ Monte Carlo |
| ธนาคาร (และบริษัทหลักทรัพย์ตาม CRR) | ไม่กำหนด | ส่วนใหญ่ใช้ HS บางส่วน Monte Carlo; PLA ของ FRTB โดยผลต้องการการประเมินมูลค่าใหม่เต็มรูปของสถานะไม่เชิงเส้น ซึ่งแบบจำลองพาราเมตริกล้วนผ่านได้ยาก |
| EMIR (margin ของ CCP) | ไม่กำหนด | ส่วนใหญ่ใช้ HS และ FHS พร้อมการควบคุม procyclicality (§5.4) |
ในทางปฏิบัติ: พอร์ตเชิงเส้น (หุ้น พันธบัตร spot FX) ใช้ parametric VaR กับตัวคูณ t หรือ CF ได้ ออปชันและ structured products ต้องใช้ HS หรือ FHS แบบประเมินมูลค่าใหม่เต็มรูป ผลิตภัณฑ์ที่ขึ้นกับเส้นทาง (barrier, autocallable) ต้องใช้ Monte Carlo ธนาคารส่วนใหญ่และ alternative UCITS ใช้ HS/FHS เป็นเครื่องยนต์หลัก ใช้ parametric VaR สำหรับการแยกส่วนอย่างรวดเร็ว (§6.6) และใช้ Monte Carlo กับผลิตภัณฑ์ซับซ้อนและช่วงเวลายาว
6.6 การแยก VaR: marginal, component และ incremental VaR
VaR เป็น positively homogeneous ดังนั้นตามทฤษฎีบทของ Euler component VaR (สถานะ × marginal VaR) รวมกันได้พอดีเท่ากับ VaR ของพอร์ต ตอบคำถามประจำวันสามข้อ
- Marginal VaR: VaR เปลี่ยนเท่าไรต่อการเพิ่มสินทรัพย์ €1? ชี้ว่าการซื้อขายใดลดความเสี่ยงได้มากที่สุด
- Component VaR: ความเสี่ยงของพอร์ตมาจากไหน? ใช้จัดสรรงบความเสี่ยงและขีดจำกัด
- Incremental VaR: การซื้อขายใหม่จะเปลี่ยน VaR เท่าไร? ใช้อนุมัติก่อนซื้อขาย; สำหรับการซื้อขายขนาดใหญ่ให้คำนวณใหม่โดยตรงแทนการใช้การประมาณ marginal
สำหรับ HS หรือ Monte Carlo ให้ใช้ P&L เฉลี่ยของแต่ละสถานะใน scenario ที่ P&L ของพอร์ตใกล้ VaR (หรือแยก ES ด้วยวิธีเดียวกัน ซึ่งเสถียรกว่า)
ตัวอย่างคำนวณ 6 · แยก VaR ของสามสินทรัพย์
พอร์ต €100m: หุ้น €50m (ความผันผวนรายปี 16%), พันธบัตรรัฐบาล €30m (5%), เครดิต €15m (6%); สหสัมพันธ์ หุ้น–พันธบัตรรัฐบาล −0.2, หุ้น–เครดิต 0.5, พันธบัตรรัฐบาล–เครดิต 0.4 VaR 1 วัน 99% แบบพาราเมตริก = €1.23m การแยกส่วนอยู่ในตารางด้านล่าง
VaR เดี่ยวรวมกันได้ €1.52m เทียบกับ €1.23m ของพอร์ต ส่วนต่าง €0.29m (ราว 19%) คือประโยชน์จากการกระจายความเสี่ยง หุ้นเป็นครึ่งหนึ่งของมูลค่าตามสัญญาแต่เป็น 92% ของความเสี่ยง; พันธบัตรรัฐบาลซึ่งมีสหสัมพันธ์ติดลบกับหุ้นแทบไม่เพิ่มความเสี่ยงเลย Incremental VaR: หุ้นเพิ่มอีก €10m ทำให้ VaR เพิ่มราว €0.23m; พันธบัตรรัฐบาลเพิ่มอีก €10m เพิ่มเพียงราว €0.004m
| สถานะ | VaR เดี่ยว | Component VaR | สัดส่วน |
|---|---|---|---|
| หุ้น | €1.17m | €1.14m | 92.4% |
| พันธบัตรรัฐบาล | €0.22m | €0.007m | 0.6% |
| เครดิต | €0.13m | €0.086m | 7.0% |
| รวม | €1.52m | €1.23m | 100% |
6.7 สินทรัพย์ไม่มีสภาพคล่องและช่องว่างของข้อมูล
AIF มักถือ private equity อสังหาริมทรัพย์ และ private credit ที่ไม่มีราคารายวัน VaR ที่คำนวณจากชุดราคาประเมินจะประเมินความเสี่ยงต่ำไปมาก เพราะราคาประเมินถูกทำให้เรียบ วิธีจัดการที่พบบ่อย
- ตัวแทน (proxies): จับคู่กับสินทรัพย์จดทะเบียนที่เทียบเคียงได้ (private equity → ดัชนีหุ้นขนาดเล็กของอุตสาหกรรมพร้อม β ที่ปรับตาม leverage; private credit → ดัชนี high-yield หรือ leveraged loan)
- Unsmoothing: ใช้การปรับของ Geltner กับผลตอบแทนจากราคาประเมิน โดย คือ autocorrelation อันดับหนึ่ง เพื่อคืนความผันผวนที่ถูกกดไว้
- Look-through: กองทุนรวมของกองทุนและโครงสร้างหลายชั้นควรมองทะลุถึงสินทรัพย์อ้างอิง ถ้าทำไม่ได้ให้ใช้ตัวแทนผลตอบแทนระดับกองทุนพร้อมกันชนแบบระมัดระวัง
- ข้อมูลขาดหาย: สำหรับหลักทรัพย์ออกใหม่หรือวันหยุดไม่ตรงกัน ให้ backfill, ใช้ตัวแทน หรือประมาณค่าระหว่างจุด และบันทึกขอบเขตและผลกระทบของแต่ละวิธี
- มาตรวัดเสริม: สำหรับสินทรัพย์เหล่านี้ ให้ใช้ VaR คู่กับ stress test, ถังสภาพคล่อง และการวิเคราะห์ drawdown (Part II และ III)
6.8 แบบจำลองหลายปัจจัยและ multi-factor VaR
แบบจำลองหลายปัจจัยอธิบายผลตอบแทนของสินทรัพย์จำนวนมากด้วยปัจจัยร่วมไม่กี่ตัว (ตลาด อัตราดอกเบี้ย spread อุตสาหกรรม สไตล์) หัวใจคือ การลดมิติ: ความเสี่ยงของสินทรัพย์หลายพันตัวกลายเป็นความเสี่ยงของปัจจัยไม่กี่สิบตัวบวกความเสี่ยงเฉพาะของแต่ละสินทรัพย์ เก็บ exposure ต่อปัจจัย คือความแปรปรวนร่วมของปัจจัย (, ) และ คือเมทริกซ์แนวทแยงของความเสี่ยงเฉพาะ (สมมติว่า residual ไม่มีสหสัมพันธ์กัน)
| ประเภท | แหล่งของปัจจัย | ตัวอย่าง |
|---|---|---|
| เศรษฐกิจมหภาค | ตัวแปรเศรษฐกิจและตลาดที่สังเกตได้ | GDP, เงินเฟ้อ, อัตราดอกเบี้ย, น้ำมัน, USD |
| พื้นฐาน / สไตล์ | ลักษณะของสินทรัพย์ | อุตสาหกรรม, ประเทศ, value, size, momentum, quality (แบบจำลองแบบ Barra, Axioma) |
| เชิงสถิติ | สกัดจากข้อมูลผลตอบแทน | Principal components เช่น level, slope และ curvature ของเส้นอัตราผลตอบแทน |
แบบจำลองหลายปัจจัยในกรอบกฎเกณฑ์
| กรอบ | การใช้ปัจจัย |
|---|---|
| FRTB standardised approach | แบบจำลองหลายปัจจัยที่ผู้กำกับดูแลกำหนด: ปัจจัยเสี่ยงที่กำหนดไว้ (เช่น GIRR 10 tenor, credit spread, หุ้น, สินค้าโภคภัณฑ์, FX), sensitivity ของ delta/vega/curvature คูณ risk weight ที่กำหนด รวมด้วยสหสัมพันธ์ที่กำหนด สหภาพยุโรปตั้งแต่ 2027; ใช้กับ K-NPR ของบริษัทหลักทรัพย์ตาม CRR ด้วย |
| FRTB internal models | ปัจจัยเสี่ยงแต่ละตัวต้องผ่าน eligibility test (RFET); ตัวที่ไม่ผ่านเป็น NMRF และคิดทุนด้วย stress scenario; stressed ES calibrate บนชุดปัจจัยที่ลดลงซึ่งอธิบาย ES ของชุดเต็มได้อย่างน้อย 75% |
| UCITS CESR/10-788 | แบบจำลอง VaR ต้องครอบคลุมทุกปัจจัยเสี่ยงที่มีอิทธิพลไม่เล็กน้อย; ในทางปฏิบัติจับคู่สถานะกับปัจจัย (§6.5) |
| AIFMD Annex IV | net equity delta, bucketed DV01, CS01 และ vega คือ exposure ต่อปัจจัยในทุกอย่างยกเว้นชื่อ (บทที่ 17) |
| EMIR uncleared margin | UCITS และ AIF มักคำนวณ initial margin ด้วย ISDA SIMM ซึ่งเป็นแบบจำลอง sensitivity หลายปัจจัยแบบมาตรฐานที่มีโครงสร้างคล้าย SBM |
| Solvency II (ประกันภัย) | standard formula คิดทุนตามโมดูลอัตราดอกเบี้ย หุ้น อสังหาริมทรัพย์ spread สกุลเงิน และการกระจุกตัว แล้วรวมด้วยเมทริกซ์สหสัมพันธ์; internal model มักใช้ economic scenario generator แบบหลายปัจจัย |
| EBA / ECB stress tests | เส้นทางของปัจจัยมหภาคถูกแปลงผ่าน satellite model เป็นผลขาดทุนด้านเครดิตและ shock ของตลาด (§10.4, §14.2) |
| US SEC Rule 18f-4 (อ้างอิง) | ขีดจำกัด VaR อนุพันธ์ของกองทุนตามแบบ UCITS: relative VaR ≤ 200% ของพอร์ตอ้างอิงที่กำหนด หรือ absolute VaR ≤ 20% ของสินทรัพย์สุทธิ; 99%, 20 วัน, ข้อมูลอย่างน้อย 3 ปี |
การติดตั้ง multi-factor VaR
- เลือกปัจจัย: ตลาด อุตสาหกรรม และสไตล์สำหรับหุ้น; tenor และ spread สำหรับพันธบัตร; บวก FX
- ประมาณ exposure : time-series regression หรือจากลักษณะสินทรัพย์; DV01, CS01 และ delta ใช้ได้โดยตรงสำหรับพันธบัตรและอนุพันธ์
- ประมาณความแปรปรวนร่วมของปัจจัย : มักใช้ EWMA พร้อม shrinkage หรือการซ่อมให้ positive-definite; ทำ stress สหสัมพันธ์สำคัญเมื่อจำเป็น
- ประมาณความเสี่ยงเฉพาะ : ความแปรปรวนของ residual; อย่าละเลยสำหรับการถือกระจุกตัว
- คำนวณ: แบบพาราเมตริกด้วยสูตรด้านบน; สำหรับ HS หรือ Monte Carlo ให้เล่นซ้ำหรือจำลองผลตอบแทนปัจจัย bootstrap หรือจำลอง residual แยกกัน แล้วประเมินมูลค่าใหม่เต็มรูป
ทำไมต้องใช้ปัจจัย: หุ้น 1,000 ตัวต้องใช้ความแปรปรวนร่วมราว 500,000 ค่า แต่ 40 ปัจจัยใช้เพียงราว 800 ค่าและเสถียรกว่า หลักทรัพย์ใหม่หรือหลักทรัพย์ที่ข้อมูลน้อยได้ความเสี่ยงผ่าน exposure (§6.7) VaR แยกเป็นส่วน systematic และ specific และแยกตามปัจจัย (§6.6) stress test และ VaR ใช้ชุดปัจจัยเดียวกัน
ตัวอย่างคำนวณ 12 · Multi-factor VaR
พอร์ตหุ้น €100m จำนวน 40 ตัว exposure: ตลาด β = 1.1, value 0.3, size −0.2 ความผันผวนรายปีของปัจจัย: ตลาด 16%, value 6%, size 5%; ความผันผวนเฉพาะของหุ้นแต่ละตัว 25% ประมาณ 4.0% ที่ระดับพอร์ตหลังกระจายแบบน้ำหนักเท่ากัน ผลอยู่ในตารางด้านล่าง
โดยสาระพอร์ตนี้คือ “market beta ที่มี leverage” การลดความเสี่ยงที่มีประสิทธิผลที่สุดคือ hedge ปัจจัยตลาดด้วย index futures ไม่ใช่การสลับหุ้น
| ผล | ค่า |
|---|---|
| ความผันผวนรายปีของพอร์ต | 17.8% |
| ส่วน systematic / specific | 17.3% / 4.0% |
| VaR 1 วัน 99% | ≈ €2.60m |
| สัดส่วนความแปรปรวน: ปัจจัยตลาด | ≈ 96% |
| สัดส่วนความแปรปรวน: ความเสี่ยงเฉพาะ | ≈ 5% |
| สัดส่วนความแปรปรวน: ปัจจัยสไตล์ | ≈ 0 (size −0.9%) |
ข้อควรระวัง · ข้อจำกัดของแบบจำลองหลายปัจจัย
- ปัจจัยที่ตกหล่น: เมื่อตัวขับเคลื่อนร่วมใหม่เกิดขึ้นในวิกฤต (สภาพคล่อง การซื้อขายแออัด) แบบจำลองประเมินความเสี่ยงต่ำไป
- Exposure และสหสัมพันธ์ไม่เสถียร: สหสัมพันธ์เพิ่มขึ้นในวิกฤต และข้อสมมติ “ความเสี่ยงเฉพาะไม่มีสหสัมพันธ์กัน” ล้มเหลว
- หางหนา: รุ่นพาราเมตริกยังต้องปรับด้วยตัวคูณ t หรือ Cornish–Fisher
- การตรวจสอบ: ตรวจ bias statistic (ส่วนเบี่ยงเบนมาตรฐานของผลตอบแทนจริง ÷ ความผันผวนที่พยากรณ์ ซึ่งควรใกล้ 1) และ backtest สม่ำเสมอ
6.9 เส้นอัตราผลตอบแทน: การสร้างและการใช้ในการบริหารความเสี่ยง
เส้นอัตราผลตอบแทนเป็นฐานของการประเมินมูลค่าตราสารหนี้และอนุพันธ์ และความเสี่ยงด้านอัตราดอกเบี้ย: zero rates , discount factors และ forward rates เป็นสามมุมมองของเส้นเดียวกัน ในการบริหารความเสี่ยง จุด tenor แต่ละจุดเป็นปัจจัยเสี่ยงหนึ่งตัว
กรอบหลายเส้น (multi-curve framework): ตั้งแต่ปี 2008 หนึ่งสกุลเงินต้องใช้หลายเส้น discount curve ตามอัตราของหลักประกัน: อนุพันธ์ที่มีหลักประกันเป็นเงินสดภายใต้ CSA ใช้อัตรา overnight (€STR, SOFR, SONIA) คิดลด หรือ OIS discounting; projection curves สร้างแยกตาม floating index (เช่น EURIBOR 3M และ 6M) USD และ GBP LIBOR ยุติแล้ว สัญญาย้ายไปใช้อัตราปลอดความเสี่ยง สกุลเงินของหลักประกันใน CSA กำหนด discount curve; ถ้ามีหลายสกุลที่ใช้ได้ ผู้วางหลักประกันมี cheapest-to-deliver option และหลักประกันข้ามสกุลก่อให้เกิด FX basis
การสร้างเส้น
- เลือกข้อมูลนำเข้า: deposit หรือ OIS ช่วงสั้น futures หรือ FRA ช่วงกลาง swap ช่วงยาว; มีสภาพคล่องและเก็บราคา ณ เวลาเดียวกัน
- Bootstrap: เริ่มจาก tenor สั้นที่สุด ใช้ discount factor ที่รู้แล้วแก้หาตัวถัดไป ข้อมูลนำเข้าทุกตัวจึงคำนวณราคากลับได้พอดี
- Interpolate: log-linear discount factors (ง่าย forward แบบขั้นบันได), monotone convex (เรียบ ไม่มี forward ติดลบกระโดด), splines (เรียบกว่าแต่แกว่งเฉพาะที่) การเลือกมีผลโดยตรงต่อ forward และ key-rate sensitivity
- ตรวจสอบ: ความคลาดเคลื่อนการคำนวณราคากลับของข้อมูลนำเข้าเป็นศูนย์; ไม่มี spike ใน forward; พื้นในช่วงอัตราติดลบ; การประมาณช่วงยาว (บริษัทประกันใช้ Smith–Wilson ลู่เข้าสู่ ultimate forward rate)
| เส้นอื่น ๆ | การใช้งาน |
|---|---|
| เครดิต (CDS spread → hazard rate, survival) | CS01, CVA (§8.7), การประเมินมูลค่าหุ้นกู้ |
| Repo และเงินปันผล | Equity forwards, futures basis, ออปชันหุ้น |
| เส้นเงินเฟ้อ | พันธบัตรและ swap อิงเงินเฟ้อ; scenario เงินเฟ้อ (§14) |
| Commodity forward curve | Contango/backwardation, roll yield; จับคู่ VaR ของ futures ตามจุดครบกำหนด |
| โครงสร้างตามเวลาและพื้นผิวของ volatility | การประเมินมูลค่าออปชันและ bucketed vega (§10.3.2, §18.4) |
การใช้เส้นในการบริหารความเสี่ยง
- Key-rate DV01: ขยับทีละ tenor 1bp สร้างเส้นใหม่แล้วคำนวณราคาใหม่ ได้ sensitivity ต่อ tenor ระบุว่าขยับ par quotes หรือ zero rates เพราะผลต่างกัน
- จับคู่กับ bucket ตามกฎเกณฑ์: GIRR tenor 10 จุดของ FRTB (0.25, 0.5, 1, 2, 3, 5, 10, 15, 20, 30 ปี); duration-netting bucket 4 ช่วงของ UCITS (§8.6); bucketed DV01 ใน Annex IV (บทที่ 17)
- Principal components (PCA): การเคลื่อนไหวของเส้นมักอธิบายได้ด้วยสามองค์ประกอบ: level (ขนาน ราว 80–90% ของความแปรปรวน), slope (ชันขึ้น/แบนลง) และ curvature (butterfly) ใช้ลดมิติ ออกแบบ scenario และตั้งขีดจำกัด
- Curve scenarios: ขนาน, steepener, flattener, twist, butterfly Basel IRRBB กำหนด shock มาตรฐานหกแบบ: parallel up/down, steepener, flattener, short up/down shock ช่วงสั้นลดลงตาม shock ช่วงยาวเพิ่มขึ้นตาม ; steepener = , flattener = หลังการ recalibrate ของ Basel Committee ปี 2024 พารามิเตอร์ EUR ตั้งแต่ 1 มกราคม 2026 คือ parallel 225bp, short 350bp, long 200bp (ใช้ในสหภาพยุโรปผ่านมาตรฐานของ EBA; ตรวจข้อความล่าสุด) รูปแบบเดียวกันใช้เป็น scenario stress อัตราดอกเบี้ยสำหรับกองทุนได้ดีเช่นกัน
ตัวอย่างคำนวณ 14 · ความเสี่ยงของเส้นที่ซ่อนอยู่หลัง DV01 แบบขนาน
พอร์ต: receive-fixed swap 2 ปี €200m (ขาดทุน €39k ต่อ +1bp), pay-fixed swap 10 ปี €50m (กำไร €44k ต่อ +1bp), พันธบัตรรัฐบาล 30 ปี €20m (duration 20 ขาดทุน €40k ต่อ +1bp) DV01 แบบขนานสุทธิ: ขาดทุน €35k ต่อ +1bp ผลภายใต้รูปแบบ IRRBB ด้วยพารามิเตอร์ EUR ปี 2026 อยู่ในตารางด้านล่าง
สามสถานะหักล้างกันมากใน DV01 แบบขนาน ความเสี่ยงอัตราดอกเบี้ยจึงดูเล็ก แต่การขึ้นของอัตราช่วงสั้นทำให้ขาดทุนเกือบเท่า parallel rise ส่วน flattener ขาดทุน €3.83m ขณะที่ steepener ทำกำไร DV01 แบบขนานอย่างเดียวประเมินความเสี่ยงของเส้นที่นี่ต่ำไปมาก ขีดจำกัดและ stress test จึงควรตั้งตาม key rate หรือ principal component
| Scenario | 2Y | 10Y | 30Y | P&L |
|---|---|---|---|---|
| Parallel up | +225 | +225 | +225 | −€7.88m |
| Parallel down | −225 | −225 | −225 | +€7.88m |
| Steepener | −67 | +147 | +180 | +€1.88m |
| Flattener | +123 | −87 | −120 | −€3.83m |
| Short rates up | +212 | +29 | 0 | −€7.02m |
| Short rates down | −212 | −29 | 0 | +€7.02m |
เทียบกฎเกณฑ์ · การปรับแก้กรณีไม่เป็น Normal
| กรอบ | ข้อกำหนด |
|---|---|
| UCITS | PRIIPs KID ของหน่วยลงทุนรายย่อยใช้ Cornish–Fisher VaR (§6.2); KIID ก่อนปี 2023 ใช้แถบความผันผวน (SRRI) |
| AIFMD | AIF ที่ขายรายย่อยอยู่ในขอบเขต PRIIPs ด้วย; AIF สำหรับนักลงทุนสถาบันเลือกได้อิสระ และ EVT พบบ่อยในการรายงานความเสี่ยงหาง |
| MiFID II | ผู้จัดจำหน่ายใช้ SRI สำหรับตลาดเป้าหมาย: VEV = [√(3.842 − 2·VaR) − 1.96]/√T; ชั้น MRM 1–7 แบ่งที่ 0.5%, 5%, 12%, 20%, 30%, 80% |