14 · Scenario Analysis: ทฤษฎีและปฏิบัติ
Stress test ถามว่า “ถ้า X เกิดพรุ่งนี้” scenario analysis ถามว่า “ถ้าโลกเป็นแบบนี้ในอีกหลายปีข้างหน้า” ผลลัพธ์ไม่ใช่ตัวเลขผลขาดทุนตัวเดียว แต่เป็นชุดของเส้นทาง
อ้างอิงต้นฉบับ: หน้า 35–36 · เปิด PDF หน้า 35
14.1 Scenario analysis เทียบ stress testing
stress test มักเป็น shock แบบ ทันทีและช่วงเดียว: “ถ้า X เกิดพรุ่งนี้” Scenario analysis เป็นเส้นทาง หลายช่วงเวลาที่ขับเคลื่อนด้วยเรื่องเล่า: “ถ้าโลกเปลี่ยนไปแบบนี้ในอีกไม่กี่ปี” การเติบโต เงินเฟ้อ อัตราดอกเบี้ย หุ้น spread และ FX ต้องสอดคล้องกันปีต่อปี รวมการปรับสมดุล กระแสเงินสด ค่าธรรมเนียม และการตอบสนองของกลยุทธ์ ผลลัพธ์ไม่ใช่ตัวเลขผลขาดทุนตัวเดียว แต่เป็นชุดเส้นทาง: มูลค่าปลายทาง ผลตอบแทนรายปี maximum drawdown ระหว่างทาง เวลาฟื้นตัว และโอกาสที่จะพลาดวัตถุประสงค์การลงทุน
14.2 การสร้าง scenario
- เรื่องเล่า: หนึ่งย่อหน้าว่าด้วยสาเหตุ การส่งผ่าน และการคลี่คลาย (เช่น “supply shock ก่อให้เกิด stagflation ธนาคารกลางขึ้นดอกเบี้ย เงินเฟ้อจางลงหลังสองปี”)
- เส้นทางของตัวแปรหลัก: GDP เงินเฟ้อ อัตราดอกเบี้ยนโยบาย อัตรา 10 ปี ดัชนีหุ้น spread รายปี
- จับคู่กับปัจจัยของพอร์ต: ผ่าน regression หรือค่าคาดหวังแบบมีเงื่อนไขของ §10.4
- ฉายภาพพอร์ต: P&L รายช่วงพร้อมการปรับสมดุล กระแสเงิน ค่าธรรมเนียม และการดำเนินการของผู้บริหารที่ตกลงไว้ล่วงหน้า
- ผลลัพธ์และการตัดสินใจ: มูลค่าปลายทาง ผลตอบแทนรายปี maximum drawdown เวลาฟื้นตัว ความน่าจะเป็นที่จะบรรลุวัตถุประสงค์; อภิปรายการเปลี่ยนการจัดสรรหรือการออกแบบผลิตภัณฑ์
14.3 ประเภทของ scenario
| ประเภท | คำอธิบาย |
|---|---|
| Deterministic narrative | 3–5 scenario ที่แตกต่างกัน (ฐาน, เชิงลบ, รุนแรง, การเปลี่ยนเชิงโครงสร้าง) สื่อสารง่าย |
| Historical analogue | ใช้เส้นทางหลายปีของเหตุการณ์ในอดีต (ทศวรรษ 1970, 2000–2002, 2008–2009) กับพอร์ตวันนี้ |
| Stochastic (Monte Carlo) | เส้นทาง GBM, bootstrap หรือ regime-switching ให้การแจกแจงของมูลค่าปลายทางและ drawdown (เช่น ภาพที่ 9) |
| Climate | scenario ของ NGFS แบบ orderly, disorderly และ hot-house แยกความเสี่ยงจากการเปลี่ยนผ่าน (ราคาคาร์บอน นโยบาย) ออกจากความเสี่ยงทางกายภาพ; ช่วงเวลา 10–30 ปี |
14.4 ตัวอย่างคำนวณ: scenario ห้าปีสำหรับพอร์ต 60/40
พอร์ต: หุ้น 60% พันธบัตรรัฐบาล 40% (duration 7, carry 3%) ปรับสมดุลทุกปี scenario ตัวอย่างประกอบ สี่แบบกำหนดผลตอบแทนหุ้นและการเปลี่ยนแปลงของ yield รายปี; ผลตอบแทนพันธบัตร ≈ 3% − 7 × Δy
| Scenario | หุ้นรายปี (%) | การเปลี่ยน yield (bp) | มูลค่าปลาย 5 ปี | ต่อปี | MDD | ฟื้นตัว |
|---|---|---|---|---|---|---|
| ฐาน | +6% × 5 | 0 | 126.4 | 4.8% | 0.0% | — |
| Stagflation | −15, −5, +5, +8, +8 | +150, +50, 0, −25, −25 | 101.1 | 0.2% | −14.8% | ปีที่ 5 |
| ถดถอยและฟื้นตัว | −30, +20, +15, +8, +7 | −150, +50, +25, 0, 0 | 119.5 | 3.6% | −12.6% | ปีที่ 3 |
| การเปลี่ยนผ่านแบบไร้ระเบียบ | −10, −5, +4, +6, +6 | +50, +25, 0, 0, 0 | 104.1 | 0.8% | −8.5% | ปีที่ 5 |
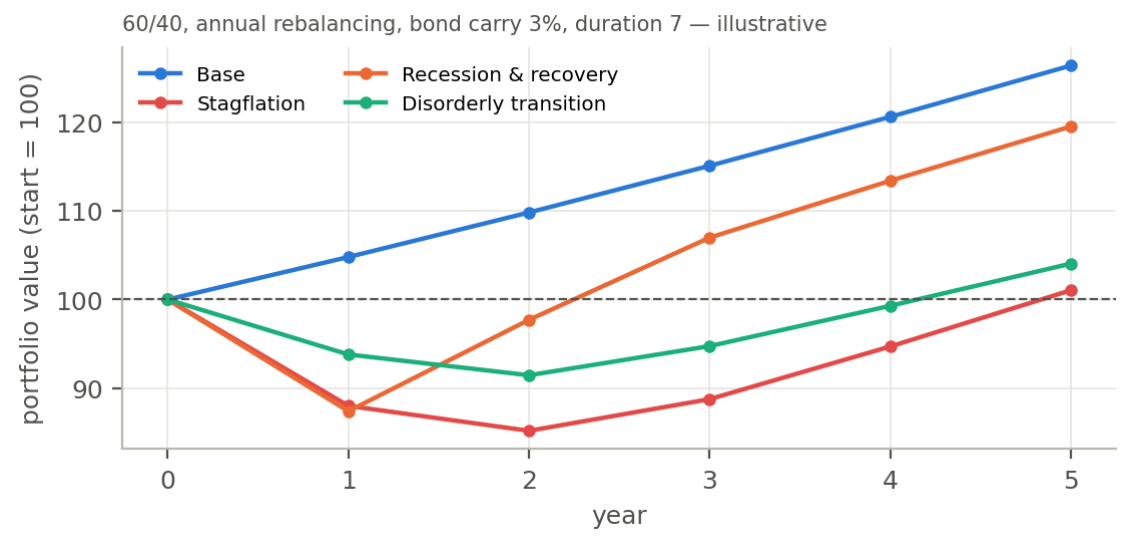
การอ่านผล: การร่วงในปีแรกของ scenario ถดถอย (หุ้น −30%) ใหญ่กว่าของ stagflation แต่ตลาดพันธบัตรที่ขึ้นช่วยรองรับ และพอร์ตฟื้นภายในสามปี; ใน stagflation พันธบัตรและหุ้นร่วงพร้อมกัน พอร์ตลดลงต่อหลังปีแรก และเพิ่งคืนทุนในปีที่ห้าที่ 0.2% ต่อปี สำหรับผลิตภัณฑ์ที่ตั้งเป้า 4% ต่อปี ทั้ง stagflation และการเปลี่ยนผ่านแบบไร้ระเบียบพลาดวัตถุประสงค์: นี่คือ “ผลลัพธ์ที่ไม่ดี” ที่ product governance ของ MiFID ขอให้บริษัทระบุ ข้อมูลรายปียังประเมิน drawdown ระหว่างปีต่ำไป (จุดสุ่มตัวอย่างใน §13.3) maximum drawdown ที่แท้จริงจึงลึกกว่านี้
14.5 PRIIPs performance scenarios
PRIIPs KID แสดงสี่ performance scenario แก่นักลงทุนรายย่อย: stress, unfavourable, moderate และ favourable ณ ระยะถือครองที่แนะนำ (RHP) และที่หนึ่งปีเมื่อ RHP ยาวกว่า ตั้งแต่ปี 2023 (Delegated Regulation 2021/2268) วิธีของ Category 2 คือ
- Unfavourable / moderate / favourable: ใช้ประวัติอย่างน้อย 10 ปี นำผลลัพธ์ของทุกหน้าต่างเลื่อนที่ยาวเท่า RHP แล้วเลือกค่าที่แย่ที่สุด มัธยฐาน และดีที่สุด
- Stress: คำนวณความผันผวนแบบหน้าต่างเลื่อนบนช่วงย่อย 21 วัน (RHP ≤ 1 ปี) หรือ 63 วัน (RHP > 1 ปี) ใช้เปอร์เซ็นไทล์ที่ 99 หรือ 90 เป็นความผันผวนภายใต้ stress แล้วใช้ควอนไทล์ Cornish–Fisher 1% หรือ 5%
นี่คือ “scenario analysis แบบมาตรฐานโดยผู้กำกับดูแล” ซึ่งอิงประวัติทั้งหมด จึงดูมองโลกในแง่ดีหลังตลาดกระทิงยาวนาน ดูรายละเอียดการคำนวณเต็มในกฎเกณฑ์
14.6 ข้อจำกัดและธรรมาภิบาล
scenario ออกแบบโดยมนุษย์ มีแนวโน้ม recency bias และยากจะกำกับความน่าจะเป็น; scenario หลายช่วงเวลายังต้องสมมติการดำเนินการของผู้บริหารและผลรอบสอง (เช่น การขายเพราะการไถ่ถอน) ธรรมาภิบาล: ทบทวนทุกปี สร้างร่วมกันระหว่างฝ่ายความเสี่ยง การลงทุน และเศรษฐศาสตร์ บันทึกข้อสมมติและแหล่งที่มา ใช้ผลในการจัดสรร การออกแบบผลิตภัณฑ์ และการอภิปรายของคณะกรรมการ ไม่ใช่เป็นเพียงภาคผนวก