13 · Drawdown: ทฤษฎีและปฏิบัติ
ความผันผวนนับทั้งขาขึ้นและขาลงเท่ากัน drawdown บันทึกเฉพาะความเจ็บปวด บทนี้นิยามมาตรวัด อธิบายว่าทำไม drawdown ที่คาดไว้โตตาม σ√T และใช้ S&P 500 เป็นตัวอย่าง
อ้างอิงต้นฉบับ: หน้า 33–35 · เปิด PDF หน้า 33
13.1 นิยามและมาตรวัดที่ใช้บ่อย
| มาตรวัด | ความหมาย |
|---|---|
| Drawdown | ระยะที่ NAV อยู่ต่ำกว่าจุดสูงสุดสะสม (high-water mark) |
| MDD | drawdown ที่ใหญ่ที่สุดในช่วงเวลา |
| Decline / recovery / time under water | จากยอดถึงก้น, จากก้นถึงยอดใหม่, และผลรวมของทั้งสอง |
| Calmar | ผลตอบแทนรายปีต่อหนึ่งหน่วยของความเจ็บปวดสูงสุด |
| Ulcer | RMS ของ drawdown ลงโทษทั้งความลึกและความยาวนาน |
| ค่าเฉลี่ยของ drawdown ส่วนที่แย่ที่สุด (Chekhlov 2005) คู่เทียบของ ES สำหรับ drawdown |
เจาะลึก · ความไม่สมมาตรของ drawdown
หลังขาดทุน ต้องได้กำไร จึงคืนทุน: −10% ต้อง +11.1%, −20% ต้อง +25%, −33% ต้อง +50%, −50% ต้อง +100% กำไรที่ต้องใช้และเวลาฟื้นตัวโตแบบไม่เป็นเชิงเส้นตามความลึก นี่คือเหตุที่นักลงทุนระยะยาวสนใจ drawdown มากกว่าความผันผวน: ความผันผวนนับขาขึ้นและขาลงเท่ากัน drawdown บันทึกเฉพาะความเจ็บปวด
13.2 ทฤษฎี: path dependence และช่วงเวลา
เส้นทางเทียบจุดปลาย VaR มองการแจกแจงของผลตอบแทน ณ จุดสิ้นสุด drawdown มองจุดต่ำสุดตลอดทาง สำหรับ Brownian motion ที่ไม่มี drift reflection principle ให้
ความหมาย: ความน่าจะเป็นที่จะ แตะ ระดับ VaR 99% หนึ่งปี ณ จุดใดจุดหนึ่งในปีนั้นประมาณ สองเท่า ของความน่าจะเป็นที่จะจบปีต่ำกว่านั้น (2% แทน 1%) ตรวจด้วย simulation: ด้วยเส้นทางรายวันแบบไม่ต่อเนื่อง 1.01% จบต่ำกว่า และ 1.80% แตะ (การสุ่มแบบไม่ต่อเนื่องอยู่ต่ำกว่า 2% ทางทฤษฎีเล็กน้อย)
maximum drawdown ที่คาดไว้แปรผันตาม เป็นรากที่สองแบบเดียวกับกฎ √h ของ VaR แต่ค่าคงที่ใหญ่กว่า (ราว 1.25 ขณะที่ VaR ใช้ควอนไทล์) เมื่อมี drift บวก การเติบโตของ drawdown ช้าลง และท้ายที่สุดโตตาม (Magdon-Ismail et al. 2004)
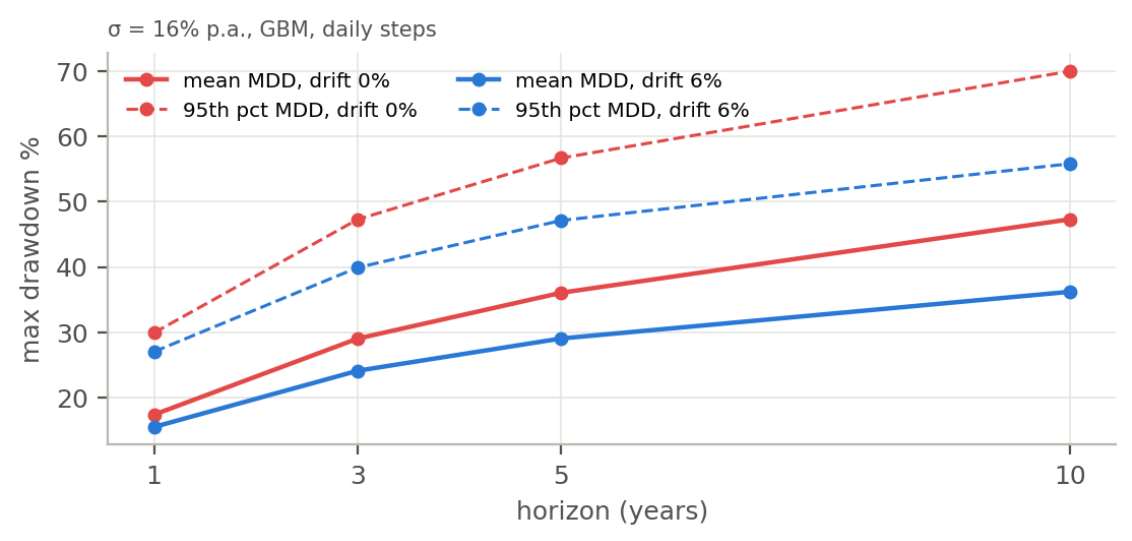
| ช่วงเวลา | ทฤษฎี ไม่มี drift | ค่าเฉลี่ย drift 0% | เปอร์เซ็นไทล์ 95 drift 0% | ค่าเฉลี่ย drift 6% | เปอร์เซ็นไทล์ 95 drift 6% |
|---|---|---|---|---|---|
| 1 ปี | 18.2% | 17.4% | 29.9% | 15.5% | 27.0% |
| 3 ปี | 29.3% | 29.0% | 47.3% | 24.1% | 39.9% |
| 5 ปี | 36.1% | 36.1% | 56.7% | 29.1% | 47.1% |
| 10 ปี | 47.0% | 47.3% | 70.0% | 36.2% | 55.8% |
ในทางปฏิบัติ · “drawdown นี้ผิดปกติไหม”
drawdown มักถูกอ่านเป็นหลักฐานว่า “มีอะไรผิด” กับผู้จัดการกองทุน ตารางให้เส้นฐาน: กลยุทธ์ที่ผันผวน 16% และผลตอบแทนคาดหวัง 6% มี median ของ maximum drawdown 3 ปีราว 23% และโอกาส 5% ที่จะเกิน 40% drawdown 25% อย่างเดียวจึงไม่ได้พิสูจน์ว่ากลยุทธ์ล้มเหลว เปรียบเทียบ drawdown ที่เกิดจริงกับการแจกแจงจาก simulation ที่ความผันผวนและช่วงเวลาเดียวกัน แล้วจึงดูสาเหตุ
13.3 ตัวอย่างคำนวณ: S&P 500 (2013–2018)
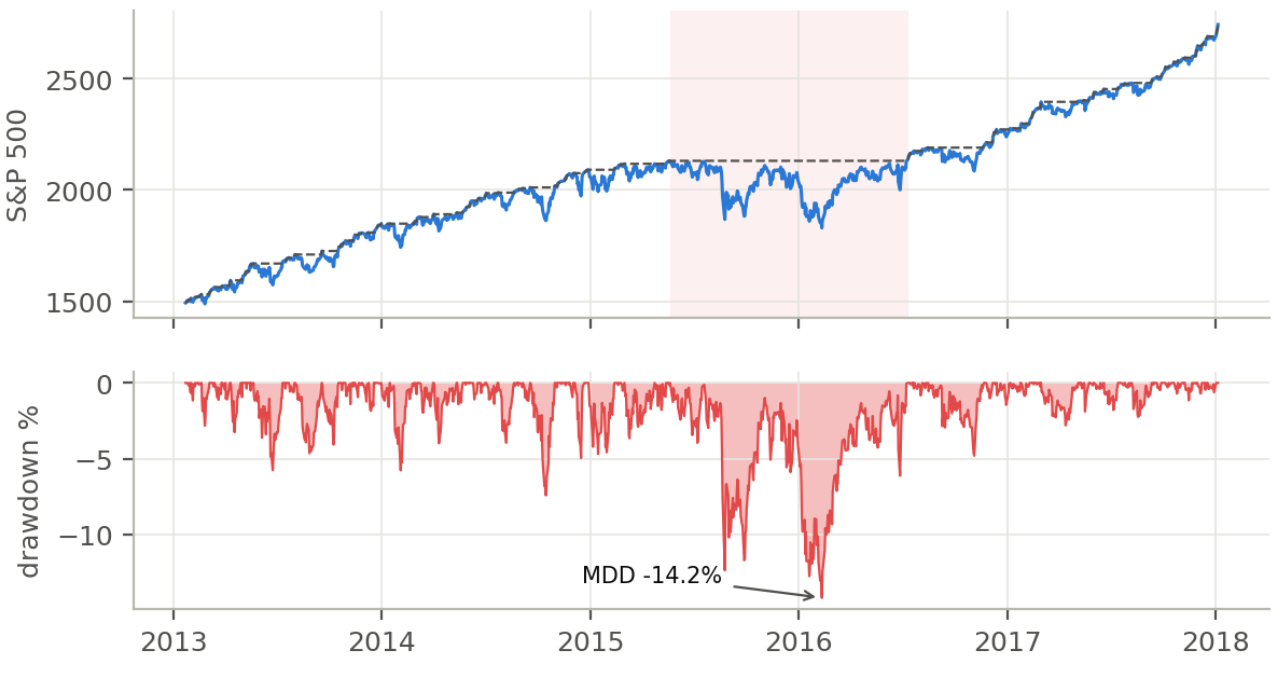
maximum drawdown เริ่มที่ยอด 2015-05-21 ผ่าน shock ค่าเงินหยวนเดือนสิงหาคม 2015 และการร่วงของน้ำมันต้นปี 2016 ลงถึงก้นวันที่ 2016-02-11 (−14.2%) และกลับถึงยอดวันที่ 2016-07-11 อยู่ใต้น้ำราว 297 วันทำการ ความถี่ของข้อมูลสำคัญ: เมื่อสุ่มตัวอย่างที่สิ้นเดือน ข้อมูลเดียวกันให้ MDD เพียง −8.9% เพราะราคาสิ้นเดือนพลาดจุดต่ำระหว่างเดือน ระบุความถี่เสมอ และใช้ NAV แบบ total-return สุทธิค่าธรรมเนียม
13.4 ขีดจำกัด drawdown และการควบคุมความเสี่ยง
- Trigger แบบหลายชั้น: รูปแบบที่พบบ่อยคือ ทบทวนที่ −8%, ลดความเสี่ยงครึ่งหนึ่งที่ −12%, หยุดเพิ่มความเสี่ยงและยกระดับสู่คณะกรรมการที่ −15% calibrate trigger กับการแจกแจงจาก simulation ใน §13.2 เพื่อไม่ให้ทำงานจากสัญญาณรบกวนปกติ
- การจัดสรรภายใต้ข้อจำกัด drawdown (Grossman & Zhou 1993): ถ้า NAV ต้องไม่ต่ำกว่า ของ high-water mark exposure เสี่ยงที่เหมาะสมแปรผันตามเบาะ : ยิ่งใกล้พื้น ยิ่งเสี่ยงน้อย CPPI เป็นรูปแบบอย่างง่าย
- ต้นทุน: stop-loss ล็อกผลขาดทุน, ถูกตบไปมาในตลาดผันผวนไร้ทิศ และขายพร้อมกันในการร่วงวงกว้าง ซึ่งเป็น procyclical
- High-water mark และค่าธรรมเนียมผลงาน: HWM คือ ในนิยาม drawdown; ค่าธรรมเนียมผลงานจ่ายได้หลังจาก drawdown ในอดีตถูกชดเชยแล้วเท่านั้น (§15.1)
| VaR / ES | MDD | |
|---|---|---|
| มุมมอง | การแจกแจง ณ จุดปลายช่วงเดียว | ทั้งเส้นทาง |
| ช่วงเวลา | คงที่: 1 วัน, 10 วัน, 20 วัน | โตตามช่วงสังเกต |
| การรวม | ES แยกส่วนได้ (subadditive) | แยกส่วนอย่างง่ายไม่ได้ |
| การประมาณค่า | จุดในหางน้อย | หนึ่ง MDD ต่อหนึ่งเส้นทาง มีสัญญาณรบกวนยิ่งกว่า |
| การใช้งาน | ขีดจำกัดรายวัน ทุน เพดานตามกฎเกณฑ์ | ประสบการณ์ของนักลงทุน การทบทวนกลยุทธ์ stop-loss |
ห้องทดลอง: Monte Carlo maximum drawdown
จำลองเส้นทาง GBM รายวันแบบตรึง seed เพื่อดูการแจกแจงของ maximum drawdown ตามความผันผวน drift และช่วงเวลา เทียบกับค่าประมาณ ผลลัพธ์เป็นแบบจำลองสมมติ ความคลาดเคลื่อนจากการสุ่มลดลงเมื่อเพิ่มจำนวนเส้นทาง แต่การเพิ่มเส้นทางไม่ได้ทำให้แบบจำลอง GBM ถูกต้องสำหรับตลาดจริง