Transition Density Functions
เราจะมาที่คณิตศาตร์ ศาสตร์ที่จะทำให้ทั้งหมดที่เราคุยกันก่อนหน้ากลายเป็น โมเดล
“ทฤษฎีความน่าจะเป็นก็คือ common sense ที่แปลงให้อยู่ในรูปของการคำนวณ”
“the theory of probabilities is … only common sense reduced to calculus”
— Pierre-Simon Laplace · A Philosophical Essay on Probabilities, น. 196
บทหน้านี้เราพูดถึงเครื่องมือทางการเงินการกำหนดราคา Option คราวนี้จะพักเรื่องราคา Option ไว้ก่อน แล้วดูเครื่องมือที่อยู่เบื้องหลังการมองอนาคตเป็นการแจกแจง
ในความเป็นจริงของราคาเราไม่สามารถกำหนดทิศทางได้ เพราะมันเป็นไปได้มากมายหลาย เส้นทาง เส้นทางสุ่มหนึ่งเส้นบอกว่า ในการเกิดขึ้นครั้งนั้น ตัวแปรเดินไปทางไหน แต่ถ้าถามว่า “อีกหนึ่งหน่วยเวลาจะมีโอกาสอยู่ระหว่าง 0 กับ 2 เท่าไร” เราต้องมองผลลัพธ์ทุกทางพร้อมกัน เครื่องมือที่ตอบคำถามนี้คือ transition density หรือความหนาแน่นของความน่าจะเป็นในการเปลี่ยนสถานะ
เริ่มจากเดินขึ้น–อยู่นิ่ง–เดินลง · แยกความน่าจะเป็นออกจากความหนาแน่น · หา Forward และ Backward Kolmogorov · เห็นที่มาของโค้ง Normal · ทดลองเปลี่ยนเวลาและขนาดการกระจาย
ตัวแปรในบทนี้ใช้ชื่อ Y และมีค่าปัจจุบัน y เป็นตัวแปรสมมติบนเส้นจำนวนจริง จึงติดลบได้และยังไม่ใช่แบบจำลองราคาหุ้นที่ต้องเป็นบวก หน่วยจะเขียนว่า “หน่วย y” และ “หน่วยเวลา” เพื่อไม่สับสนกับผลตอบแทนหรือความผันผวนต่อปี
1. เพิ่มทางเลือก “อยู่นิ่ง” ให้การเดินสุ่ม
Trinomial random walk ในเอกสารนี้ให้ตัวแปรเลือกได้สามทางใน time step Δt
| การเคลื่อนที่ | ค่าหลังหนึ่ง step | ความน่าจะเป็น |
|---|---|---|
| ขึ้น | y + h | α |
| อยู่นิ่ง | y | 1 − 2α |
| ลง | y − h | α |
h คือขนาด step ในหน่วย y และ α คือความน่าจะเป็นที่ไม่มีหน่วย เราใช้ 0 < α < 1/2 เพื่อให้ทั้งสามทางมีโอกาสเกิด และสมมติว่าการเลือกแต่ละ step เป็นอิสระ ใช้ α และ h ชุดเดิมทุก step
เมื่อตั้ง α = 0.2, h = 1 และ Δt = 1 จะได้โอกาสขึ้น 20% อยู่นิ่ง 60% ลง 20% ถ้าเริ่ม y = 0 หลังสอง step จะเป็นดังนี้
| ค่าหลังสอง step | −2 | −1 | 0 | 1 | 2 |
|---|---|---|---|---|---|
| ความน่าจะเป็น | 0.04 | 0.24 | 0.44 | 0.24 | 0.04 |
ทำไมจุด 0 มีโอกาส 0.44? เพราะมาถึงได้จากขึ้นแล้วลง ลงแล้วขึ้น หรืออยู่นิ่งทั้งสอง step จึงรวมเป็น 0.2 × 0.2 + 0.2 × 0.2 + 0.6 × 0.6 = 0.44 ค่าทั้งห้ารวมกันเป็น 1 พอดี
ตัวเลขในตารางคือ probability mass หรือความน่าจะเป็นที่แต่ละจุด ยังไม่ใช่ความหนาแน่นของตัวแปรต่อเนื่อง และไม่ใช่ความน่าจะเป็น q ที่เราคำนวณจาก no arbitrage ในบทก่อน
2. ความหนาแน่นไม่ใช่ความน่าจะเป็นที่จุดหนึ่ง
เมื่อเปลี่ยนไปมองตัวแปรที่มีการแจกแจงต่อเนื่อง เราเขียนความหนาแน่นแบบมีเงื่อนไขเป็น k(y,t; z,T) อ่านว่า “ความหนาแน่นของค่าปลายทาง z ณ เวลา T เมื่อเริ่มจาก y ณ เวลา t”
| สัญลักษณ์ | บทบาท |
|---|---|
| y, t | ค่าปัจจุบันและเวลาเริ่มต้น |
| z, T | ค่าปลายทางและเวลาในอนาคต โดย T > t |
| τ = T − t | เวลาที่ผ่านไป |
| k(y,t; z,T) | ความหนาแน่นเมื่อเปลี่ยนจากจุดเริ่มต้นไปยังค่าปลายทาง |
เอกสารต้นทางใช้ p(y,t; y′,t′) บทนี้เปลี่ยนเป็น k และ z,T เพื่อแยกจาก p และ q ในบท Binomial
ความน่าจะเป็นที่จะอยู่ในช่วง a ถึง b หาได้จาก พื้นที่ใต้ความหนาแน่น
สำหรับความหนาแน่นบนเส้นจำนวนจริง ต้องมี
แกนตั้งของ k มีหน่วย 1 ต่อหน่วย y เมื่อคูณความกว้าง dz จึงได้ความน่าจะเป็นที่ไม่มีหน่วย ความสูงของโค้งอาจเกิน 1 ได้ ตราบใดที่พื้นที่รวมยังเป็น 1
สำหรับตัวแปรที่มีความหนาแน่นต่อเนื่อง ความน่าจะเป็นที่ได้ ค่า z จุดเดียวเป๊ะ ๆ เป็นศูนย์ เพราะช่วงนั้นมีความกว้างศูนย์ แม้ k ที่จุดนั้นจะเป็นบวก ในทางกลับกัน การเดินสุ่มบนตารางในหัวข้อแรกมีโอกาสอยู่ที่ 0 เท่ากับ 0.44 ได้ เพราะเป็นคนละชนิดของการแจกแจง
เมื่อ step ละเอียดขึ้น การเปรียบเทียบที่เหมาะสมคือมวลความน่าจะเป็นของช่องกับ พื้นที่ใต้โค้งในช่อง หรือแปลงมวลเป็นความสูง m/h ก่อนเทียบรูปความหนาแน่น ไม่เอา m ไปเทียบกับ k โดยตรง
3. ย่อ step อย่างไรให้ความสุ่มไม่หายไป
จากความสมมาตรของ step ขึ้นและลง ค่าเฉลี่ยของการเปลี่ยนแปลงหนึ่ง step เป็นศูนย์ ส่วนความแปรปรวนเป็น
เมื่อเดิน N step ที่เป็นอิสระ ความแปรปรวนบวกกันได้ ถ้า τ = NΔt จะได้
หากจะย่อ h และ Δt ให้เข้าใกล้ศูนย์ โดยยังคงการกระจายที่มีขนาดจำกัดและไม่เป็นศูนย์ เอกสารกำหนดให้
ดังนั้นความแปรปรวนของกระบวนการในลิมิตคือ 2c²τ และส่วนเบี่ยงเบนมาตรฐานคือ c√(2τ) เราจึงเจอการโตตามรากที่สองของเวลาอีกครั้งเหมือนในบทความสุ่ม
c มีหน่วย y ต่อรากของหน่วยเวลา ส่วน diffusion coefficient c² มีหน่วย y² ต่อหน่วยเวลา ในสัญลักษณ์ของ Wiener process กระบวนการนี้เขียนได้ว่า
ถ้าเขียนส่วนสุ่มเป็น σᵧ dW จะต้องมี σᵧ = √2 c ไม่ใช่ c ทั้งนี้ σᵧ เป็นขนาดความผันผวนของตัวแปรแบบบวก ไม่ใช่ volatility ของผลตอบแทนหุ้นใน GBM โดยอัตโนมัติ
ในตัวอย่าง α = 0.2, h = 1, Δt = 1 จะมี c² = 0.2 ความแปรปรวนหลังสอง step จึงเป็น 2 × 0.2 × 2 = 0.8 ตรงกับตาราง แต่ตารางสอง step ยังเป็นการแจกแจงไม่ต่อเนื่อง แม้จะมีค่าเฉลี่ยและความแปรปรวนตรงกับ Normal ที่นำมาเปรียบเทียบก็ตาม
4. Forward: รวบรวมว่าความน่าจะเป็นไหลมาจากไหน
ตรึงจุดเริ่มต้น y,t ไว้ แล้วถามว่า “ความน่าจะเป็นที่จุด z ใน step ถัดไป มาจากจุดใดบ้าง”
ให้ mₙ(j) เป็นมวลความน่าจะเป็นที่ตำแหน่ง y + jh หลัง n step จุดนี้รับมวลมาจากเพื่อนบ้านด้านล่างที่เดินขึ้น จากตัวเองที่อยู่นิ่ง และจากเพื่อนบ้านด้านบนที่เดินลง
ตัวอย่างมวลที่ 0 หลังสอง step คือ 0.2 × 0.2 + 0.6 × 0.6 + 0.2 × 0.2 = 0.44 นี่คือการเดิน การแจกแจงทั้งชุดไปข้างหน้า โดยไม่ต้องสุ่มเส้นทางทีละเส้น
จากผลต่างเล็ก ๆ สู่สมการอนุพันธ์
เมื่อมองรูปความหนาแน่นที่เรียบในลิมิต เราเขียนการอัปเดตแบบเดียวกันได้โดยประมาณ แล้วใช้ Taylor expansion รอบ z,T
ตรงนี้ละ y,t ออกจากสัญลักษณ์ชั่วคราวเพราะตรึงไว้ และ k_T, k_z, k_zz หมายถึงอนุพันธ์ต่อเวลา T, ค่า z และอนุพันธ์อันดับสองต่อ z ตามลำดับ
เมื่อนำไปแทนในสูตรอัปเดต พจน์ที่เป็น h จะหักล้างกันเพราะขึ้นและลงมีน้ำหนักเท่ากัน เหลือ Δt k_T ≈ αh²k_zz เมื่อให้ step เล็กลงตามความสัมพันธ์ในหัวข้อก่อน จะได้
นี่คือ Forward Kolmogorov equation หรือ Fokker–Planck equation สำหรับกรณีไร้ drift และ c คงที่ของบทนี้ มีรูปเป็นสมการการแพร่หรือ heat equation อนุพันธ์ที่ทำงานอยู่คือ ค่าปลายทาง z และเวลาปลายทาง T
การกระจายจึงไม่ใช่การเพิ่มความน่าจะเป็นใหม่ พื้นที่รวมยังเป็น 1 แต่ความโค้งของการแจกแจงกำหนดว่าความหนาแน่นในแต่ละบริเวณเปลี่ยนเร็วแค่ไหน
5. Backward: แยกว่า step แรกพาไปไหนได้บ้าง
คราวนี้ตรึงเป้าหมายในอนาคตและเวลา T ไว้ แล้วถามว่า “ถ้าเริ่มจาก y ณ เวลา t โอกาสไปถึงเป้าหมายนั้นเป็นเท่าไร”
เราใช้ Markov property: เมื่อรู้สถานะปัจจุบันแล้ว ประวัติที่เดินมาก่อนหน้าไม่เพิ่มข้อมูลที่จำเป็นต่อการแจกแจงของอนาคตในแบบจำลองนี้ จึงแยกตาม step ถัดไปแล้วรวมความน่าจะเป็นได้ ให้ Mₕ(y,t;z,T) เป็นมวลความน่าจะเป็นที่จะจบที่จุดตาราง z เมื่อเริ่มจาก y
นี่คือความสัมพันธ์ที่แน่นอนบนตาราง เมื่อหารมวลด้วย h แล้วใช้ความหนาแน่นที่เรียบเป็นรูปประมาณ เราจึงนำไปขยาย Taylor เพื่อหาสมการในลิมิต ไม่ได้อ้างว่า Gaussian ต่อเนื่องผ่านสูตรสามกิ่งนี้อย่างพอดีสำหรับ step ที่ยังมีขนาดจำกัด
ลองใช้เป้าหมายว่า หลังสอง step ต้องอยู่ที่ 0 จากจุดเริ่มต้น 0 เมื่อ α = 0.2 และ h = 1
| จุดที่ไปถึงหลัง step แรก | โอกาสไปถึงจุดนั้น | โอกาส step ที่เหลือจบที่ 0 |
|---|---|---|
| 1 | 0.2 | 0.2 |
| 0 | 0.6 | 0.6 |
| −1 | 0.2 | 0.2 |
เฉลี่ยคอลัมน์สุดท้ายด้วยน้ำหนัก step แรก จึงได้ 0.2 × 0.2 + 0.6 × 0.6 + 0.2 × 0.2 = 0.44 เหมือน Forward แต่ครั้งนี้เรามองจากจุดเริ่มต้นไปยังมูลค่าความน่าจะเป็นที่ทราบสำหรับ step ถัดไป
เมื่อขยาย Taylor รอบ y,t พจน์เวลา step ถัดไปมีเครื่องหมายบวก และพจน์อันดับหนึ่งของ h หักล้างกัน จึงได้
นี่คือ Backward Kolmogorov equation คำว่า backward หมายถึงเรามีเงื่อนไขที่เวลาปลายทางแล้วคำนวณกลับไปยังเวลาเริ่มต้นที่ต่างกัน ไม่ได้หมายถึงการให้ตัวแปรสุ่มเดินย้อนเวลา
6. สองสมการ ต่างกันที่สิ่งที่ตรึงไว้
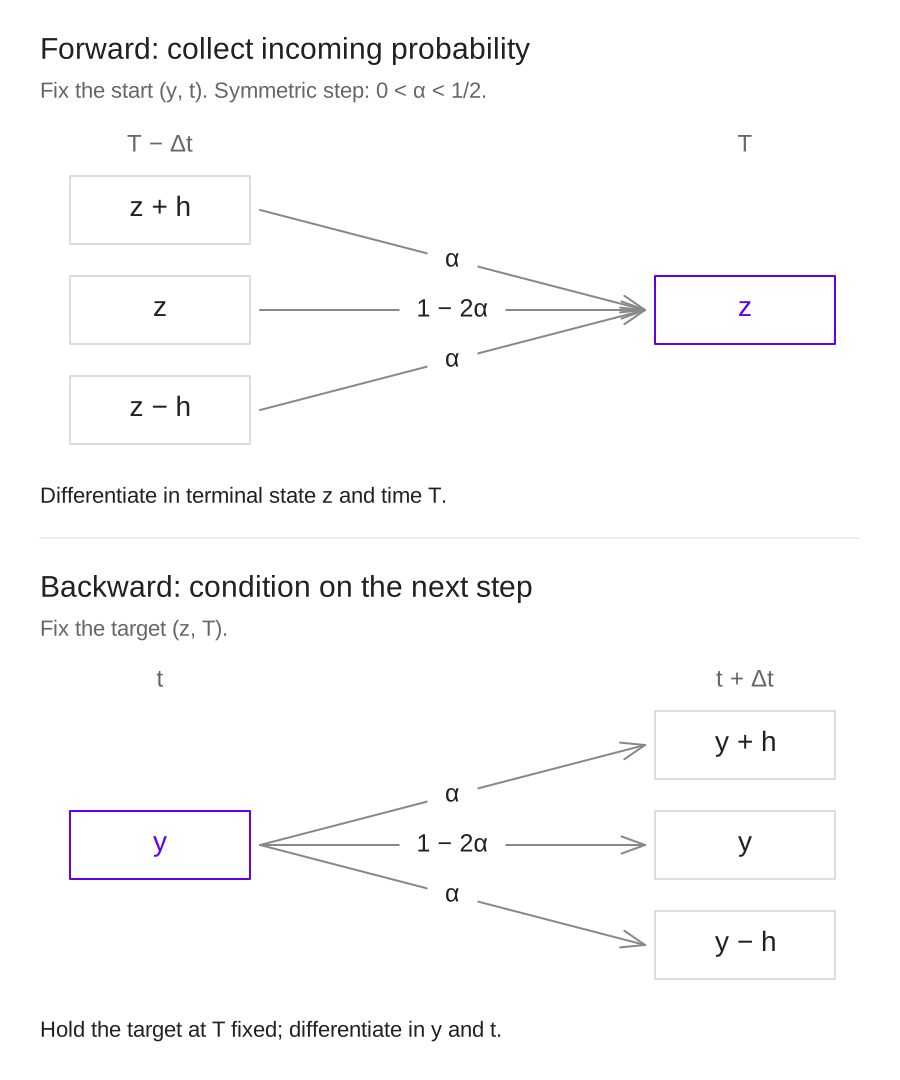
ภาพแสดงวิธีจัดความสัมพันธ์ของ step ไม่ใช่เส้นทางย้อนเวลา · เปิดภาพขนาดเต็ม · ดาวน์โหลดภาพที่แก้ไขได้
| มุมมอง | สิ่งที่ตรึงไว้ | ตัวแปรที่หาอนุพันธ์ | คำถาม |
|---|---|---|---|
| Forward | จุดเริ่มต้น y,t | ปลายทาง z,T | จากจุดนี้ อนาคตกระจายไปอย่างไร |
| Backward | เป้าหมาย z,T | จุดเริ่มต้น y,t | จากจุดเริ่มต้นต่าง ๆ ไปถึงเป้าหมายได้มากน้อยเพียงใด |
ในกรณี c คงที่และ drift เป็นศูนย์ รูปสมการดูคล้ายกันมาก แต่ต้องอ่านชื่อตัวแปรด้วย ถ้าตั้ง τ = T − t จะเห็นว่าเพิ่มเวลาปลายทาง T กับเพิ่มเวลาเริ่มต้น t ทำให้เวลาที่เหลือเปลี่ยนคนละทิศ จึงเกิดเครื่องหมายที่ต่างกัน
เมื่อมี drift หรือสัมประสิทธิ์ขึ้นกับสถานะ ความต่างของสมการไม่ใช่แค่เปลี่ยนเครื่องหมาย ทั้งสองมุมมองยังอธิบายกระบวนการเดียวกัน แต่ Forward ทำงานกับการกระจายปลายทาง ส่วน Backward ทำงานกับสถานะเริ่มต้น ดูความสัมพันธ์ผ่านตัวดำเนินการเพิ่มเติมใน Miranda Holmes-Cerfon, Lecture 6: Brownian motion
ถ้าเป้าหมายเป็น “ช่วง” แทนจุดเดียว
ให้ H(y,t) เป็นโอกาสที่ Y_T อยู่ระหว่าง a กับ b เมื่อเริ่มจาก y,t จะได้
เงื่อนไขที่ T คือ H(y,T) = 1 ถ้า a < y < b และเป็น 0 ถ้าอยู่นอกช่วงหรือบนขอบที่ไม่รวม เมื่ออยู่ที่เวลา T แล้ว เรารู้ทันทีว่าเข้าเงื่อนไขหรือไม่ จุดขอบเป็นตำแหน่งไม่ต่อเนื่องของเงื่อนไขนี้ จึงต้องแยกค่าที่ T ออกจากลิมิตเมื่อ t เข้าใกล้ T
นี่คล้ายวิธีคิดย้อนกลับใน Binomial แต่ H เป็น ความน่าจะเป็นของเหตุการณ์ ไม่ใช่ราคา Option การจะใช้ความหนาแน่นคำนวณราคา ต้องเลือกกฎความน่าจะเป็นสำหรับ pricing และคิดลดให้สอดคล้องกับแบบจำลองก่อน
7. คำตอบคือโค้ง Gaussian ที่ค่อย ๆ กว้างขึ้น
สำหรับการเริ่มจากจุด y แน่นอน ณ เวลา t กระบวนการบนเส้นจำนวนจริง ไม่มี drift และมี c คงที่ คำตอบคือ
จึงอ่านเป็น Normal distribution แบบมีเงื่อนไขได้ว่า
พารามิเตอร์ตัวที่สองในสัญลักษณ์ Normal ตรงนี้คือ ความแปรปรวน ค่าเฉลี่ยยังอยู่ที่ y เพราะไม่มี drift ส่วนความกว้างเพิ่มตามเวลาที่ผ่านไป
ตั้ง y = 1 และ c = 1 เหมือนค่าที่ใช้วาดโค้งท้ายเอกสาร จะได้
| เวลาที่ผ่านไป τ | ความแปรปรวน | SD | ความหนาแน่นที่ยอดโค้ง z = 1 |
|---|---|---|---|
| 0.25 | 0.5 | 0.707107 | 0.564190 |
| 0.5 | 1 | 1 | 0.398942 |
| 1 | 2 | 1.414214 | 0.282095 |
เวลาเพิ่มขึ้น โค้งกว้างขึ้นและยอดเตี้ยลง แต่พื้นที่รวมยังเป็น 1 ยอด 0.282095 จึงไม่ได้แปลว่ามีโอกาส 28.21% ที่ตัวแปรได้ค่า 1
คำนวณโอกาสอยู่ระหว่าง 0 กับ 2
ใช้ Φ เป็นฟังก์ชันสะสมของ Standard Normal เราแปลงขอบช่วงเป็นจำนวน SD ที่ห่างจากค่าเฉลี่ยได้
เมื่อตั้ง a = 0, b = 2, y = 1 และ c = 1 จะได้ 84.2701% ที่ τ = 0.25, 68.2689% ที่ τ = 0.5 และ 52.0500% ที่ τ = 1 แม้ช่วงที่ถามและค่าเฉลี่ยจะเหมือนเดิม โอกาสอยู่ในช่วงนี้ลดลงเพราะการกระจายกว้างขึ้น
8. โค้ง Normal โผล่มาจากสมการได้อย่างไร
เอกสารใช้ similarity solution ลดตัวแปรสองตัวให้เหลือการผสมตัวแปรเพียงตัวเดียว แนวคิดคือมองโค้งที่มีรูปทรงเดียวกัน แต่เปลี่ยนความกว้างและความสูงตามเวลา
ให้ τ = T − t แล้วลองรูปคำตอบ
β คุมการยืดแนวนอน ส่วน γ คุมความสูง แทนลงใน k_τ = c²k_zz จะได้
สำหรับคำตอบที่กระจายออกตามเวลาซึ่งเรากำลังหา ด้านขวาต้องไม่เหลือการขึ้นกับ τ แยกจาก ξ จึงเลือก β = 1/2 และเมื่อบังคับให้พื้นที่ใต้ k คงเป็น 1 จะได้
นี่อธิบายพร้อมกันสองเรื่อง: ความกว้างโตตาม √τ และความสูงลดตาม 1/√τ เพื่อรักษาพื้นที่รวมไว้
ดูต่ออีกสามบรรทัด: จากสมการธรรมดาถึง Gaussian
เมื่อแทน β = 1/2 และ γ = −1/2 จะเหลือสมการอนุพันธ์ธรรมดาของ f
คำตอบสำหรับจุดเริ่มต้นเดียวในแบบจำลองสมมาตรนี้มี f เป็นฟังก์ชันคู่ จึงมี f′(0) = 0 แทน ξ = 0 ในสมการหลังอินทิเกรตจะได้ค่าคงที่เป็นศูนย์ หรือ c²f′ + ξf/2 = 0 ดังนั้น
สุดท้ายใช้พื้นที่รวมเท่ากับ 1 หา A = 1/(2c√π) แล้วแทน ξ และ τ กลับเข้าไป ก็ได้ transition density ในหัวข้อก่อน
สมการการแพร่ยังมีคำตอบแบบอื่นเมื่อเปลี่ยนเงื่อนไขเริ่มต้นหรือขอบเขต Gaussian นี้เป็นคำตอบสำหรับ เริ่มจากจุดเดียวบนเส้นจำนวนจริงทั้งเส้น จึงไม่ควรนำไปใช้แทนกรณีมีกำแพงสะท้อนหรือขอบเขตดูดกลืนโดยไม่เปลี่ยนเงื่อนไข
9. ก่อนเริ่มเดิน ความน่าจะเป็นอยู่ที่ไหน
ที่เวลาเริ่มต้น เรารู้ค่า Y_t = y แน่นอน ความน่าจะเป็นทั้งหมดจึงกระจุกที่ y เงื่อนไขนี้เขียนด้วย Dirac delta เป็น
δ ไม่ใช่ฟังก์ชันความหนาแน่นธรรมดาที่เราหยิบความสูงจำกัด ณ จุดหนึ่งมาอ่านได้ แต่เป็นวิธีแทนมวลหนึ่งหน่วยที่จุด y ผ่านการอินทิเกรต ตัวอย่างเช่น สำหรับฟังก์ชันทดสอบที่เรียบและมีขอบเขต φ
เมื่อ τ ลดเข้าใกล้ศูนย์ โค้ง Gaussian แคบและสูงขึ้น โดยยังมีพื้นที่ 1 และเข้าใกล้ δ ในความหมายของการอินทิเกรตแบบนี้ อย่าแทน τ = 0 ลงในสูตร Gaussian เพราะตัวส่วนและเลขชี้กำลังมี τ อยู่
ถ้าช่วงที่สนใจมี y อยู่ภายในอย่างเคร่งครัด ความน่าจะเป็นของช่วงจะเข้าใกล้ 1 ถ้า y อยู่ภายนอกและห่างจากขอบช่วง จะเข้าใกล้ 0 หาก y อยู่บนขอบของช่วงเพียงด้านเดียว Gaussian สมมาตรจะให้ลิมิต 1/2 ซึ่งต่างจากค่าของเหตุการณ์แบบเปิด ณ เวลาเริ่มต้นพอดี
เมื่อเวลาผ่านไปเป็นบวก ความหนาแน่นจะเรียบขึ้นและกระจายออก เงื่อนไข “เริ่มจากจุดเดียว” จึงเชื่อมกับโค้ง Normal ได้โดยยังรักษามวลรวมไว้ ส่วนนี้เป็นคำอธิบายเพิ่มเติมเรื่องเงื่อนไขเริ่มต้น อ่านเรื่อง fundamental solution ต่อได้ใน Gilbert Strang, The Heat Equation and Convection-Diffusion
10. ทดลองกับพื้นที่ใต้โค้งและ step ที่ละเอียดขึ้น
เวลาเพิ่ม แต่จุดเริ่มต้นไม่เปลี่ยน
เริ่มจาก y = 1, c = 1 และช่วง 0 ถึง 2 ลองเปลี่ยนเฉพาะเวลาที่ผ่านไป แล้วดูค่า SD ความสูงโค้ง และโอกาสอยู่ในช่วง หลังจากนั้นลองเลื่อนจุดเริ่มต้นหรือเปลี่ยน c ทีละตัว
เพิ่มจำนวน step โดยคงความแปรปรวนปลายทางไว้
ห้องทดลองถัดไปกำหนด y = 0, c = 1 และ τ = 1 คงเดิม เมื่อเพิ่ม N จะย่อทั้ง Δt และ h ตามสูตร Δt = 1/N และ h = c√(Δt/α) ทำให้ความแปรปรวนปลายทางเป็น 2 เหมือนเดิมทุกครั้ง
ความสูงของแท่งคือ มวลความน่าจะเป็นหารด้วยความกว้างช่อง h จึงเทียบหน่วยกับเส้นความหนาแน่น Normal ได้ พื้นที่ของแท่งคือมวลที่จุดตารางนั้น การแสดงเป็นแท่งไม่ได้ทำให้การแจกแจงไม่ต่อเนื่องกลายเป็นต่อเนื่องทันที
การคำนวณแท่งใช้การรวมความน่าจะเป็นทุก step โดยตรง จึงไม่มี Monte Carlo sampling error ความต่างจากโค้งเกิดจาก step ที่ยังมีขนาดจำกัดและการประมาณลิมิต การเพิ่ม N ภายใต้สมมติฐานที่คุมไว้ช่วยให้เห็นการเข้าใกล้คำตอบต่อเนื่อง แต่ไม่ได้เป็นหลักฐานว่าแบบจำลองนี้อธิบายตลาดจริงได้ดี
ดาวน์โหลด Notebook ของบท Transition Density Functions เพื่อรันตารางความน่าจะเป็น ตรวจพื้นที่ใต้ Gaussian และทดลองความละเอียดของ step ด้วย Python
ลองตอบก่อนเปิดเฉลย
- step ขึ้นและลงมีโอกาสอย่างละ 0.2 ขนาด step 1 และเป็นอิสระ ถ้าเดิน 100 step ค่าเฉลี่ยการเปลี่ยนแปลงและ SD เท่าไร
- ถ้า c = 1 และเวลาที่ผ่านไปเพิ่มจาก 1 เป็น 4 ความแปรปรวนและ SD เพิ่มกี่เท่า
- ถ้า density ณ จุดหนึ่งเท่ากับ 1.5 จะผิดกฎความน่าจะเป็นหรือไม่
- สมการ Forward กับ Backward อธิบายคนละกระบวนการสุ่มหรือไม่ และแต่ละสมการหาอนุพันธ์เทียบกับอะไร
เปิดเฉลยพร้อมเหตุผล
- ค่าเฉลี่ยเป็น 0 ความแปรปรวนเป็น 100 × 2 × 0.2 × 1² = 40 และ SD = √40 ≈ 6.3246 หน่วย y ความผันผวนไม่เป็นศูนย์แม้ค่าเฉลี่ยการเปลี่ยนแปลงเป็นศูนย์
- ความแปรปรวนเพิ่มจาก 2 เป็น 8 คือ 4 เท่า ส่วน SD เพิ่มจาก √2 เป็น √8 คือ 2 เท่า
- ไม่ผิด เพราะ 1.5 เป็นความหนาแน่นต่อหน่วย ไม่ใช่ความน่าจะเป็นของเหตุการณ์ ต้องใช้พื้นที่ของช่วง และพื้นที่รวมทั้งหมดต้องเป็น 1
- เป็นสองมุมของกระบวนการเดียวกัน Forward ตรึงจุดเริ่มต้นแล้วหาอนุพันธ์เทียบกับ z,T ส่วน Backward ตรึงปลายทางแล้วหาอนุพันธ์เทียบกับ y,t
เมื่อมองความน่าจะเป็นทั้งการแจกแจง กฎการเดินสุ่มเล็ก ๆ สามารถเขียนเป็นสมการการแพร่ได้ ความสัมพันธ์ระหว่าง step ของตำแหน่งและ time step กำหนดขนาดการกระจาย ส่วนเงื่อนไขเริ่มต้นและขอบเขตกำหนดว่าเรากำลังหาคำตอบแบบใด
อ้างอิงและขอบเขตการเรียบเรียง
- เรียบเรียงภาษาไทยใหม่ ใช้ k(y,t;z,T) แทน p(y,t;y′,t′), h แทน δy และ τ = T − t แยกมวลความน่าจะเป็นบนตารางจากความหนาแน่นต่อเนื่องอย่างชัดเจน ตัวอย่างตารางสอง step พื้นที่ช่วง 0 ถึง 2 แบบฝึกหัด ภาพ และห้องทดลองเป็นส่วนที่คำนวณขึ้นสำหรับบทนี้
- ข้อสมมติ Markov การอธิบาย Dirac delta ผ่านการอินทิเกรต และข้อระวังค่าบนขอบช่วง เป็นคำอธิบายเพิ่มเติม หัวข้อ Dirac delta ปรากฏในสารบัญหน้าแรกของเอกสาร แต่เนื้อหาหลักไม่ได้ขยายรายละเอียดนี้ ไม่ได้เผยแพร่ PDF หรือภาพสไลด์ต้นฉบับ
- Miranda Holmes-Cerfon, Applied Stochastic Analysis, Lecture 6: Brownian motion, Spring 2022: ตรวจความสัมพันธ์ระหว่าง Brownian motion, transition density และสมการ Forward/Backward
- Gilbert Strang, The Heat Equation and Convection-Diffusion, §5.4: อ่านเพิ่มเติมเรื่อง Gaussian fundamental solution และเงื่อนไขเริ่มต้นแบบ Dirac delta