Binomial Model
เข้าใจหลักคิดของ Quant ผ่านแบบจำลอง Binomial Model
“สิ่งใดที่ฉันสร้างขึ้นมาไม่ได้ ฉันก็ยังไม่เข้าใจสิ่งนั้น”
“What I cannot create, I do not understand.”
— Richard Feynman · ข้อความบนกระดานของ Feynman · Caltech
ในบทก่อน เราเริ่มเห็นว่า แม้จะไม่รู้ว่าหุ้นจะขึ้นหรือลง ก็ยังสร้างพอร์ตที่ให้ผลลัพธ์แน่นอนได้ ด้วยการเลือกจำนวนหุ้นให้เหมาะกับ Option ที่ถืออยู่
บทนี้เราจะมาเข้าใจทำไม Quant ถึงทำเงินกัน จากแบบจำลองที่เรียกว่า Binomial Model หรือแบบจำลองทวินาม คำว่า binomial ในที่นี้หมายถึง ณ แต่ละจุด ราคาหุ้นมีทางไปต่อสองทาง
คำถามสำคัญคือ เราจะประกอบหุ้นกับเงินฝากหรือเงินกู้ ให้จ่ายเงินเหมือน Option ได้ครบทุกกรณีหรือไม่ ถ้าทำได้ ต้นทุนของพอร์ตนั้นจะบอกราคา Option ภายใต้สมมติฐานของแบบจำลอง
คำนวณ Delta และเงินกู้ของพอร์ตเลียนแบบ · เข้าใจว่า q มาจากไหน · สร้างต้นไม้สองช่วงเวลา · คิดราคา Option ย้อนกลับ · เชื่อมขนาด step เข้ากับ volatility ในบทก่อน
ตัวเลขทุกชุดในบทนี้เป็น ตัวอย่างสมมติ หน่วยเงินเป็นดอลลาร์ต่อหุ้น และ Option หนึ่งหน่วยอ้างอิงหุ้นหนึ่งหุ้น ไม่มีข้อมูลราคาตลาดจริง Payoff คือเงินที่สัญญาจ่ายเมื่อหมดอายุ ส่วน premium คือราคาที่จ่ายซื้อวันนี้ และยังไม่ใช่กำไรของผู้ซื้อ
1. ทบทวน Delta
ให้หุ้นวันนี้ราคา 100 พรุ่งนี้ขึ้นเป็น 101 หรือลงเป็น 99 และมี European Call ราคาใช้สิทธิ K = 100 ใช้สิทธิได้เฉพาะพรุ่งนี้ ดอกเบี้ยเป็นศูนย์
| สถานะพรุ่งนี้ | หุ้น | Call payoff | หุ้นครึ่งหุ้น ลบหนี้ 49.5 |
|---|---|---|---|
| ขึ้น | 101 | 1 | 50.5 − 49.5 = 1 |
| ลง | 99 | 0 | 49.5 − 49.5 = 0 |
ซื้อหุ้นครึ่งหุ้นและกู้ 49.5 ให้ผลลัพธ์เหมือน Call ทั้งสองกรณี ต้นทุนวันนี้จึงเป็น 50 − 49.5 = 0.5 พอร์ตนี้เรียกว่า replicating portfolio หรือพอร์ตเลียนแบบ
นี่คืออีกด้านของตัวอย่างในบทก่อนที่ถือ Call หนึ่งหน่วยแล้วชอร์ตหุ้นครึ่งหุ้น พอร์ตแบบนั้นมีมูลค่าปลายทาง −49.5 เท่ากันทั้งสองกิ่ง ตัวเลขติดลบเป็น ภาระที่ต้องจ่าย ไม่ใช่กำไรหรือขาดทุนสุทธิ เพราะยังไม่ได้รวมเงินที่รับหรือจ่ายวันนี้
ถ้า Call ขายแพงกว่า 0.5 เราขาย Call แล้วซื้อพอร์ตเลียนแบบได้ ถ้าขายถูกกว่า 0.5 ก็ซื้อ Call แล้วกลับด้านพอร์ต เมื่อกระแสเงินสดปลายทางหักล้างกัน ส่วนต่างราคาวันนี้จึงเป็นโอกาส arbitrage ภายใต้เงื่อนไขที่ซื้อขายทั้งหมดนี้ได้จริง
สมมติฐานที่ทำให้เหตุผลนี้ใช้ได้
- หุ้นไม่มีเงินปันผล และแต่ละช่วงมีเพียงสองราคาที่กำหนด ทั้งสองกิ่งมีโอกาสเกิดจริง
- ไม่มีค่าธรรมเนียม ภาษี ส่วนต่างราคาเสนอซื้อขาย หรือข้อจำกัดสภาพคล่อง
- ถือหุ้นเป็นเศษส่วนได้ ขายชอร์ตหุ้นและ Option ได้ และกู้หรือฝากเงินได้ที่อัตราปลอดความเสี่ยงเดียวกัน
- ปรับพอร์ตได้ทุกจุดเวลาที่ต้นไม้กำหนด และไม่มีความเสี่ยงผิดนัดของคู่สัญญา
ราคาที่ได้จึงเป็น ราคาที่สอดคล้องกับ no arbitrage ในแบบจำลองนี้ การนำไปใช้กับตลาดจริงต้องพิจารณาข้อจำกัดเหล่านี้ด้วย
2. ถ้าขึ้นกับลงไม่เท่ากัน ต้องถือหุ้นเท่าไร
คราวนี้เปลี่ยนเป็น 100 → 103/98 โดยยังใช้ K = 100 และดอกเบี้ยศูนย์ Call จ่าย 3 เมื่อขึ้น และจ่าย 0 เมื่อลง ลองให้ Δ เป็นจำนวนหุ้น และ B เป็นเงินในบัญชีวันนี้ โดย B ติดลบหมายถึงเงินกู้
ลบสมการที่สองออกจากสมการแรก จะได้ 5Δ = 3 ดังนั้น Δ = 0.6 หุ้น และ B = −58.8 ดอลลาร์ ต้นทุนของพอร์ตคือ
คิดย้อนกลับได้ : ถ้าขึ้น หุ้นมีมูลค่า 61.8 หักหนี้ 58.8 เหลือ 3 ถ้าลง หุ้นมีมูลค่า 58.8 พอดีกับหนี้ จึงเหลือ 0
จำนวนหุ้นDelta หรือ hedge ratio มาจาก ส่วนต่างมูลค่า Option หารด้วยส่วนต่างราคาหุ้น ยิ่งมูลค่า Option สองกิ่งต่างกันมากเมื่อเทียบกับหุ้น ก็ยิ่งต้องใช้หุ้นมากในการเลียนแบบ
3. เขียนเป็นสูตรที่ใช้ได้ทุกจุดของต้นไม้
ให้เวลาหนึ่ง step ยาว Δt ปี และใช้สัญลักษณ์ดังนี้
| สัญลักษณ์ | ความหมายและหน่วย |
|---|---|
| S | ราคาหุ้น ณ จุดที่กำลังคิด หน่วยดอลลาร์ต่อหุ้น |
| u, d | ตัวคูณราคาขาขึ้นและขาลง ไม่มีหน่วย โดย 0 < d < u |
| Vᵤ, V_d | มูลค่า Option ที่จุดถัดไป หน่วยดอลลาร์ต่อหน่วย Option |
| r | อัตราดอกเบี้ยต่อปี เขียนเป็นทศนิยม เช่น 10% = 0.10 |
| R | ตัวคูณการเติบโตของบัญชีเงินสดตลอดหนึ่ง step |
| Δ, B | จำนวนหุ้นและยอดเงินสด ณ จุดปัจจุบัน โดย B < 0 คือกู้เงิน |
บทนี้ใช้ ดอกเบี้ยอย่างง่ายภายในแต่ละ step ตามเอกสารต้นทาง จึงกำหนด
เงิน B วันนี้จึงกลายเป็น BR ใน step ถัดไป เมื่อผ่าน n step ที่มี R เท่ากัน เงินจะเติบโตด้วย Rⁿ เพราะทบยอดระหว่าง step หากใช้ดอกเบี้ยทบต้นต่อเนื่องแทน ต้องเปลี่ยนเป็น R = exp(rΔt) ให้สอดคล้องกันทั้งสูตร ไม่สลับสองวิธีระหว่างการคำนวณ
พอร์ตหุ้นกับเงินสดต้องผ่านเงื่อนไขสองข้อ
แก้สมการจะได้
สูตรนี้ไม่ได้จำกัดเฉพาะ Call ใช้กับ Put หรือสัญญาที่ทราบมูลค่าในทั้งสองกิ่งได้เช่นกัน ที่วันหมดอายุ ค่า V คือ payoff แต่ก่อนหมดอายุ V เป็นมูลค่าสัญญาที่ยังเหลือเวลา ไม่ควรแทนด้วย payoff ทันทีทุกจุด
4. q ไม่ใช่คำทำนายว่าหุ้นจะขึ้น
แทน Δ และ B กลับเข้าไปในราคา แล้วจัดรูป จะได้สูตรอีกแบบหนึ่ง
หน้าตาเหมือน เฉลี่ยมูลค่า step ถัดไป แล้วคิดลดกลับหนึ่ง step แต่ q ในสูตรนี้เป็น risk-neutral probability ที่คำนวณจากราคาหุ้นสองกิ่งและอัตราดอกเบี้ย ไม่ใช่ physical probability p ที่เราประเมินว่าหุ้นจะขึ้นจริงเท่าไร
เรามองที่มาของ q ผ่านหุ้นเองได้ด้วย: มันเป็นน้ำหนักที่ทำให้ราคาเฉลี่ยของหุ้นใน step ถัดไปเท่ากับราคาวันนี้ที่เติบโตด้วย R
กรณี 100 → 101/99 และ r = 0 จึงได้ q = 0.5 แม้จะเชื่อว่า p = 0.6 ก็ตาม แต่กรณี 100 → 103/98 จะได้ q = (1 − 0.98)/(1.03 − 0.98) = 0.4 ราคา Call จึงเป็น 0.4 × 3 = 1.2 ตรงกับวิธีพอร์ตเลียนแบบ
ต้องตรวจ d < R < u ก่อนใช้สูตร
เมื่อสองกิ่งมีโอกาสเกิดจริง เงื่อนไข no arbitrage ของตลาดหุ้นกับบัญชีเงินสดคือ
ถ้า R ≥ u การชอร์ตหุ้นแล้วฝากเงินจะจ่ายคืนหุ้นได้ครบทุกกิ่งและเหลือกำไรอย่างน้อยหนึ่งกิ่ง ถ้า R ≤ d ก็กลับด้านด้วยการกู้ซื้อหุ้น ดังนั้น q ที่อยู่นอกช่วงหรืออยู่ตรงขอบ 0/1 เป็นสัญญาณว่าพารามิเตอร์ไม่ผ่านเงื่อนไขนี้ ไม่ควรบีบ q ให้เข้าช่วงแล้วคำนวณต่อ เหตุผลและเงื่อนไขนี้ดูเพิ่มเติมได้ใน Clare Wallace, The one-period binomial model, §2.2
การที่ p ไม่ปรากฏในราคา หมายถึง เมื่อกำหนดต้นไม้และเงื่อนไขการเลียนแบบไว้แล้ว ไม่ได้หมายความว่าความน่าจะเป็น ความผันผวน หรือความเสี่ยงไม่สำคัญต่อการลงทุน และ risk-neutral ก็ไม่ได้บอกว่าผู้ลงทุนทุกคนไม่กลัวความเสี่ยง
5. ดอกเบี้ยเข้ามาสองตำแหน่ง
กลับไปที่ตัวอย่างหนึ่งวัน 100 → 101/99, K = 100 แต่ให้ r = 10% ต่อปี และ Δt = 1/252 ปี โดยนิยามให้หนึ่งปีมี 252 วันซื้อขายเพื่อการคำนวณนี้
Delta ยังคงเป็น 0.5 เพราะส่วนต่าง payoff และส่วนต่างราคาหุ้นเท่าเดิม แต่หนี้ที่ต้องจ่ายพรุ่งนี้ 49.5 มีมูลค่าวันนี้เป็น 49.5/R จึงได้ราคาอีกทางว่า 50 − 49.5/R = 0.519635065…
ดอกเบี้ยจึงทำงานทั้งใน น้ำหนัก q และใน การคิดลด 1/R เราไม่สามารถเปลี่ยนเฉพาะตัวคิดลดแล้วคง q = 0.5 ไว้ได้ ปัดเศษเมื่อได้คำตอบสุดท้าย เพื่อไม่ให้ความคลาดเคลื่อนสะสมไปตามต้นไม้
6. ต่อหนึ่ง step ให้เป็นต้นไม้สองช่วงเวลา
เพื่อให้เห็นตัวเลขชัดขึ้น ลองใช้ ตัวอย่างใหม่: S₀ = 100, K = 100, อายุ T = 1 ปี แบ่งเป็นสอง step โดยแต่ละ step ยาว 0.5 ปี กำหนด u = 1.1, d = 0.9 ทุก step และ r = 0 ดังนั้น R = 1 และ q = 0.5
ราคาหุ้นไปข้างหน้าด้วยการคูณ 1.1 หรือ 0.9 ซ้ำ ๆ หลังสอง step จะเหลือสามราคา
| เส้นทาง | ราคาหุ้นปลายปี | Call payoff ที่ K = 100 |
|---|---|---|
| ขึ้น แล้วขึ้น (UU) | 100 × 1.1² = 121 | 21 |
| ขึ้น แล้วลง (UD) หรือ ลง แล้วขึ้น (DU) | 100 × 1.1 × 0.9 = 99 | 0 |
| ลง แล้วลง (DD) | 100 × 0.9² = 81 | 0 |
UD กับ DU จบที่ราคาเดียวกัน จึงรวมเป็นจุดเดียวได้ เรียกว่า recombining tree หรือต้นไม้ที่กิ่งกลับมารวมกัน การรวมกิ่งเกิดจากการใช้ตัวคูณคงที่ที่คูณสลับลำดับได้ ไม่จำเป็นต้องมี ud = 1 ในตัวอย่างนี้ ud = 0.99 จึงกลับมาที่ 99 ไม่ใช่ 100
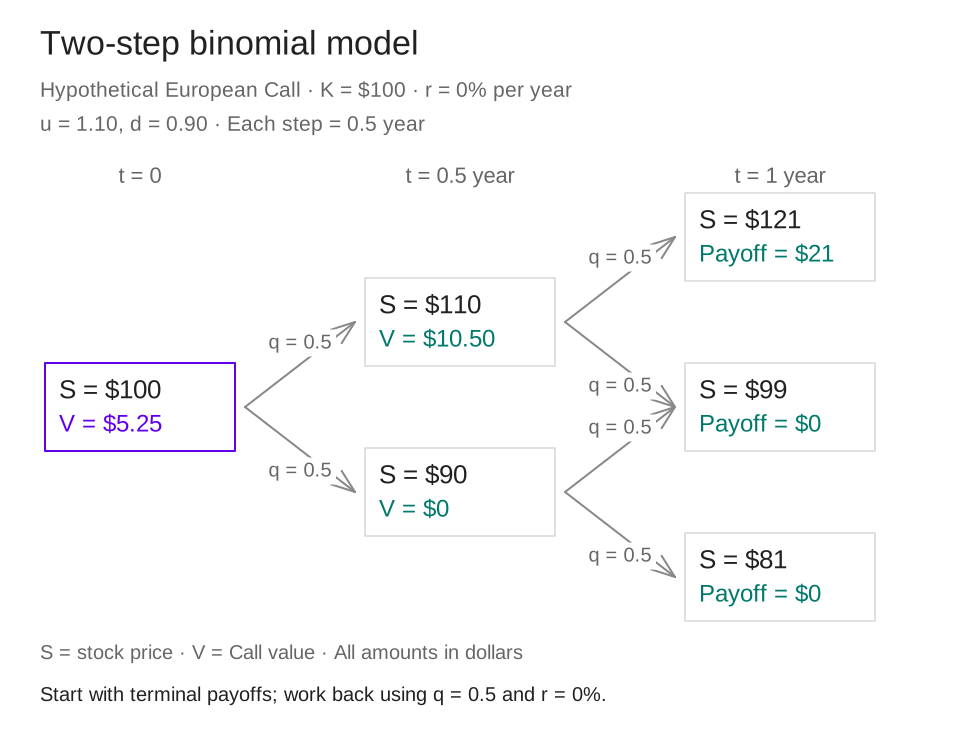
ตัวอย่างสมมติ หน่วยดอลลาร์ · S คือราคาหุ้น V คือมูลค่า Call · ระยะห่างแนวตั้งจัดเพื่อให้อ่านกิ่งชัด ไม่ใช่สเกลราคา · เปิดภาพขนาดเต็ม · ดาวน์โหลดภาพที่แก้ไขได้
เรารู้ปลายทางก่อน จึงค่อยคิดย้อนกลับ
ที่วันหมดอายุ เรารู้ payoff แน่นอนสำหรับหุ้นแต่ละราคา จึงใช้สูตรเดิมหามูลค่า Call ณ ครึ่งปีได้
จากนั้นใช้สองค่านี้คิดย้อนมาอีก step
วิธีนี้เรียกว่า backward induction เราสร้างราคาหุ้นไปข้างหน้า แต่หามูลค่า Option ย้อนจากวันหมดอายุ ทุกครั้งต้องใช้ มูลค่าใน step ถัดไป และคิดลดหนึ่ง step หาก r ไม่เป็นศูนย์
ตรวจอีกทางได้: ภายใต้ q โอกาสขึ้นสองครั้งคือ 0.5² = 0.25 จึงมี payoff เฉลี่ย 0.25 × 21 = 5.25 แต่ถ้าใช้ p = 0.6 คงที่ทุก step และการขึ้นลงเป็นอิสระ ค่าเฉลี่ย payoff ในโลกจริงจะเป็น 0.6² × 21 = 7.56 จำนวนนี้ไม่ใช่ราคา Call วันนี้
7. หลาย step หมายถึงต้องปรับ Delta
ในต้นไม้สอง step จำนวนหุ้นที่ใช้เลียนแบบ ณ วันนี้คือ
ถ้าครึ่งปีผ่านไปแล้วหุ้นขึ้นเป็น 110 พอร์ตเดิมมีค่า 0.525 × 110 − 47.25 = 10.5 ตรงกับมูลค่า Call ณ จุดนั้น แต่ Delta สำหรับ step ที่เหลือเปลี่ยนเป็น
ต้องซื้อหุ้นเพิ่ม โดยกู้เพิ่ม 47.25 มาใช้พอดี หากหุ้นลงเป็น 90 พอร์ตเดิมมีค่า 0 จึงขายหุ้นทั้งหมดได้ 47.25 และคืนหนี้ครบ จากนั้นไม่ต้องถือหุ้นหรือเงินสดอีก เพราะ Call จ่ายศูนย์ทั้งสองกิ่งที่เหลือ
การเปลี่ยนสถานะตามจุดที่เดินมาถึงเรียกว่า dynamic hedging และการจัดพอร์ตใหม่ด้วยเงินภายในพอร์ต โดยไม่เติมหรือถอนเงินจากภายนอกหลังตั้งพอร์ต เรียกว่า self-financing strategy
Delta = 0.525 จึงเลียนแบบได้ถึง step ถัดไป แต่การถือสัดส่วนเดิมค้างไว้จนหมดอายุจะไม่เลียนแบบ Call ได้ครบทุกเส้นทาง ความสามารถในการปรับพอร์ตเป็นส่วนหนึ่งของเหตุผลเรื่องราคา
8. ลองเปลี่ยนสมมติฐานด้วยตัวเอง
การทดลองนี้ใช้ต้นไม้สอง step แบบเดียวกับตัวอย่าง ลองเปลี่ยน p อย่างเดียว ก่อน แล้วสังเกตว่าค่าเฉลี่ย payoff ในโลกจริงเปลี่ยน แต่ราคา Option และ q คงเดิม จากนั้นเปลี่ยนขนาดขาขึ้น ขาลง หรือดอกเบี้ย เพื่อดูว่าราคาและพอร์ตเลียนแบบเปลี่ยนอย่างไร
ตัวคูณในห้องทดลองเป็นสมมติฐานต่อ step ครึ่งปี ไม่ได้ประมาณจากข้อมูลตลาด และไม่ได้ปรับให้ตรงกับ volatility ใดโดยอัตโนมัติ Put ในการทดลองใช้ payoff max(K − S, 0) และเป็น European เช่นเดียวกัน จึงไม่มีการใช้สิทธิก่อนหมดอายุ
9. จากสอง step สู่อัลกอริทึมทั่วไป
แบ่งอายุ T เป็น N step เท่ากัน โดย Δt = T/N และให้ j เป็นจำนวนครั้งที่ขึ้นใน n step แรก ราคาหุ้นที่จุดนั้นคือ
สำหรับ European Call เริ่มจากปลายต้นไม้ แล้วถอยทีละชั้น
สังเกตตำแหน่งดัชนี: ขาขึ้นเพิ่ม j เป็น j + 1 ส่วนขาลงคง j เดิม ถ้าใช้ Put ให้เปลี่ยนเฉพาะ payoff ปลายทาง ส่วนสูตรคิดย้อนกลับยังเหมือนเดิม
เมื่อ u, d และ q คงที่ สามารถตรวจราคาด้วยสูตรรวมทุกปลายทางได้อีกทาง
จำนวนเส้นทางทั้งหมดคือ 2ᴺ แต่มีราคาปลายทางเพียง N + 1 จุดสำหรับต้นไม้ที่รวมกิ่งได้ จึงไม่จำเป็นต้องไล่ทุกเส้นทาง วิธีคิดย้อนกลับใช้การคำนวณ O(N²) และเก็บเฉพาะชั้นที่กำลังคำนวณได้ด้วยหน่วยความจำ O(N) สำหรับสัญญาที่ขึ้นกับราคาปลายทางเท่านั้น หาก payoff ขึ้นกับประวัติเส้นทาง อาจต้องเก็บสถานะเพิ่มเติม
ดาวน์โหลด Notebook ของบทนี้ เพื่อดูโค้ด Python ที่สร้างต้นไม้ ตรวจพอร์ตเลียนแบบ และเทียบการคิดย้อนกลับกับผลรวมปลายทาง โดยไม่ต้องใช้ข้อมูลหรือบริการภายนอก
10. ขนาด step เกี่ยวอะไรกับความผันผวน
ในบทก่อน ส่วนค่าเฉลี่ยของการเปลี่ยนแปลงโตตาม Δt แต่ส่วนเบี่ยงเบนมาตรฐานโตตาม √Δt ถ้าจะให้ Binomial Model เข้าใกล้แบบจำลองเวลาต่อเนื่อง เราจึงต้องปรับขนาด step ของราคาตามความยาว time step
เอกสารต้นทางเลือกสูตรอย่างง่ายต่อไปนี้เพื่ออธิบาย เมื่อ σ > 0
μ คือ drift ต่อปี และ σ คือ volatility ต่อรากปี ต้องตรวจ d > 0 และ 0 < p < 1 ด้วย สูตรนี้ให้ค่าเฉลี่ยของการเปลี่ยนราคาเท่ากับ μSΔt และให้ความแปรปรวนเป็น
จึงตรงกับความแปรปรวน σ²S²Δt เพียงอันดับนำเมื่อ Δt เล็ก ไม่ใช่การจับคู่การแจกแจงของ GBM แบบ exact สำหรับ time step ขนาดใดก็ได้ แม้ค่าเฉลี่ย μSΔt ก็เป็นรูปประมาณระยะสั้นของ GBM ซึ่งมีค่าเฉลี่ยการเปลี่ยนราคาที่แน่นอนเป็น
เมื่อใช้ดอกเบี้ยแบบเดิม q จะได้จากการแทน u และ d ลงในสูตรกำหนดราคา
เราเห็น μ ใน p แต่เห็น r ใน q ดอกเบี้ยจึงรับบทเป็น drift ภายใต้น้ำหนักกำหนดราคา ขณะที่ μ ยังเกี่ยวข้องกับการกระจายผลลัพธ์ในโลกจริง
มีวิธีเลือก u และ d ได้หลายแบบ สูตรประมาณชุดนี้ไม่ได้บังคับ ud = 1 และไม่ใช่ต้นไม้ชุดเดียวกับตัวอย่างช่วงท้ายของเอกสารที่เลือก ud = 1 การเพิ่มจำนวน step โดยคง u และ d เดิมไว้เฉย ๆ จะเปลี่ยนขนาดความผันผวนรวม จึงไม่ใช่การทดสอบการลู่เข้าที่เทียบสมมติฐานเดียวกัน
มองต่ออีกนิด: ทางไปสู่ Black–Scholes
เมื่อเลือกขนาด step ให้สอดคล้องกับ GBM และให้ Δt เล็กลง ภายใต้เงื่อนไขความเรียบของมูลค่า Option สัดส่วนผลต่างที่เรียกว่า Delta จะเข้าใกล้อนุพันธ์ ∂V/∂S หลัก hedging และ no arbitrage นำไปสู่สมการ Black–Scholes สำหรับหุ้นที่ไม่มีเงินปันผล
ยังต้องกำหนดเงื่อนไขปลายทาง เช่น V(S,T) = max(S − K, 0) สำหรับ European Call สมการนี้เป็นสะพานไปสู่บทถัดไป ไม่จำเป็นต้องใช้แคลคูลัสเพื่อคำนวณตัวอย่างต้นไม้ในบทนี้
ลองทำก่อนเปิดเฉลย
- ในตัวอย่าง 100 → 103/98, K = 100 และ r = 0 ถ้าเปลี่ยน p จาก 0.6 เป็น 0.8 ราคา Call เปลี่ยนหรือไม่
- ในต้นไม้สอง step S₀ = K = 100, u = 1.1, d = 0.9 และ r = 0 ราคา European Put เท่าไร
- ถ้า u = 1.05, d = 0.95 แต่เงินสดโตด้วย R = 1.06 ต่อ step ทำไมสูตรกำหนดราคาจึงใช้ตามปกติไม่ได้
เปิดเฉลยพร้อมเหตุผล
- ยังเป็น 1.2 เพราะต้นไม้และดอกเบี้ยคงเดิม จึงมี q = 0.4 เท่าเดิม แต่ค่าคาดหมาย payoff ภายใต้ p เปลี่ยนจาก 1.8 เป็น 2.4
- Put มี payoff 0, 1, 19 ที่หุ้น 121, 99, 81 ตามลำดับ ราคาเป็น 0.25 × 0 + 0.5 × 1 + 0.25 × 19 = 5.25 ค่าตรงกับ Call ในตัวอย่างนี้ ตรวจด้วยความสัมพันธ์ European put-call parity: C₀ − P₀ = S₀ − K/R² = 0 เมื่อไม่มีเงินปันผล
- ได้ q = 1.1 เพราะ R สูงกว่า u ชอร์ตหุ้น 100 แล้วฝากเงินจะมี 106 ใน step ถัดไป ซื้อหุ้นคืนได้ที่ 105 หรือ 95 และเหลือ 1 หรือ 11 นี่คือ arbitrage ของตลาดที่สมมติขึ้น จึงต้องแก้พารามิเตอร์ก่อนกำหนดราคา Option
สิ่งที่ควรเก็บกลับไปคือ วิธีคิดราคาเริ่มจาก เลียนแบบกระแสเงินสดให้ครบ แล้วใช้ no arbitrage ส่วน risk-neutral expectation เป็นการเขียนเหตุผลเดียวกันให้อยู่ในรูปคำนวณที่สะดวก เมื่อมีหลาย step เราทำเหตุผลนี้ซ้ำทุกจุดพร้อมปรับพอร์ตตามทางที่เกิดขึ้น
อ้างอิงง
- Clare Wallace, Durham University, The one-period binomial model, §2.2–2.3: ใช้ตรวจเงื่อนไข d < R < u และพอร์ตหุ้นร่วมกับบัญชีเงินสด
- MIT OpenCourseWare, 15.401 Recitation 5: Options: อ่านเพิ่มเติมเรื่อง binomial tree, payoff replication และ q